

高額な医療費を払った月、「これって確定申告しないと戻ってこないのでは」と心配になる方がいます。しかし高額療養費と確定申告は、実はまったく別の話です。
この記事では、全国健康保険協会(協会けんぽ)・国税庁の公式情報にもとづき、高額療養費に確定申告が必要かどうか、混同されやすい医療費控除との違いをまじえて整理します。
1. 高額療養費を受け取るのに、確定申告は必要ない
高額療養費は、加入している公的医療保険(健康保険組合、協会けんぽ、市区町村国保、後期高齢者医療制度など)に申請することで支給される給付です。税務署への確定申告は必要ありません。
「医療費が高額になったら確定申告をしなければ」と思い込んでいると、実際には申請先も手続きもまったく違うため、必要な手続きにたどり着けなくなってしまいます。高額療養費は、あくまで加入先の保険者への申請で完結する制度です。
2. 高額療養費の申請は、加入先の保険者に申請書を提出するだけ
高額療養費の申請先は、健康保険組合、協会けんぽの都道府県支部、市区町村国保、後期高齢者医療制度など、自分が加入している保険者です。それぞれの保険者が用意する高額療養費支給申請書に記入し、窓口への提出や郵送、オンライン申請で手続きします。
保険者によっては、医療機関から提出されるレセプト(診療報酬明細書)をもとに自動的に払い戻しを行い、申請自体が不要なケースもあります。また、マイナ保険証や限度額適用認定証をあらかじめ提示しておけば、窓口での支払い自体が自己負担限度額までで済み、高額療養費としての事後申請が不要になる場合もあります。いずれにしても、税務署に何かを提出する必要はありません。
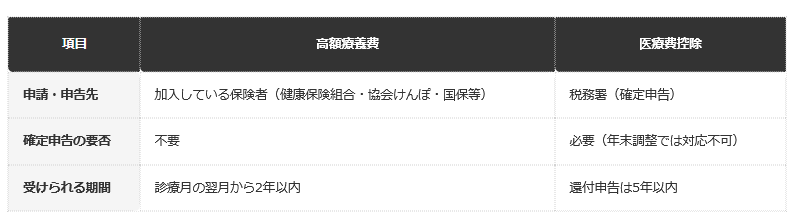
- 高額療養費:加入している保険者に申請。確定申告は不要で、診療月の翌月から2年以内が期限。
- 医療費控除:税務署への確定申告が必要(年末調整では手続きできない)。還付申告は5年以内。
3. 【編集者の視点】
「高額療養費」と「医療費控除」は、名前も響きも似ているため、同じ手続きの話だと勘違いされがちです。
しかし実際には、申請先も期限もまったく異なる別々の制度だと理解しておくことが、手続きで迷わないための第一歩になります。
4. 高額療養費の給付そのものは非課税で、収入として申告する必要もない
高額療養費として受け取った金額は、所得税の課税対象にはなりません。健康保険法等の規定に基づく保険給付であり、収入として確定申告で申告する必要もありません。
「まとまった金額を受け取ったから、税金がかかるのでは」と心配する方もいますが、高額療養費はあくまで医療費の払い戻しという性質のものであり、課税される所得としては扱われません。
5. ただし医療費控除を使うなら、確定申告で高額療養費分を差し引く必要がある
高額療養費そのものに確定申告は不要ですが、同じ年に医療費控除を申告する場合は話が変わります。医療費控除額は「実際に支払った医療費の合計額-保険金などで補てんされる金額-10万円(その年の総所得金額等が200万円未満の人は総所得金額等の5%)」で計算されるため、高額療養費として受け取った金額は、支払った医療費から差し引かなければなりません。
「高額療養費をもらったから、その分は医療費控除に関係ない」と考えるのは半分正解ですが、正確には「医療費控除の計算上、差し引く必要がある」というのが正しい理解です。差し引かずに医療費控除を申告してしまうと、控除額を過大に計算してしまうことになります。
6. 【編集者の視点】
高額療養費と医療費控除は別々の制度でありながら、医療費控除の計算式の中でだけ両者が交わる、という関係になっています。
この一点さえ押さえておけば、「高額療養費を受け取った年に医療費控除も使いたい」というケースで迷わずに済みます。
7. 12月診療分の高額療養費は、金額確定まで確定申告を待つ必要がある場合がある
年末に高額な医療費がかかり、翌年の1月以降に高額療養費の支給額が確定するようなケースでは、確定申告の時期までに正式な支給額が分からないことがあります。
見込みの金額で医療費控除を申告してしまうと、実際の支給額と差が出た場合に、確定申告をやり直す必要が生じる可能性があります。12月診療分がある年は、高額療養費の支給決定通知を確認してから医療費控除の申告を行う方が、手続きのやり直しを避けやすいと考えられます。
8. 会社員と自営業者で、確定申告との関わり方が変わることもある
高額療養費そのものに確定申告が不要な点は、会社員でも自営業者でも変わりません。ただし、医療費控除を申告する場面になると、会社員と自営業者では確定申告との関わり方が異なります。
会社員は通常、年末調整だけで所得税の手続きが完結しますが、医療費控除は年末調整の対象外のため、使いたい場合は別途確定申告が必要です。自営業者はもともと毎年確定申告をしているため、医療費控除もその中で一緒に申告することになります。
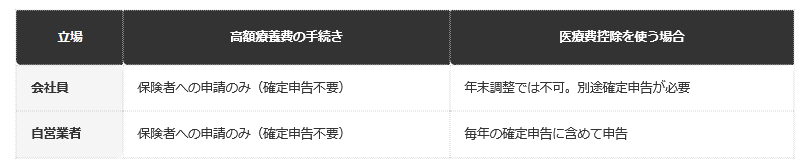
- 会社員:高額療養費は保険者への申請のみ。医療費控除を使うなら年末調整とは別に確定申告が必要。
- 自営業者:高額療養費は保険者への申請のみ。医療費控除はもともとの確定申告に含めて申告する。
「会社員は確定申告と無縁」と思い込んでいると、医療費控除を使いたい年に手続きを忘れてしまうことがあります。高額療養費の申請と、医療費控除のための確定申告は別物だと意識しておくと、両方の手続きを漏れなく進めやすくなります。
※本記事は、編集部が全国健康保険協会・国税庁が公表する公式の最新一次資料を直接確認の上、執筆・検証しています。
9. 【編集者の視点】
高額療養費・医療費控除・年末調整・確定申告と、似たような言葉が並ぶと混乱しやすくなります。
「誰に何を申請・申告するのか」を制度ごとに切り分けて覚えておくと、いざというときに迷わずに済みます。
10. まとめ
- 高額療養費を受け取るために確定申告は必要なく、加入している保険者への申請だけで完結する。
- 高額療養費の給付そのものは非課税で、収入として申告する必要もない。
- ただし医療費控除を申告する場合は、支払った医療費から高額療養費の金額を差し引く必要がある。
「高額療養費=確定申告が必要」という思い込みを一度手放し、申請先・申告先が制度ごとに違うという点を押さえておくことで、手続きに迷う時間を減らせます。
医療費控除の計算で保険金などをどう差し引くか、給付の種類ごとの詳しい扱いについては高額療養費と医療費控除の併用を整理した別記事もあわせてご覧ください。
11. よくある質問
11.1 Q. 高額療養費を受け取るのに確定申告は必要ですか。
A. 必要ありません。加入している健康保険組合や協会けんぽ、国保などの保険者に申請するだけで完結します。
11.2 Q. 高額療養費は税金がかかりますか。
A. かかりません。健康保険法等に基づく保険給付であり、所得税の課税対象にはなりません。
11.3 Q. 高額療養費と医療費控除は同時に使えますか。
A. 使えます。ただし医療費控除の計算では、支払った医療費から高額療養費の金額を差し引く必要があります。
11.4 Q. 高額療養費の申請はどこにすればよいですか。
A. 加入している健康保険組合、協会けんぽの都道府県支部、市区町村国保、後期高齢者医療制度など、自分の保険者に申請します。
11.5 Q. 高額療養費の申請には期限がありますか。
A. 診療を受けた月の翌月から2年以内です。医療費控除の還付申告は5年以内と、期限が異なります。
11.6 Q. 12月に医療費が高額になった場合、注意点はありますか。
A. 高額療養費の支給額が確定申告の時期までに確定しないことがあります。支給決定通知を確認してから医療費控除を申告する方が安全です。

参考資料
齊藤 慧


