住民税は1つの税金だと思われがちだが、実際は道府県民税と市町村民税の合算。均等割・所得割の2要素からなり、令和6年度からは森林環境税という国税まで併徴されている仕組みを解説
特別徴収・普通徴収の違いと非課税になる条件、所得税との前提の違いまでわかりやすく整理
siro46/shutterstock.com


目次[開く][閉じる]
- 1. 住民税は1つの税金ではなく、2つの地方税の合計
- 2. 【編集者の視点】
- 3. 住民税額は「均等割」と「所得割」という2要素の合計で決まる
- 3.1 【住民税の均等割・所得割の標準税率(東京都の例)】
- 4. 令和6年度からは、住民税とあわせて「森林環境税」も徴収されている
- 5. 前年の所得に対する「後払い」の税金という点も押さえておく
- 6. 【編集者の視点】
- 7. 納め方には「特別徴収」と「普通徴収」の2種類がある
- 7.1 【住民税の主な納付方法】
- 8. 一定の所得以下では、住民税がかからない場合もある
- 9. 【編集者の視点】
- 10. 会社員でも「住民税申告」が必要になるケースがある
- 11. ふるさと納税の控除は、主に住民税から差し引かれる
- 12. 住民税と所得税は、似ているようで前提が異なる
- 12.1 【住民税と所得税の主な違い】
- 13. まとめ
- 14. よくある質問
- 14.1 Q. 住民税は1つの税金ですか。
- 14.2 Q. 均等割と所得割はどう違いますか。
- 14.3 Q. 森林環境税も住民税の一部ですか。
- 14.4 Q. 所得割の税率はどのくらいですか。
- 14.5 Q. 住民税はいつの所得をもとに計算されますか。
- 14.6 Q. 住民税はどうやって納めますか。
- 14.7 Q. 住民税がかからない人もいますか。
- 14.8 Q. ふるさと納税をすると、所得税と住民税のどちらが安くなりますか。
- 14.9 Q. 会社員でも住民税の申告が必要になることはありますか。
- 14.10 Q. 住民税と所得税は同じ金額の所得をもとに計算されますか。
- 14.11 Q. 均等割の金額は全国どこでも同じですか。
- 14.12 Q. 転職や退職をすると、住民税の納め方も変わりますか。
- 参考資料
「住民税」と聞くと、多くの人は1つの税金を思い浮かべます。しかし、実際に給与明細や納税通知書に書かれている金額は、性質の異なる複数の税金が組み合わさったものです。中には、住民税だと思って払っている金額の一部が、実は住民税ではなく別の国税だったというケースもあります。
この記事では、住民税の基本的な仕組みを、総務省・東京都主税局の公式情報にもとづき編集部が整理します。
1. 住民税は1つの税金ではなく、2つの地方税の合計
まず、「住民税」という呼び方自体を確認しておきます。東京都主税局の説明によると、住民税は「都民税(道府県民税)」と「区市町村民税(市町村民税)」という、2つの異なる地方税を合わせた通称です。都道府県に納める分と、市区町村に納める分が、あわせて1つの金額として徴収されている形です。
会社員の場合、給与から天引きされる金額を見て「住民税」という単一の税金だと考えがちですが、実際にはこの2つの税金が内部で分かれています。納税通知書には、都道府県民税分と市区町村民税分の内訳が記載されています。
都道府県分・市区町村分に分かれているのは、それぞれが別の地方公共団体であり、提供する行政サービスも別々だからです。都道府県が提供するサービスの費用と、市区町村が提供するサービスの費用は別立てで賄われているため、納める税金の窓口も分かれている、とイメージするとわかりやすくなります。
「住民税」とひとまとめに呼ばれていますが、内訳を見ると都道府県分と市区町村分の2階建てになっています。納税通知書が届いたら、この内訳をのぞいてみると、税金の仕組みへの理解が少し深まるはずです。ふるさと納税の控除がどちらの分に反映されているかを確認するときにも、この内訳の知識が役に立ちます。
2. 【編集者の視点】
実務上、都道府県民税と市町村民税の税率は、多くの自治体で総務省が示す標準税率のとおりに設定されています。ただし、自治体によっては条例で独自の税率を定めている場合もあるため、正確な税率はお住まいの自治体の案内で確認することをおすすめします。
※本記事は、編集部が総務省・東京都主税局が公表する公式の最新情報を直接確認の上、執筆・検証しています。
3. 住民税額は「均等割」と「所得割」という2要素の合計で決まる
住民税の内部構造は、都道府県分・市区町村分という2つの税金だけにとどまりません。それぞれの税金が、さらに「均等割」と「所得割」という、性質の異なる2つの要素で構成されています。
均等割は、所得の金額にかかわらず定額で課される部分です。一方の所得割は、前年の所得金額に応じて税額が変わる部分です。つまり、住民税の合計額は「都道府県民税の均等割」「都道府県民税の所得割」「市区町村民税の均等割」「市区町村民税の所得割」という、4つの金額を足し合わせたものになります。
3.1 【住民税の均等割・所得割の標準税率(東京都の例)】
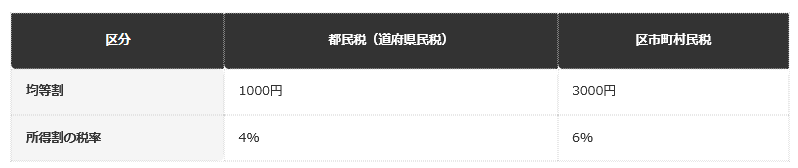
- 均等割・都民税:1000円
- 均等割・区市町村民税:3000円
- 所得割の税率・都民税:4%
- 所得割の税率・区市町村民税:6%
所得割の税率を合計すると、標準で10%になります。この「10%」という数字だけを覚えている人は多いはずですが、そこに均等割の定額分が上乗せされているという全体像まで押さえておくと、実際の税額の見え方が変わってきます。
4. 令和6年度からは、住民税とあわせて「森林環境税」も徴収されている
ここで見落としやすいのが、令和6年度から新たに始まった「森林環境税」の存在です。東京都主税局の説明によると、「令和6年度より、森林環境税が一人年額1000円課税されます。森林環境税は区市町村において、個人住民税均等割と併せて課税されます」とされています。
つまり、給与明細や納税通知書で「住民税」として天引き・徴収されている金額の中には、正確には住民税ではなく、森林環境税という別の国税が1000円分含まれているということになります。徴収の手続きが住民税均等割とまとめて行われているため、意識しないまま「全部住民税だ」と思い込んでいる人も多いはずです。
「住民税が上がった」と感じたとき、実は森林環境税の分だという可能性もあります。金額としては年1000円と小さいものですが、税金の名前だけで判断せず、内訳まで確認する習慣をつけておくと、思わぬ勘違いを防げます。
実務上、森林環境税は住民税とは別の税金ですが、徴収方法が同じであるために、通知書を見ただけでは区別がつきにくい場合があります。細かい内訳まで確認したい場合は、お住まいの市区町村が発行する納税通知書の記載を確認することをおすすめします。
5. 前年の所得に対する「後払い」の税金という点も押さえておく
住民税のもう1つの大きな特徴は、課税の対象となる年と、実際に納める年がずれている点です。その年の1月から12月までの所得にもとづいて税額が計算され、翌年度に納付するという「後払い」の仕組みになっています。
これは、その年の所得に応じてその年のうちに源泉徴収される所得税とは異なる仕組みです。前年に収入が多かった人は、翌年の住民税が高くなり、逆に前年に収入が減った人は、翌年の住民税がその分軽くなります。
転職や退職の直後は、この「前年の所得」を基準にした税額と、現在の収入との間にズレが生じやすい点に注意が必要です。特に、退職して収入がなくなった年の翌年に、前年分の住民税だけが請求されるという状況に戸惑う人は少なくありません。
6. 【編集者の視点】
この「前年所得に対する後払い」という仕組みは、退職・転職・非課税ラインの判定など、住民税に関する多くの疑問の土台になる考え方です。より具体的な非課税ラインの基準や、給与から住民税の天引きが始まるタイミングについては、それぞれ別記事で詳しく整理しています。
7. 納め方には「特別徴収」と「普通徴収」の2種類がある
住民税の内部構造だけでなく、実際にどう納めるかという納付方法にも、2つの種類があります。東京都主税局の説明によると、給与所得者については「6月から翌年5月までの毎月の給料から特別徴収されます」とされています。会社が給与から天引きして、本人に代わって自治体に納める仕組みです。
一方、自営業者や年金受給前の無職の人など、給与から天引きされない人については、「区市町村から送付される納税通知書で、年4回に分けて納めます(普通徴収)」とされています。また、65歳以上の公的年金受給者で住民税を納めている人は、公的年金からの特別徴収の対象になります。給与所得者・年金受給者・それ以外とで、天引きされるか自分で納めるかが分かれる形です。
7.1 【住民税の主な納付方法】
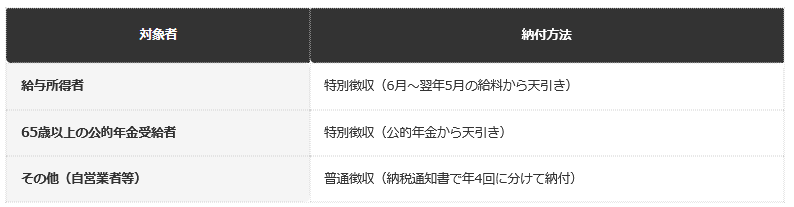
- 給与所得者:特別徴収(6月〜翌年5月の給料から天引き)
- 65歳以上の公的年金受給者:特別徴収(公的年金から天引き)
- その他(自営業者等):普通徴収(納税通知書で年4回に分けて納付)
給与所得者にとっては天引きされて終わりの仕組みですが、退職後は普通徴収に切り替わることもあります。会社員から個人事業主になった、あるいは退職したというタイミングでは、この納付方法の切り替わりを意識しておくと安心です。
8. 一定の所得以下では、住民税がかからない場合もある
住民税には、所得が一定水準以下の場合に課税されない「非課税」の仕組みもあります。東京都主税局の説明によると、生活保護法による生活扶助を受けている人、障害者・未成年者・寡婦またはひとり親で前年の合計所得金額が135万円以下の人、そして前年の合計所得金額が区市町村の条例で定める額以下の人については、所得割・均等割ともに非課税になるとされています。
この「非課税になる金額の具体的な基準」は、扶養親族の人数や居住地域によって細かく変わります。より具体的な年収の目安や、非課税世帯として受けられる優遇措置については、別記事で詳しく整理しています。
「非課税」という言葉だけを見ると特別な優遇のように感じますが、条件自体は所得の水準で機械的に決まります。自分や家族が該当するかどうか気になる場合は、扶養親族の人数もあわせて確認しながら、まず前年の所得を確認するところから始めるとよいでしょう。
9. 【編集者の視点】
実務上、住民税の非課税判定に使われる「所得」は、年収そのものではなく、給与所得控除や各種控除を差し引いた後の金額です。この判定の詳細や、「住民税非課税世帯」として受けられる優遇措置の一覧については、住民税非課税世帯のメリットを整理した別記事で詳しく解説しています。
10. 会社員でも「住民税申告」が必要になるケースがある
会社員の場合、年末調整によって所得税・住民税の手続きが完結し、自分で申告する必要はないと考えている人が多いはずです。ところが、東京都主税局の案内には「所得税が課税されずに個人住民税のみが課税される方は、お住まいの区市町村に住民税申告を行ってください」という記述があります。
つまり、所得税では非課税でも住民税では課税対象になるケースでは、確定申告とは別に、住民税申告という手続きが必要になる場合があります。所得税と住民税は、控除の金額や非課税になる所得水準が異なるため、「所得税の申告さえしていれば住民税も自動的に処理される」とは限らない点に注意が必要です。「確定申告をしていないから住民税も何もしなくていい」と思い込んでいると、思わぬ手続き漏れにつながることがあります。
11. ふるさと納税の控除は、主に住民税から差し引かれる
住民税と関わりが深い制度の1つが、ふるさと納税です。東京都主税局の案内によると、ふるさと納税による寄附金税額控除は「個人住民税から控除することができる」とされています。ワンストップ特例制度や確定申告を通じて、寄附額の一部が所得税から還付され、残りの大部分が翌年度の住民税から控除される仕組みです。
この「住民税から控除される」という点は、冒頭で確認した「都道府県分・市区町村分」という2つの内訳の両方に適用されます。ふるさと納税の控除額が正しく反映されているかどうかを確認したいときは、納税通知書に記載された都道府県分・市区町村分それぞれの内訳を見比べるとよいでしょう。
12. 住民税と所得税は、似ているようで前提が異なる
ここまで確認してきた内容を踏まえると、住民税は所得税と混同されやすいものの、いくつかの点で前提が異なることが見えてきます。所得税はその年の所得に対してその年のうちに源泉徴収されるのに対し、住民税は前年の所得に対して翌年度に後払いされます。また、所得税は国に納める国税ですが、住民税は都道府県・市区町村に納める地方税です。
税率の決まり方にも違いがあります。所得税は所得が高くなるほど税率が上がる累進課税ですが、住民税の所得割は所得の多寡にかかわらず標準10%の一律税率です。加えて、住民税には所得にかかわらず定額で課される均等割があるという点も、所得税には見られない特徴です。
「所得税も住民税も同じような税金」と考えていると、税率の決まり方や課税のタイミングの違いに戸惑うことがあります。2つの税金は別物だという前提を持っておくだけで、給与明細や税額通知書の見え方が変わってくるはずです。
12.1 【住民税と所得税の主な違い】
- 課税の対象・住民税:前年の所得(後払い)
- 課税の対象・所得税:その年の所得(源泉徴収)
- 納める先・住民税:都道府県・市区町村(地方税)
- 納める先・所得税:国(国税)
- 税率の決まり方・住民税:所得割は標準一律10%+均等割は定額
- 税率の決まり方・所得税:累進課税(所得が高いほど税率が上がる)
こうして並べてみると、住民税と所得税は「税金」という大きなくくりでは同じでも、課税のタイミング・納める先・税率の決め方という3つの点で、それぞれ異なる仕組みを持っていることがわかります。給与明細や納税通知書に記載された金額を見るときは、この違いを踏まえておくと、なぜこの時期にこの金額が引かれているのかを理解しやすくなります。
13. まとめ
- 住民税は「道府県民税」と「市町村民税」という2つの地方税の合計です。
- それぞれが、定額の「均等割」と所得に応じた「所得割」の2要素からなります。
- 令和6年度からは、住民税とあわせて「森林環境税」という国税も徴収されています。
- 住民税は前年の所得にもとづいて計算され、翌年度に納付する「後払い」の税金です。
- 納め方には、給与や年金から天引きされる「特別徴収」と、自分で納める「普通徴収」があります。
- 所得が一定水準以下の場合は、所得割・均等割ともに非課税になる仕組みもあります。
- ふるさと納税の控除は、主に翌年度の住民税から差し引かれます。
- 住民税は前年所得への後払い・地方税・標準一律10%という点で、所得税と前提が異なります。
「住民税」という1つの言葉でまとめられていても、その中身は都道府県分・市区町村分、均等割・所得割、さらには森林環境税という国税まで、複数の要素が組み合わさっています。給与明細や納税通知書を見る際は、この内訳を意識してみると、税金への理解が深まるはずです。
非課税になる条件や、給与から天引きされ始めるタイミングなど、より具体的なテーマについては、関連記事もあわせて確認することをおすすめします。特別徴収・普通徴収のどちらに該当するか、非課税の条件に当てはまるかどうかは、いずれも前年の所得を基準に判定される点も、あわせて覚えておくと理解が整理しやすくなります。
14. よくある質問
14.1 Q. 住民税は1つの税金ですか。
A. 通称としては1つですが、実際には「道府県民税」と「市町村民税」という2つの地方税の合計です。
14.2 Q. 均等割と所得割はどう違いますか。
A. 均等割は所得にかかわらず定額で課される部分、所得割は前年の所得に応じて税額が変わる部分です。住民税額は、この2つを合計して決まります。
14.3 Q. 森林環境税も住民税の一部ですか。
A. いいえ。森林環境税は住民税とは別の国税ですが、区市町村において個人住民税均等割とあわせて徴収されています。
14.4 Q. 所得割の税率はどのくらいですか。
A. 標準税率は都道府県民税4%、市区町村民税6%で、合計10%です。ただし、自治体によって異なる場合があります。
14.5 Q. 住民税はいつの所得をもとに計算されますか。
A. 前年(1月〜12月)の所得をもとに計算され、翌年度に納付する「後払い」の仕組みです。
14.6 Q. 住民税はどうやって納めますか。
A. 給与所得者や65歳以上の公的年金受給者は、給料や年金から天引きされる「特別徴収」が基本です。それ以外の人は、納税通知書で年4回に分けて納める「普通徴収」になります。
14.7 Q. 住民税がかからない人もいますか。
A. います。生活保護の生活扶助を受けている人や、前年の合計所得金額が一定額以下の人などは、所得割・均等割ともに非課税になります。
14.8 Q. ふるさと納税をすると、所得税と住民税のどちらが安くなりますか。
A. 主に翌年度の住民税から控除されます。あわせて所得税からも一部還付される場合がありますが、控除額の大部分は住民税に反映されます。
14.9 Q. 会社員でも住民税の申告が必要になることはありますか。
A. あります。所得税は課税されないものの住民税は課税対象になるケースなどでは、お住まいの区市町村への住民税申告が必要になる場合があります。
14.10 Q. 住民税と所得税は同じ金額の所得をもとに計算されますか。
A. 基本的な所得の考え方は共通ですが、控除の種類や金額が一部異なるため、所得税では非課税でも住民税では課税対象になるなど、判定結果がずれることがあります。
14.11 Q. 均等割の金額は全国どこでも同じですか。
A. 標準税率としては都道府県民税1000円、区市町村民税3000円ですが、条例により独自の税率を定めている自治体もあるため、正確な金額はお住まいの自治体の案内で確認することをおすすめします。
14.12 Q. 転職や退職をすると、住民税の納め方も変わりますか。
A. 変わることがあります。給与から特別徴収されていた人が退職すると、以後は普通徴収に切り替わり、自分で納付書を使って納める必要が生じる場合があります。
関連記事
【住民税非課税世帯】長崎市の産後ケアは非課税なら無料、千葉市は非課税世帯でも利用料の「5%」を負担。出産後1年未満の母子が対象
産後ケア事業は、出産後1年以内の母子に心身のケアや育児のサポートを行う市町村の事業です。長崎市は市民税非課税世帯なら利用料が無料で、課税世帯も5回目までは1回2500円の減免があり、宿泊は1泊1600円になります。一方、千葉市は非課税世帯でも利用料の5%を負担します。国の減免の基準額と住民税非課税の判定基準も確認します。
【住民税非課税世帯】年金・給与収入のボーダーラインはいくら?令和8年度は国民健康保険料の5割・2割軽減の基準も引き上げ「8つの優遇措置」も
住民税が課されない家庭には、保険料の負担が軽くなるなど、暮らしを支える制度がいくつも用意されています。大阪市を例に、主な8つの支えと、課税されない条件、扶養する家族が何人いるかによる給与・年金の収入の目安を整理しました。今年度に見直された国保の軽減の線引きをもとに、世帯の人数ごとの目安も計算しています。年明けの所得の申告の前に押さえておきたい点もまとめています。
後期高齢者医療の保険料、75歳直後は「納付書」。国保の口座振替は引き継がれない
後期高齢者医療の保険料は年金からの天引きが原則ですが、75歳で加入した直後は天引きにならず、半年から1年ほどは納付書か口座振替で納めます。国民健康保険で口座振替をしていても引き継がれないため、改めて申し込みが必要です。令和8・9年度の保険料は全国平均で月7989円の見込みで、6か月分なら4万7934円になる計算です。
参考資料
齊藤 慧
