
9月は、上半期の区切りで預金通帳や取引報告書に目を通す機会が増える月です。手元の残高を確かめると、次に気になるのは自分の位置です。
そのときによく使われるのが、金融資産のうち値動きのあるものに回っている割合です。ところが割合を層ごとに並べても、違いはあまり大きく出てきません。ここでは年収別の金融資産の内訳、純金融資産で区切った富裕層の割合、年代別の貯蓄額を順に確かめていきます。
なお、日本の富裕層の割合と年代別の貯蓄額に関する詳しい解説は、下記の記事より一部を引用・参照しています。本文中の引用部分は引用ブロックで示しています。

1. 年収別にみた金融資産の中身は、預貯金と値動きのあるものにどう分かれているのか「種類別」
手がかりにするのは、金融経済教育推進機構(J-FLEC)が公表した「家計の金融行動に関する世論調査[二人以上世帯調査](令和7年)」です。世帯の年間収入ごとに、どの種類の金融商品をいくら持っているかが集計されています。金融資産を保有していない世帯も母数に含めた金額です。
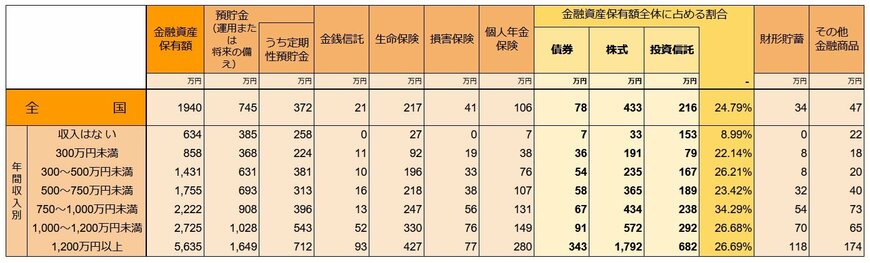
1.1 年間収入の段ごとに、金融資産保有額はどこまで開いているのか「全国と収入別」
まず、種類を分けずに合計した金額から置きます。全国は1940万円です。
【《年間収入別》金融資産保有額】
- 収入はない:634万円
- 300万円未満:858万円
- 300~500万円未満:1431万円
- 500~750万円未満:1755万円
- 750~1000万円未満:2222万円
- 1000~1200万円未満:2725万円
- 1200万円以上:5635万円
1.2 値動きに左右されない預貯金は、年収が上がるとどこまで積み上がるのか「運用または将来の備え」
調査には「預貯金(運用または将来の備え)」という項目があります。日々の出し入れに使う分ではなく、置いておくつもりで残している部分にあたります。全国は745万円です。
【《年間収入別》預貯金(運用または将来の備え)】
- 収入はない:385万円
- 300万円未満:368万円
- 300~500万円未満:631万円
- 500~750万円未満:693万円
- 750~1000万円未満:908万円
- 1000~1200万円未満:1028万円
- 1200万円以上:1649万円
この列は、相場が下がっても金額が変わらない部分です。世帯の守りを担っているのはここになります。段が上がるにつれて積み上がっていて、いちばん上の段は1649万円、いちばん下の段は368万円でした。
1.3 債券・株式・投資信託を合わせると、金額と割合はそれぞれどう動くのか
次に、値動きのあるものをまとめて見ます。3つを足した金額と、金融資産保有額全体に占める割合を並べると次のとおりです。全国は727万円(24.79%)です。
【《年間収入別》「債券・株式・投資信託の合計額」と「金融資産保有額全体に占める割合」】
- 収入はない:193万円(8.99%)
- 300万円未満:306万円(22.14%)
- 300~500万円未満:456万円(26.21%)
- 500~750万円未満:612万円(23.42%)
- 750~1000万円未満:739万円(34.29%)
- 1000~1200万円未満:955万円(26.68%)
- 1200万円以上:2817万円(26.69%)
括弧の中の割合だけを縦になぞると、層ごとの違いはあまり出てきません。750~1000万円未満の段がやや高く出るほかは、「収入はない」世帯を除けばおおむね20%台に収まっています。いちばん上の段の26.69%も、その真ん中あたりの値です。
ところが同じ行の金額を見ると、306万円と2817万円が並んでいます。割合はほぼ同じでも、その割合がかかっている元の大きさが違うためです。そして開いているのは、この値動きのある部分だけではありません。預貯金の列も、368万円と1649万円で離れています。
2. 純金融資産で区切られた富裕層・超富裕層は、全体のどれだけを占めているのか
次は、持っている資産の額そのもので区切った区分を確かめます。株式会社野村総合研究所のレポートによる定義と、その世帯数です。
【純金融資産保有額による区分】
- 富裕層:世帯の純金融資産保有額が1億円以上5億円未満
- 超富裕層:世帯の純金融資産保有額が5億円以上
【全体に占める割合】
- 富裕層:約2.75%
- 超富裕層:約0.21%
【2023年】時点での富裕層・超富裕層の世帯数
- 富裕層:153万5000世帯
- 超富裕層:11万8000世帯
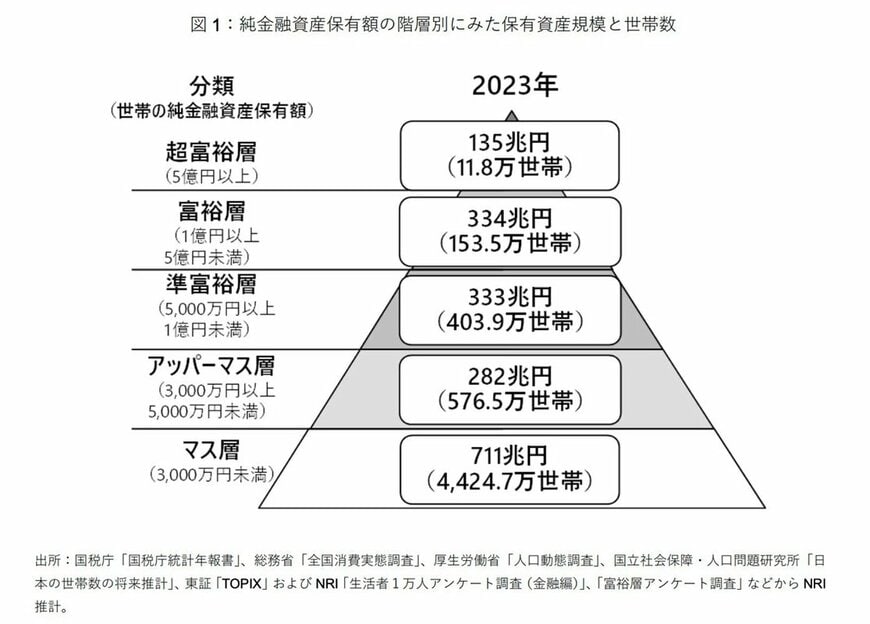
2つを足すと約2.96%で、100世帯のうち3世帯に届かない水準です。世帯数にすると合計で約165万世帯、その純金融資産の総額は約469兆円と推計されています。
ここで押さえておきたいのが、区分に使われているのが「純金融資産」だという点です。持っている金融資産をただ合計した金額ではなく、そこから負債を差し引いたあとの金額で線が引かれています。住宅ローンのように残高の大きい負債があると、差し引いたあとの数字は預金通帳の合計とは別のものになります。
世帯数が積み上がってきた背景としては、株式市場の動きや投資信託の広まりによって、すでに持っていた資産の値段が上がったことが大きいとみられます。もともとの元手が大きいほど、同じ上昇率でも増える金額は大きくなります。
3. 年代別の貯蓄額は、平均値と中央値でどこまで違って見えるのか「単身世帯・二人以上世帯」
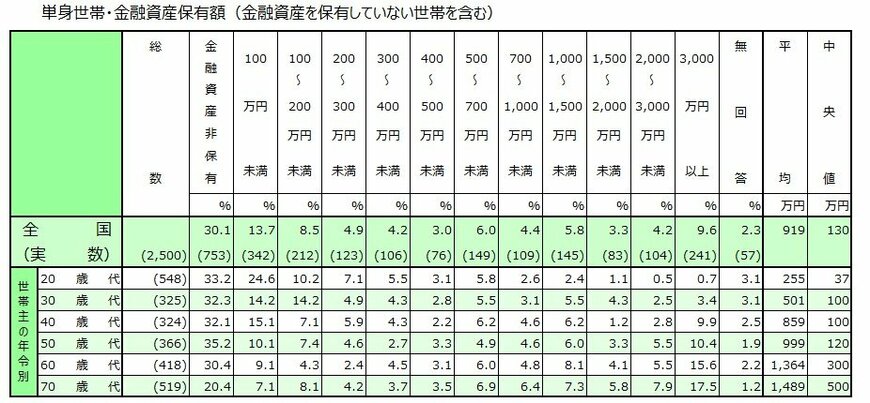
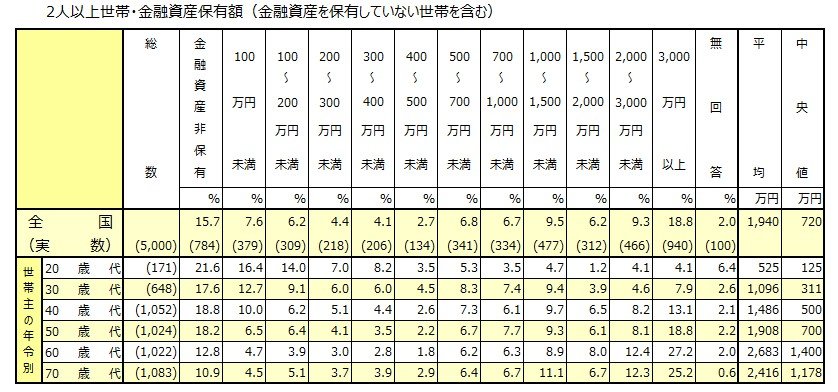
年代ごとの金額も確かめておきます。J-FLECの『家計の金融行動に関する世論調査』の単身世帯調査・二人以上世帯調査(いずれも令和7年)からで、金融資産を保有していない世帯を含んだ数字です。
【単身世帯】年代ごとの貯蓄額の平均値と中央値(金融資産を保有していない世帯を含む)3/4
出所:J-FLEC(金融経済教育推進機構)「家計の金融行動に関する世論調査(令和7年)」をもとにLIMO編集部作成
【単身世帯・年代別の貯蓄額】
- 20歳代:平均値255万円・中央値37万円
- 30歳代:平均値501万円・中央値100万円
- 40歳代:平均値859万円・中央値100万円
- 50歳代:平均値999万円・中央値120万円
- 60歳代:平均値1364万円・中央値300万円
- 70歳代:平均値1489万円・中央値500万円
目を引くのは、40歳代の中央値が30歳代と同じ100万円で止まっていることです。平均値のほうは501万円から859万円へ動いているので、この年代では上のほうに寄った世帯が平均を引き上げていることになります。60歳代で中央値が300万円へ大きく動くのは、退職金の受け取りが重なる時期にあたるためとみられます。
【二人以上世帯】年代ごとの貯蓄額の平均値と中央値(金融資産を保有していない世帯を含む)4/4
出所:J-FLEC(金融経済教育推進機構)「家計の金融行動に関する世論調査(令和7年)」をもとにLIMO編集部作成
【二人以上世帯・年代別の貯蓄額】
- 20歳代:平均値525万円・中央値125万円
- 30歳代:平均値1096万円・中央値311万円
- 40歳代:平均値1486万円・中央値500万円
- 50歳代:平均値1908万円・中央値700万円
- 60歳代:平均値2683万円・中央値1400万円
- 70歳代:平均値2416万円・中央値1178万円
平均値も中央値も、どの年代でも単身世帯を上回っています。もう一点、70歳代では平均値が2683万円から2416万円へ、中央値も1400万円から1178万円へと下がっています。積み上げる時期が終わって、取り崩す時期に入っていることが数字に表れている部分です。
平均値は、金額の大きい世帯があると上へ引っ張られます。純金融資産1億円以上の世帯が約165万世帯あり、それが同じ母数に入っているためです。中央値は金額の順に並べたときのちょうど真ん中にあたる世帯の金額で、上に外れた世帯があっても引っ張られません。二人以上世帯の30歳代でいえば、平均値1096万円に対して中央値は311万円と、3倍を超える差があります。
4. 物価が上がり続ける局面で、守る部分と増やす部分をどう置き直すか
物価が上がっている局面では、預貯金の額面が変わらなくても、その金額で買えるものは少しずつ減っていきます。値上がりに追いつく手段として運用が意識されやすくなるのは、この事情によるものです。
ただし、値動きのあるものを持つことは、増える方向にだけ働くわけではありません。期待できる収益と背中合わせで価格変動リスクがあり、元本割れが起こることもあります。増やす部分をどこまで広げるかを決める前に、値動きに左右されない部分をどれだけ残しておくのかを先に決めておく置き方も、選択肢の1つとなるでしょう。
崩さずに置いておく部分の大きさは、毎月の生活費を基準に考える方法があります。一つの目安とされるのが、毎月の生活費の3〜6カ月分をすぐに動かせる預貯金で確保しておく置き方です。順番を先に決めておくと、相場が動いた月に判断を迫られなくて済みます。
5. 【監修者コメント】年収別・年代別の数字を自分に当てはめるとき、確かめておきたい条件

銀行の窓口でご相談を受けていた経験からお伝えすると、「平均より上か下か」で自分の位置を決めてしまう受け止め方は非常に多く見られます。条件を添えておきたいところです。年収別の金額はすべて二人以上世帯調査のもので、世帯単位で合算した数字です。単身世帯の年代別の金額は別の調査ですので、直接は比べられません。「預貯金(運用または将来の備え)」という項目名も、日々の出し入れに使うお金とは別に、置いておくつもりで残している部分を指しています。通帳の残高すべてがここに入るわけではありません。
純金融資産のほうも同じで、富裕層の線引きに使われている1億円以上5億円未満は、保有する金融資産から負債を差し引いたあとの金額です。住宅ローンの残高がある世帯では、通帳と証券口座の合計とはまったく別の数字になります。もうひとつ、年間収入で区切られた表の収入は額面ですから、そこから所得税・住民税と社会保険料が引かれた残りが実際に手元に届きます。住民税は前年の所得をもとに翌年度から引かれますので、収入が動いた年と翌年で手元に残る額が変わります。表の段と自分の額面が同じでも、置いておける金額が同じにはならないのはこのためです。口座の区分は金融機関の窓口で、税の課され方は市区町村の窓口や税務署に確かめていただきたいところです。