

生活保護の生活扶助には、寒い時期だけ上乗せされる冬季加算があります。
厚生労働省によると、支給されるのは10月から4月までのうち、地域に応じて5か月から7か月間です。
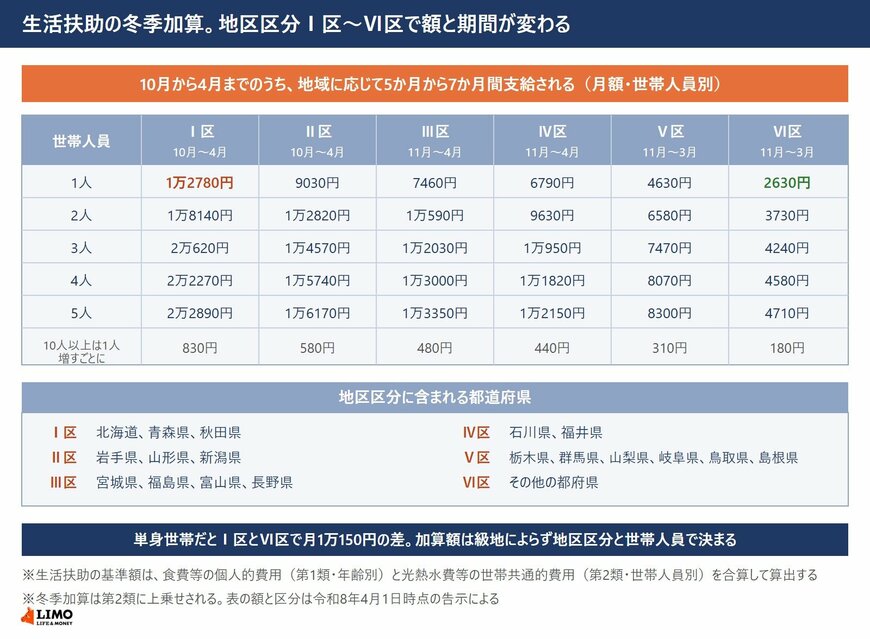
加算額は地区区分と世帯人員で決まり、単身世帯だとⅠ区は月1万2780円、Ⅵ区は月2630円と1万円以上の差があります。
この記事では冬季加算の中身を確認したうえで、住民税非課税世帯の要件と生活保護の8つの扶助を見ていきます。
1. 生活扶助の冬季加算。地区区分Ⅰ区からⅥ区で額と期間が変わる
生活扶助の基準額には、寒い時期だけ上乗せされる部分があります。
それが冬季加算です。
1.1 支給される期間は5か月から7か月
まず期間です。
厚生労働省の生活保護制度の案内によると、10月から4月までのうち、地域に応じて5か月から7か月間、冬季加算が支給されます。
生活保護法による保護の基準では、地区区分がⅠ区からⅥ区までの6つに分けられています。Ⅰ区とⅡ区は10月から4月まで、Ⅲ区とⅣ区は11月から4月まで、Ⅴ区とⅥ区は11月から3月までです。
寒さの厳しい地域は10月から始まり、7か月間続くという組み立てです。
1.2 どの都道府県がどの区か
自分の住む地域がどの区に当たるのかも決まっています。
告示の別表では、Ⅰ区が北海道と青森県、秋田県です。Ⅱ区は岩手県、山形県、新潟県です。
Ⅲ区は宮城県、福島県、富山県、長野県です。Ⅳ区は石川県と福井県です。
Ⅴ区は栃木県、群馬県、山梨県、岐阜県、鳥取県、島根県です。そしてⅥ区が、その他の都府県となっています。
つまり大都市圏の多くはⅥ区で、支給期間は11月から3月までの5か月間、単身世帯の加算額は月2630円ということになります。
Ⅵ区はその他の都府県。単身世帯だとⅠ区は月1万2780円、Ⅵ区は月2630円で1万150円の差がつく1/4
出所:厚生労働省「生活保護法による保護の基準」(昭和38年厚生省告示第158号)をもとにLIMO編集部作成
1.3 世帯人員別の加算額
額は世帯の人数でも変わります。
単身世帯の場合、Ⅰ区は月1万2780円、Ⅱ区は9030円、Ⅲ区は7460円、Ⅳ区は6790円、Ⅴ区は4630円、Ⅵ区は2630円です。
Ⅰ区とⅥ区では月1万150円の差があります。同じ生活保護でも、住んでいる地域で冬の上乗せがこれだけ変わります。
2人世帯になるとⅠ区は月1万8140円、Ⅵ区は3730円です。5人世帯ではⅠ区が月2万2890円、Ⅵ区が4710円となります。
10人以上の世帯は、1人増すごとにⅠ区で830円、Ⅵ区で180円が加算されます。
1.4 級地では変わらない
ここが少しややこしいところです。
生活扶助の基準額は、食費等の個人的費用である第1類と、光熱水費等の世帯共通的費用である第2類を合算して算出されます。第1類は年齢別、第2類は世帯人員別です。
冬季加算は第2類に上乗せされるもので、加算額は級地によって変わりません。地区区分と世帯人員だけで決まります。
なお冬季加算のほかにも、障害者加算など特定の世帯に付く加算があります。自分の世帯にどの加算が付くのかは、お住まいの地域を所管する福祉事務所の生活保護担当に確認してください。
なお、住民税非課税世帯の要件や生活保護制度に関する詳しい解説は、下記の記事より一部を引用・参照しています。


2. 「住民税非課税世帯」は世帯全員が非課税のとき
住民税非課税世帯の考え方について、LIMOの記事「年金をもらいながらパートで働くなら「住民税非課税」の壁はいくら?最新控除額と非課税をキープできる収入目安」の要点を引きます。
住民税非課税世帯とは、世帯に属する全員が住民税非課税である場合を指します。
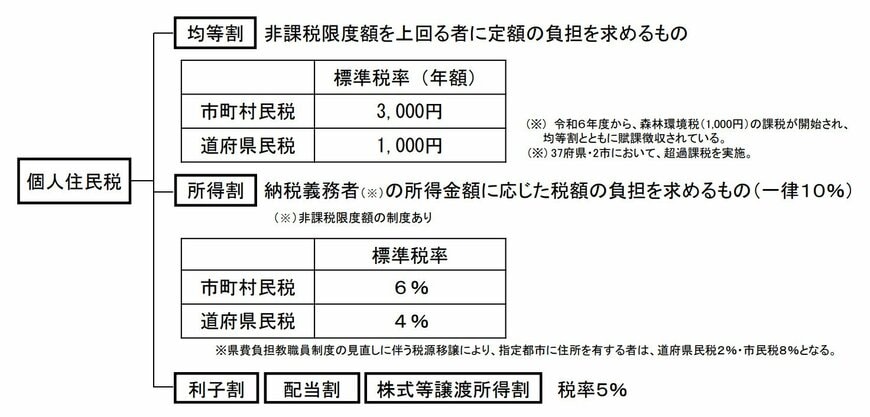
住民税非課税に該当するのは、所得割・均等割のどちらともが非課税となる人です。
- 所得割:所得金額に応じて負担するもの
- 均等割:一定の所得を上回る人すべてが定額を負担するもの
出所:LIMO「年金をもらいながらパートで働くなら「住民税非課税」の壁はいくら?最新控除額と非課税をキープできる収入目安」
3. 所得割と均等割がどちらも非課税になる要件
非課税になるのはどういう人でしょうか。
住民税の所得割・均等割がどちらも非課税となる人の要件は、以下のとおりです。
- 生活保護法の規定による生活扶助を受けている人
- 障がい者、未成年者、寡婦またはひとり親で、前年の合計所得金額が135万円以下である人
- 前年の合計所得金額が一定の基準を下回っている人
なお、所得要件の基準は自治体により異なります。
出所:LIMO「年金をもらいながらパートで働くなら「住民税非課税」の壁はいくら?最新控除額と非課税をキープできる収入目安」
3.1 自治体ごとに違う所得基準。東京23区の例
所得基準は自治体で違うため、具体例で押さえます。
例として、東京23区で非課税となる所得金額は、以下のとおりです。
同一生計配偶者または扶養親族がいる場合
35万円×(本人・同一生計配偶者・扶養親族の合計人数)+31万円以下
同一生計配偶者または扶養親族がいない場合
45万円以下
※扶養親族は、年齢16歳未満の者及び地方税法第314条の2第1項第11号に規定する控除対象扶養親族に限る
出所:LIMO「年金をもらいながらパートで働くなら「住民税非課税」の壁はいくら?最新控除額と非課税をキープできる収入目安」
4. 年金収入120万円の人がパートでいくらまで働けるか
年金を受け取りながら働くとき、計算はどう進むでしょうか。
非課税世帯の要件である所得の目安は、各種控除を差し引いた後の金額がもとになっています。
例として、65歳以上の年金受給者について、住民税非課税となるパート収入を計算してみましょう。
〈条件〉
- 65歳以上
- 単身世帯
- 東京23区内に在住
- 年金収入120万円(月額10万円)
〈控除額(令和8年度基準)〉
- 公的年金等控除:110万円 ※65歳以上・公的年金以外の所得が1000万円以下・年金収入330万円未満の場合
- 給与所得控除:65万円 ※給与収入金額190万円以下の場合
- 所得金額調整控除:最大10万円 ※給与所得と公的年金等に係る雑所得の両方がある場合
出所:LIMO「年金をもらいながらパートで働くなら「住民税非課税」の壁はいくら?最新控除額と非課税をキープできる収入目安」
4.1 控除を1つずつ引いてみる
控除を順に引いてみます。
単身世帯・東京23区内在住のため、非課税となる目安は所得45万円以下です。
年金収入120万円から110万円の控除額を引くと、年金所得は10万円となります。
年金とパート収入の両方がある場合は最大10万円の「所得金額調整控除」が適用され、パートの給与所得から差し引かれます。
出所:LIMO「年金をもらいながらパートで働くなら「住民税非課税」の壁はいくら?最新控除額と非課税をキープできる収入目安」


