

「介護費用のことで困ったら、とりあえず地域包括支援センターに相談すればよい」——そう思っている人は多いはずです。しかし、ケアプランや制度の相談と、費用そのものの工面は、実は別の窓口が担っています。
この記事では、介護費用について相談できる窓口を、役割ごとに自治体・厚生労働省の公式情報にもとづき編集部が整理します。
1. 制度・ケアプランの相談は「地域包括支援センター」
自治体の案内によると、地域包括支援センターは、保健師・社会福祉士・主任ケアマネジャーなどの専門職を配置し、高齢者や家族からの総合的な相談に対応する窓口です。要支援1・2の人のケアプラン作成もここが担当します。
一方、要介護1〜5の認定を受けた人のケアプランは、居宅介護支援事業所のケアマネジャーが担当します。「介護のことは全部、地域包括支援センターに聞けばよい」と思っていると、すでに要介護認定を受けている人は、担当のケアマネジャーに相談したほうが早い場合があります。
2. 【編集者の視点】
実務上、地域包括支援センターは全国の市区町村に必ず設置されています。まだ介護保険サービスを利用していない段階でも、「そろそろ親の介護が心配」という時点で相談してよい窓口です。早めに顔つなぎをしておくと、その後の手続きがスムーズになります。
※本記事は、編集部が自治体・厚生労働省が公表する公式の最新情報を直接確認の上、執筆・検証しています。
3. 費用そのものが足りない場合は「社会福祉協議会」の貸付制度
ケアプランの相談先とは別に、介護費用そのものの工面に困った場合の相談先もあります。厚生労働省が公表する資料によると、「生活福祉資金貸付制度」は、低所得者・障害者・高齢者世帯を対象に、資金の貸付と必要な相談支援を行う制度で、実施主体は都道府県社会福祉協議会、窓口は市区町村社会福祉協議会です。
このうち「福祉資金」は、日常生活上療養または介護を要する高齢者が属する世帯を対象としており、介護費用や福祉用具の購入費などに充てることができます。「収入が少ないから介護サービスを諦めるしかない」と思い込む前に、この制度の存在を知っておく価値があります。
3.1 【介護費用に関する相談窓口の役割分担】
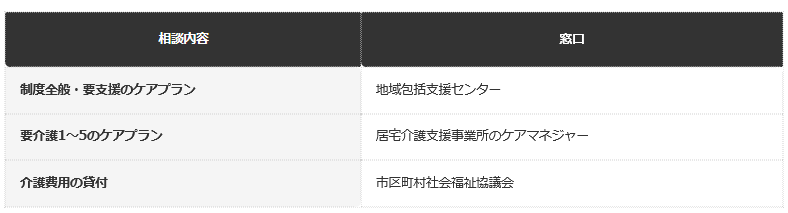
- 制度全般・要支援のケアプラン:地域包括支援センター
- 要介護1〜5のケアプラン:居宅介護支援事業所のケアマネジャー
- 介護費用の貸付:市区町村社会福祉協議会
4. 【編集者の視点】
実務上、この制度は「低所得者・障害者・高齢者世帯」を対象としており、審査には一定の時間がかかります。急ぎで費用が必要な場合は、あわせて他の負担軽減制度(高額介護サービス費等)の申請状況も確認しておくとよいでしょう。詳しい条件は、お住まいの市区町村社会福祉協議会に確認するのが確実です。
5. 連帯保証人の有無で、貸付の利子が変わる
生活福祉資金貸付制度を利用する際、連帯保証人を立てられるかどうかは、費用面で見過ごせないポイントです。厚生労働省の資料によると、連帯保証人ありの場合は無利子、連帯保証人なしの場合でも借入は可能ですが、年1.5%の利子がかかるとされています。
5.1 【生活福祉資金貸付制度の連帯保証人と利子の関係】
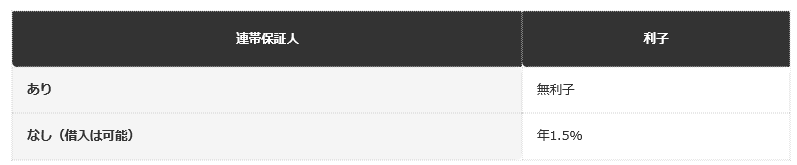
- 連帯保証人あり:無利子
- 連帯保証人なし(借入は可能):年1.5%
介護保険の自己負担割合や高額介護サービス費の仕組みそのものについては、介護保険料と自己負担割合の基本を整理した別記事もあわせて確認しておくと、費用面の全体像がつかみやすくなります。要介護認定の申請自体がまだの場合は、住民税非課税世帯の優遇措置を整理した別記事も参考にしてみてください。
6. まとめ
- 制度・ケアプランの相談は、地域包括支援センターまたはケアマネジャーが窓口です。
- 要支援1・2は地域包括支援センター、要介護1〜5はケアマネジャーが担当します。
- 介護費用そのものの工面に困った場合は、市区町村社会福祉協議会の生活福祉資金貸付制度が利用できる場合があります。
「介護のことは全部、地域包括支援センターで完結する」と思い込んでいると、費用面で困ったときに社会福祉協議会という選択肢を見落としがちです。相談内容によって窓口が分かれていることを知っておくと、必要な支援にたどり着きやすくなります。
まずは地域包括支援センターに相談し、費用面での不安があれば、あわせて社会福祉協議会の制度についても聞いてみることをおすすめします。
7. よくある質問
7.1 Q. 介護のことで困ったら、どこに相談すればよいですか。
A. まずは地域包括支援センターに相談するのが確実です。要介護認定を受けている場合は、担当のケアマネジャーに相談する方法もあります。
7.2 Q. 要支援と要介護で、ケアプランの相談先は違いますか。
A. 違います。要支援1・2は地域包括支援センター、要介護1〜5は居宅介護支援事業所のケアマネジャーが担当します。
7.3 Q. 介護費用そのものが足りない場合はどうすればよいですか。
A. 市区町村社会福祉協議会の「生活福祉資金貸付制度」を利用できる場合があります。日常生活上療養または介護を要する高齢者がいる世帯が対象です。
7.4 Q. 生活福祉資金貸付制度は無利子ですか。
A. 連帯保証人を立てる場合は無利子ですが、連帯保証人なしでも借りられ、その場合は年1.5%の利子がかかります。
7.5 Q. まだ介護保険サービスを利用していなくても地域包括支援センターに相談してよいですか。
A. 相談してよい窓口です。「そろそろ介護が心配」という段階でも対応してもらえます。

参考資料
齊藤 慧


