

「会社員は年末調整で税金の手続きが完結するから、住民税の申告なんて自分には関係ない」——そう思っている人は多いかもしれません。しかし実は、住民税にも所得税とは別建ての「申告」というルールがあり、状況によっては自分で行う必要が生じます。
この記事では、住民税の申告が必要な人・不要な人を、自治体の公式情報にもとづき編集部が整理します。
1. 給与所得のみで年末調整済みなら、住民税の申告は原則不要
自治体の案内によると、勤務先から市区町村へ「給与支払報告書」が提出されている場合、住民税の申告は原則として不要です。給与所得のみで年末調整を受けている会社員は、この給与支払報告書によって、市区町村側が所得を把握できる仕組みになっています。
「年末調整をしているのだから、住民税の申告も自動的に済んでいるはず」という理解は、給与所得のみの会社員であれば、結果としてはおおむね正しいことになります。ただし、これはあくまで「給与支払報告書が提出されているから」であり、住民税の申告そのものが免除されているわけではない点は押さえておくとよいでしょう。
2. 【編集者の視点】
実務上、給与支払報告書は勤務先が毎年1月末までに市区町村へ提出する書類です。何らかの事情で勤務先の提出が遅れたり漏れたりすると、住民税額の決定が遅れることもあります。心当たりがある場合は、勤務先の経理担当に確認してみるとよいでしょう。
※本記事は、編集部が自治体が公表する公式の最新情報を直接確認の上、執筆・検証しています。
3. 給与以外の所得が「1円でも」あれば、申告が必要になる
もう一つ見落とされがちなのが、副業などで給与以外の所得がある場合の扱いです。自治体の案内によると、給与以外の所得がある場合は、住民税の申告が必要とされています。「少額だから申告しなくてもいいだろう」という考え方は当てはまりません。
「副業の所得が数千円程度なら、わざわざ申告しなくても大丈夫だろう」と考えていると、実際には金額の多寡にかかわらず申告が必要になることを見落としがちです。所得税の確定申告が不要な範囲であっても、住民税の申告は別途必要になるケースがある点に注意が必要です。
3.1 【住民税の申告が必要か・不要か】
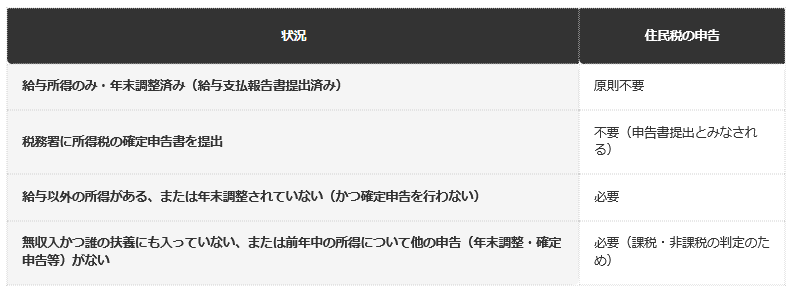
前提:自治体公表の資料に基づく編集部整理1/2
出所:LIMO編集部作成
- 給与所得のみ・年末調整済み(給与支払報告書提出済み):原則不要
- 税務署に所得税の確定申告書を提出:不要(申告書提出とみなされる)
- 給与以外の所得がある、または年末調整されていない(かつ確定申告を行わない):必要
- 無収入かつ誰の扶養にも入っていない、または前年中の所得について他の申告(年末調整・確定申告等)がない:必要(課税・非課税の判定のため)
4. 【編集者の視点】
実務上、住民税の申告漏れに気づかず放置してしまうと、後から追加で税額が決定される場合があります。副業所得がある人は、確定申告をするかどうかにかかわらず、住民税の申告が必要かどうかを毎年チェックする習慣をつけておくとよいでしょう。
5. 「無収入」や「転入」でも、申告が必要になることがある
意外と見落とされがちなのが、まったく収入がなかった人や、前年中に他の市区町村から転入した人の扱いです。自治体の案内によると、無収入の人や前年中に転入した人は、給与・年金以外の所得の有無にかかわらず、申告がないと市区町村側で課税・非課税の決定ができないとされています。
「収入がないのだから、税金に関する手続きは何もしなくていいはず」と考えていると、実際には住民税非課税証明書の発行や各種の軽減制度の判定に、この申告が必要になる場合があることを見落としがちです。無収入の年があった場合こそ、申告の要否を確認しておく価値があります。
5.1 【申告が必要になりやすいケース】
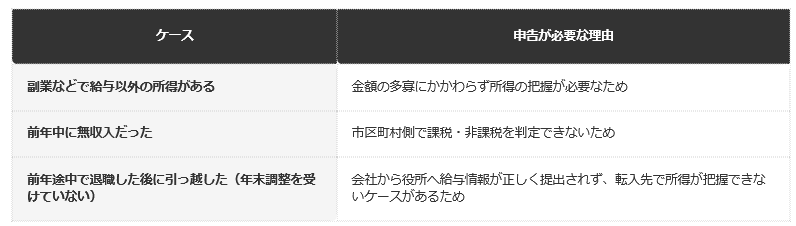
一覧表2/2
出所:LIMO編集部作成
- 副業などで給与以外の所得がある:金額の多寡にかかわらず所得の把握が必要なため
- 前年中に無収入だった:市区町村側で課税・非課税を判定できないため
- 前年途中で退職した後に引っ越した(年末調整を受けていない):会社から役所へ給与情報が正しく提出されず、転入先で所得が把握できないケースがあるため
6. 【編集者の視点】
実務上、住民税非課税世帯向けの給付金や軽減制度を利用する際、無収入の年に申告をしていないと、非課税であることの証明がスムーズに進まないことがあります。収入がない年ほど、申告の要否を市区町村の窓口で確認しておくことをおすすめします。
住民税決定通知書の見方については、住民税決定通知書はいつ届く?見方の基本を整理した別記事もあわせて確認してみてください。
7. まとめ
- 給与所得のみで年末調整済みの場合、住民税の申告は原則不要です。
- 給与以外の所得が1円でもある場合は、住民税の申告が必要になります。
- 無収入だった年や転入した年も、課税・非課税の判定のために申告が必要な場合があります。
「会社員だから住民税の申告は関係ない」という思い込みは、給与以外の所得がある場合や、年末調整を受けていない場合には当てはまりません。自分の状況が申告不要のケースに当てはまるかどうか、一度確認しておくことが大切です。
副業をしている人や、無収入の年があった人は、住民税の申告が必要かどうかを市区町村の窓口で確認してみることをおすすめします。
8. よくある質問
8.1 Q. 会社員は住民税の申告をしなくてよいですか。
A. 給与所得のみで年末調整済みの場合は、原則として申告不要です。勤務先から提出される給与支払報告書によって、市区町村が所得を把握します。
8.2 Q. 所得税の確定申告をした場合、住民税の申告も別途必要ですか。
A. 不要です。確定申告書を提出すると、住民税の申告書も提出されたものとみなされます。
8.3 Q. 副業の所得が少額でも、住民税の申告は必要ですか。
A. 必要です。給与以外の所得は、金額の多寡にかかわらず申告が必要とされています。
8.4 Q. 前年中に収入がなかった場合も、申告は必要ですか。
A. 必要になる場合があります。無収入の年でも、課税・非課税の決定のために申告が求められることがあります。

参考資料
齊藤 慧


