新NISAの口座変更・金額変更のデメリットとは?証券会社の乗り換えや銘柄変更、クレカ積立の設定変更まで、非課税枠を失わないために知っておきたい注意点
証券会社を変える前に知りたい届出期限や、積立額を減らすと消える非課税枠のしくみを、編集部試算とあわせて整理します
JOURNEY_STUDIO7/shutterstock.com


目次[開く][閉じる]
- 1. 新NISAで「変更」できる4つのこと——まず全体像を整理する
- 1.1 年間投資枠と非課税保有限度額のおさらい
- 1.2 見直せる4つの項目
- 2. 証券会社(金融機関)を変更する最大の罠——「今年もう買っていたら変更できない」
- 2.1 変更の手続きと届出期限
- 2.2 「今年もう買っている」と変更できない
- 2.3 【証券会社を変更する前に確認すること】
- 3. 【編集者の視点】
- 4. 積立金額を変更すると、非課税枠の「使い残し」がそのまま消える
- 4.1 年の途中で減額・停止するとどうなるか
- 4.2 【積立金額を変更した場合の非課税枠】
- 5. 【編集者の視点】
- 6. クレジットカード積立の設定を変更する前に知っておきたい2つの盲点
- 6.1 盲点1:ポイント還元率は制度ではなく「各社の判断」で決まる
- 6.2 盲点2:買付日を自由に選べなくなる
- 7. 銘柄変更(スイッチング)は「乗り換え」ではなく「売って買い直す」
- 7.1 「スイッチング」という一括商品はない
- 7.2 売却しても、その年の非課税枠はすぐには戻らない
- 7.3 【銘柄変更で非課税枠に戻る金額】
- 8. 【編集者の視点】
- 9. まとめ
- 10. よくある質問
- 10.1 Q. 新NISAの証券会社はいつでも変更できますか?
- 10.2 Q. 積立金額を増額した場合も非課税枠は消えますか?
- 10.3 Q. クレジットカード積立の設定はいつ変更すればいいですか?
- 10.4 Q. 銘柄変更をしても非課税で運用できますか?
- 参考資料
新NISAを始めて1年、2年と経つと、最初に決めた証券会社や積立金額、クレジットカード、投資信託の銘柄を「このままでいいのか」と考える場面が出てきます。
結論から言うと、新NISAは金融機関も積立金額も銘柄も変更できる制度です。ただし、変更のたびに「非課税枠」や「手続きの期限」に関わる見落としやすいルールがあり、知らずに動くと使えるはずだった非課税枠を減らしてしまうことがあります。
特に、証券会社の乗り換えキャンペーンやクレジットカードのポイント還元率の変更をきっかけに「今すぐ変えたい」と考えている方は、変更前に一度立ち止まって確認しておくことをおすすめします。
なお、新NISA制度の年間投資枠や非課税保有限度額に関する基本的な説明は、下記の記事より一部を引用・参照しています。
1. 新NISAで「変更」できる4つのこと——まず全体像を整理する
新NISAで生活の変化に合わせて見直せる項目は、大きく分けて4つあります。それぞれの基本ルールを先に押さえておきましょう。
1.1 年間投資枠と非課税保有限度額のおさらい
新NISAには、つみたて投資枠(年120万円)と成長投資枠(年240万円)があり、併用すると年間最大360万円まで投資できます。
生涯にわたって非課税で保有できる上限額(非課税保有限度額)は1800万円で、このうち成長投資枠で使えるのは1200万円までと決まっています。
1800万円という数字だけ聞くと遠い話に感じますが、実際に積み立てを続けていると、証券会社やカードを見直したくなるタイミングは意外と早く訪れるものです。私自身も家計の状況が変わるたびに、口座やカードの使い方を見直してきました。制度の大枠を先に知っておくだけで、迷ったときの判断がぐっと楽になります。
1.2 見直せる4つの項目
具体的に見直せるのは、①口座を持つ証券会社(金融機関)、②毎月の積立金額、③クレジットカード決済の設定、④積み立てる投資信託の銘柄、の4つです。
このうち①と④は「非課税保有限度額」に、②と③は「年間投資枠」の使い方に、それぞれ関わってきます。次の章から、変更のたびに見落としやすい落とし穴を一つずつ確認していきます。
2. 証券会社(金融機関)を変更する最大の罠——「今年もう買っていたら変更できない」
「口座が使いにくい」「他社の方がポイントが貯まる」といった理由で証券会社を変えたいと考える人は少なくありません。ただし、変更には期限と条件があります。
2.1 変更の手続きと届出期限
金融機関を変更するには、今の証券会社に「金融商品取引業者等変更届出書」を提出し、交付された「勘定廃止通知書」を新しい証券会社に「非課税口座開設届出書」とあわせて提出します。
この届出は、変更後の証券会社でNISA口座を使い始めたい年の前年10月1日から、その年の9月30日までの間に提出する必要があります。
2.2 「今年もう買っている」と変更できない
見落とされがちなのが、金融商品取引業者等変更届出書を提出する時点で、今の証券会社のNISA口座で既にその年の買い付けをしていると、その年分の金融機関変更はできないというルールです。
つみたて投資枠で毎月自動的に買い付けている場合、1月には既にその年の買い付けが始まっています。年の途中で「今すぐ変えたい」と思っても、実際に変更できるのは翌年分からになるケースがほとんどです。
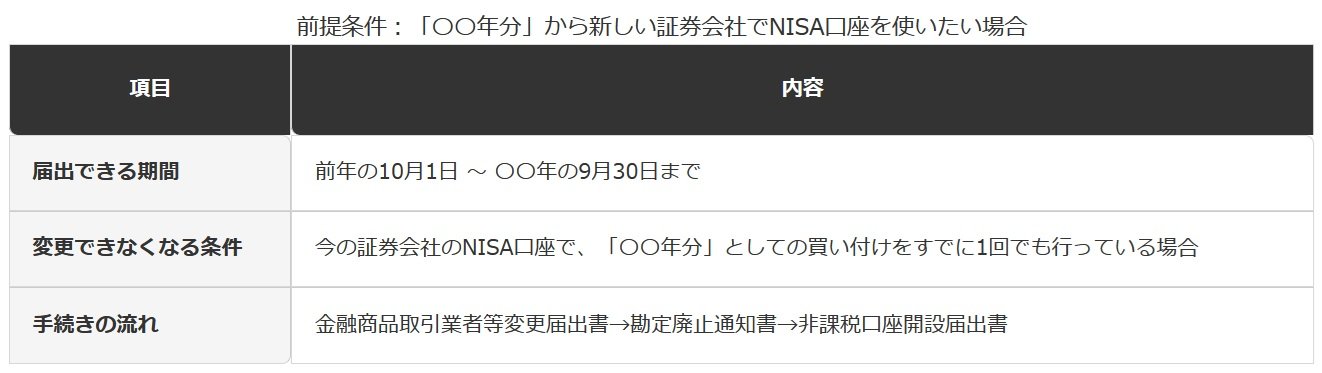
2.3 【証券会社を変更する前に確認すること】
届出の期限
- 開始したい年の前年10月1日〜開始したい年の9月30日まで
変更できなくなる条件
- 今の証券会社のNISA口座で、開始したい年に既に買い付け済みの場合
「今すぐ乗り換えたい」と思っても、積立設定を止め忘れていただけで来年扱いになってしまうのは、なんだかもったいない話です。動き出す前に、まず今年の買い付け状況を確認しておきたいところです。
3. 【編集者の視点】
実務の罠として、つみたて投資枠で自動積立を設定している人は、ほぼ全員が年始の時点でその年の買い付けを済ませていることになります。「思い立ったが吉日」で年内に乗り換えられるケースは、実際には少数派です。
証券会社の乗り換えキャンペーンは年末から年始にかけて多く展開されますが、キャンペーンを見てから慌てて手続きしても、既にその年の積立が始まっていれば、変更は翌年分に回ることになります。
年内に変更したいなら、前年のうちに動き出す必要があります。今の証券会社の積立設定を年内の買い付け前に停止し、金融商品取引業者等変更届出書を提出しましょう。
手続きには数週間から1ヶ月程度かかることもあるため、余裕を持って進める必要があります。また、変更前に保有していた商品は新しい証券会社に移管できず、そのまま元の証券会社に残る点も確認しておきましょう。
不明な点があれば、変更先の証券会社のNISA口座担当窓口に、いつまでに何を提出すればよいかを具体的に問い合わせることをおすすめします。
4. 積立金額を変更すると、非課税枠の「使い残し」がそのまま消える
家計の変化で積立額を減らしたい、あるいは増やしたいと考える場面もあるでしょう。ここで見落としやすいのが、非課税枠の"使い残し"の扱いです。
4.1 年の途中で減額・停止するとどうなるか
つみたて投資枠の年間投資枠は120万円ですが、この枠はその年のうちに使い切らなければ、余った分を翌年に繰り越すことはできません。
例えば、1月から6月まで月10万円ずつ積み立て(60万円)、7月から家計の都合で月5万円に減額した場合、年間の投資額は90万円にとどまります。
残り30万円分の非課税枠は、使わないまま消えてしまう計算です。積立を一時停止した場合はさらに影響が大きく、7月以降ずっと停止すると60万円分しか使わず、60万円分が消滅します。
積立額を減らしただけのつもりが、非課税枠までまるごと手放すことになるとは、なかなか気づきにくいものです。私自身も月2万円という少額から積立を始めた身なので、金額を調整したくなる気持ちはよく分かります。無理のない範囲で、枠をできるだけ使い切る工夫を考えたいところです。
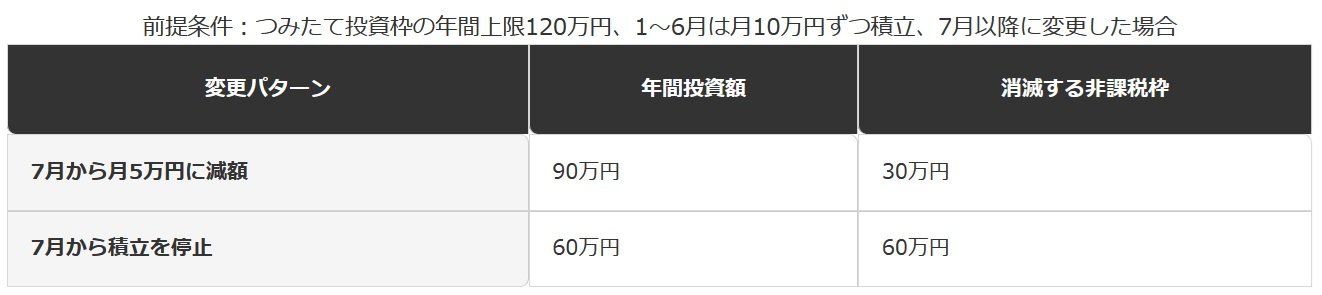
4.2 【積立金額を変更した場合の非課税枠】
7月から月5万円に減額した場合
- 年間投資額:90万円
- 消滅する非課税枠:30万円
7月から積立を停止した場合
- 年間投資額:60万円
- 消滅する非課税枠:60万円
5. 【編集者の視点】
積立金額の変更手続き自体は、多くの証券会社でオンラインから数分で完了します。ただし、いつから反映されるかは、証券会社ごとに定められた締切日によって変わります。
NISA制度そのものには、積立金額の変更タイミングに関する規定はありません。あくまで各証券会社が任意に定めた運用ルールであり、締切を過ぎて申請すると反映が翌々月にずれ込むこともあります。
反映が遅れれば、その分だけその年の積立ペースが崩れ、年間投資枠の消化額にも影響します。増額・減額どちらの場合も、変更前に自分が使っている証券会社の締切日を必ず確認しましょう。
年の後半に大きく減額・停止する予定がある場合は、年初からの積立ペースを見直し、できるだけ120万円・240万円の枠に近づける計画を立てておくと、非課税枠を無駄にしにくくなります。
判断に迷うときは、証券会社のコールセンターや窓口で「今年の非課税枠をあとどれだけ使えるか」を確認するとよいでしょう。
6. クレジットカード積立の設定を変更する前に知っておきたい2つの盲点
クレジットカード決済でポイントを貯めながら積み立てる「クレカ積立」も、証券会社やカードを見直したくなる場面が多い仕組みです。ここには、他の変更とは違うタイプの落とし穴があります。
6.1 盲点1:ポイント還元率は制度ではなく「各社の判断」で決まる
クレカ積立で受け取れるポイントの還元率は、証券会社やクレジットカード会社が独自に定めているサービスの一部です。
金融庁のNISA制度に関するよくある質問のページを確認しても、クレジットカード決済の還元率や積立設定の変更タイミングについての記述は見当たりません。
つまり、還元率が上がったからカードを乗り換える、下がったから積立を見直すという判断は、NISA制度上のルールの話ではなく、あくまで各社のサービス内容を比較する話だと捉えておく必要があります。
6.2 盲点2:買付日を自由に選べなくなる
クレジットカード決済を選ぶと、買い付けが実行される日は、証券会社があらかじめ定めた月1回の日付に固定されます。
毎月の給料日に合わせて買い付けたい、複数日に分けて積み立てたいといった希望がある場合は、クレジットカード決済ではなく口座引き落としを選ぶ必要があります。
還元率の数字だけを見てカードを選び直したくなる気持ちはよく分かりますが、還元率はあくまで証券会社ごとのサービスの一部だと捉えておくと、数字に振り回されずに済みます。買付日の自由度など、ポイント以外の使い勝手もあわせて比べておくと、後悔の少ない選び方につながります。
7. 銘柄変更(スイッチング)は「乗り換え」ではなく「売って買い直す」
積み立てる投資信託そのものを変えたい場合も、証券会社の変更や積立金額の変更とは違う仕組みを理解しておく必要があります。
7.1 「スイッチング」という一括商品はない
新NISAには、保有している商品を別の商品へ一括で乗り換える「スイッチング」という取引そのものは存在しません。
銘柄を変更したい場合、実際には「今の商品を売却する」取引と「別の商品を新たに買い付ける」取引という、2つの別々の取引を自分で行うことになります。
実際、新NISAは長期間「あえて動かさない」運用が資産形成の基本とされており(【新NISAシミュレーション】月10万円×15年積立+放置で資産はどう化ける?月3万円の少額戦略も公開で詳しく試算しています)、銘柄を変える前に一度、変更の目的がはっきりしているかを確認する価値があります。
7.2 売却しても、その年の非課税枠はすぐには戻らない
非課税保有限度額は、売却した商品の「簿価(取得価額)」の分だけ、翌年以降に再利用できるようになります。
例えば、簿価80万円で買った商品が値上がりして100万円になった時点で売却した場合、翌年に復活する非課税枠は、値上がり分を含めた100万円ではなく、簿価の80万円分だけです。
含み益の20万円分は、非課税の恩恵を受けた利益として実現するだけで、非課税枠には戻ってきません。値上がりしている商品ほど、売却して銘柄を変えることの「機会費用」が大きくなるといえます。
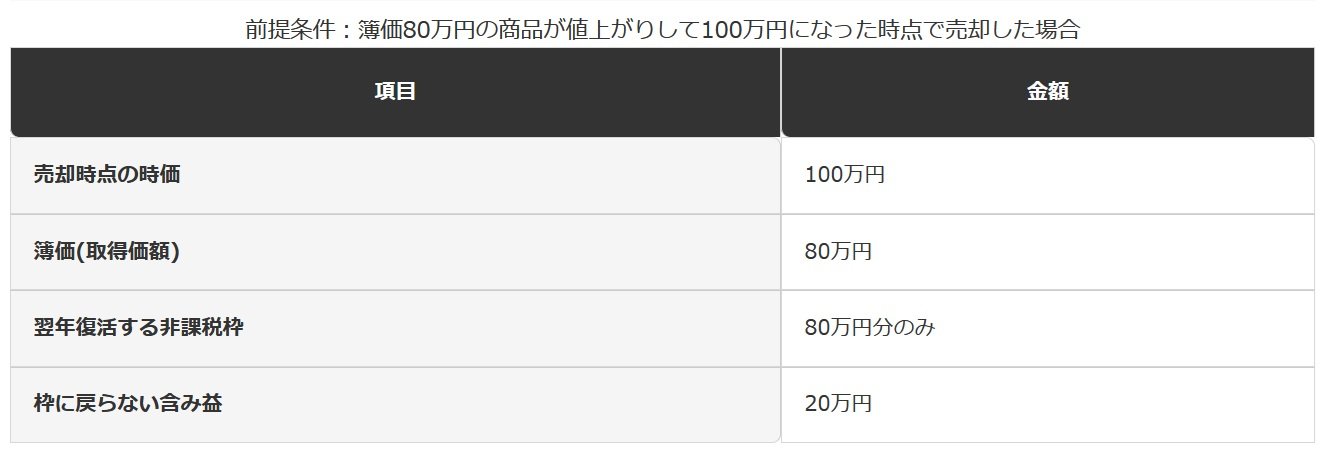
7.3 【銘柄変更で非課税枠に戻る金額】
売却前の状況
- 簿価:80万円
- 売却時の時価:100万円
売却後に戻る非課税枠
- 翌年以降に戻る枠:80万円分のみ
- 戻らない含み益:20万円分
8. 【編集者の視点】
銘柄変更のもう一つの罠は、売却後の再投資で非課税メリットを十分に受けられなくなる期間(タイムラグ)が生じることです。
売却して得た資金をすぐに同じだけの非課税枠で再投資したくても、売却分の非課税枠が復活するのは翌年以降です。
また、年間投資枠の上限があるため、一括で買い直すことができず、一時的に課税口座で運用することになれば、非課税の恩恵(複利効果を最大化する環境)を十分に活かせなくなる機会費用が発生します。
「今の商品のパフォーマンスが良くない」という理由で銘柄を変えたくなることもありますが、短期的な値動きだけで判断すると、含み益を確定させて非課税枠の一部を失ったうえ、複利の蓄積も振り出しに戻ってしまいます。
銘柄変更を検討する際は、①今の商品に含み益が出ているか、②変更後にどれだけの非課税枠が翌年以降に戻るか、③変更の目的が短期的な値動きへの反応でないか、の3点を確認しましょう。
判断に迷う場合は、証券会社の窓口や金融庁のNISA特設サイトのよくある質問で制度面を確認したうえで、あらためて検討することをおすすめします。
「含み益の分だけ枠が減るなんて聞いていなかった」と後悔することを避けるためにも、動かす前に一度、本当に今変える必要があるのか、立ち止まって考えてみてほしいと思います。急いで売却するより、まず制度のルールを知ることが結局は一番の近道になります。
※本記事は、編集部が金融庁・日本証券業協会が公表する公式の最新一次資料を直接確認の上、執筆・検証しています。
9. まとめ
- 証券会社の変更は、その年にNISA口座で1回でも買い付けをしていると、当年中は認められません。
- 積立金額を減額・停止すると、使わなかった非課税枠はその年で消滅し、翌年に繰り越せません。
- クレジットカード積立の還元率や買付日のルールは、NISA制度ではなく各証券会社が独自に定めているものです。
- 銘柄変更は「乗り換え」ではなく売却と新規買付の2つの取引で、含み益の分だけ非課税枠が目減りします。
新NISAの「変更」は、どれも制度として認められている一方で、タイミングや金額の面では、知らないまま動くと非課税枠を余分に手放してしまう仕組みになっています。
証券会社や積立額、銘柄を見直したくなったときは、変更前に一度、届出の期限や非課税枠への影響を確認してから手続きを進めることをおすすめします。
10. よくある質問
10.1 Q. 新NISAの証券会社はいつでも変更できますか?
A. 変更の手続き自体はできますが、今の証券会社のNISA口座でその年に既に買い付けをしていると、その年分の変更はできません。変更したい場合は、新しい証券会社を使いたい年の前年10月1日からその年の9月30日までに届け出る必要があります。
10.2 Q. 積立金額を増額した場合も非課税枠は消えますか?
A. 増額の場合、非課税枠を使い切れずに消える心配はありません。ただし、年間投資枠(つみたて投資枠120万円・成長投資枠240万円)を超える金額は積み立てられないため、上限を超えないよう金額を設定する必要があります。
10.3 Q. クレジットカード積立の設定はいつ変更すればいいですか?
A. 証券会社ごとに毎月の受付締切日が設けられており、締切を過ぎると反映が翌々月にずれ込むことがあります。変更を希望する月の前に、利用している証券会社の締切日を確認しておくと安心です。
10.4 Q. 銘柄変更をしても非課税で運用できますか?
A. 新しく買い付けた商品は非課税で運用できます。ただし、売却した商品の含み益の分は非課税枠として翌年以降に戻ってこないため、変更前に簿価と時価の差を確認しておくとよいでしょう。
関連記事
【S&P500は今から買っても遅い?】2022年の下落直前に120万円を一括で買うと元に戻るまで約2年、2026年9月末は約192.6万円。毎月10万円の積立なら約222.4万円の試算
S&P500の過去10年(2016年11月〜2026年11月)で15%以上の下落は4回あり、高値に戻るまでの期間は約4か月から約2年でした。最長だった2022年の下落の直前に120万円を一括で買うと、元に戻るまで約2年かかり、2026年9月末は約192.6万円の試算。毎月10万円の積立なら約1年4か月後に払込額を上回り、約222.4万円でした。一方、下落が短かった2025年は一括が上回っています。
【新NISAで老後2000万円】30歳・40歳・50歳から始めたら毎月いくら?50歳からは年3%でも「月8万8116円」
新NISAで65歳までに2000万円をつくるには毎月いくら必要か、30歳・40歳・50歳から始めた場合を利回り別に試算。50歳からの場合に注意したい非課税枠の上限と、NISAの積み立てでよく使われる代表的な5本のファンドの特徴も確認します。
友人はオルカンで100万円が150万円に。私も始めたのに増えないのはなぜ?買った時期と一括・積立で比べてみる
友人はオルカンで100万円が150万円に増えたのに、自分は増えない。同じオルカンでも、買った時期と一括か積立かで結果は大きく変わります。運用会社が公表する基準価額をもとに100万円の評価額を比べ、2020年や2025年の下落局面など、世界に分散していても残るリスクも確認します。
参考資料
LIMO編集部NISA解説班