


公的年金の定期支払は偶数月におこなわれ、8月もその支払月にあたります。2026年度の改定を反映した金額が届く時期が続いており、手元に入る金額と毎月出ていく金額を並べて確かめてみようという方が増えるころです。
総務省統計局が公表した家計調査の2025年(令和7年)平均結果によると、65歳以上の無職単身世帯は、実収入13万1456円に対して支出が16万1435円。差し引きで毎月2万9980円が足りない計算になります。この差は、これまで蓄えてきた貯蓄から埋めていく形になります。
この記事では、65歳以上の無職ひとり暮らし世帯の家計収支、2026年度に示された年金額、そして加入してきた経歴によって分かれる年金月額を、順に確かめていきます。
なお、65歳以上世帯の家計収支や年金額に関する詳しい解説は、下記の記事より一部を引用・参照しています。本文中の引用部分は引用ブロックで示しています。

1. 65歳以上のおひとりさま世帯、毎月およそ3万円の不足額をどう埋めるか
65歳以上の世帯の家計収支や平均的な貯蓄額については、下記の記事にくわしくまとめられています。ここではその内容から要点を引用し、話の土台となる数字として確かめていきます。
【最新データ】老後の「ふつう」が分かる!65歳以上の平均貯蓄額と年金月額は?老後夫婦のリアルな生活費と家計収支を解説
仕事から退いたあとの家計は、入ってくるお金の中心が公的年金へと移ります。現役時代のように働く時間を増やして収入を調整するという手段が使いにくくなるぶん、収入と支出の差がそのまま毎月の不足として表に出てきます。
65歳以上の無職単身世帯では、実収入13万1456円(うち社会保障給付12万212円)に対し、支出は消費支出14万8445円と非消費支出1万2990円を合わせて16万1435円。毎月2万9980円が不足している計算になります。
収入の側から見ていきます。実収入13万1456円のうち、社会保障給付が12万212円。収入のおよそ9割を公的年金などが占めていることになります。
支出の側は、消費支出14万8445円と非消費支出1万2990円に分かれます。非消費支出とは、税金や社会保険料のように、日々の暮らしのために使うお金とは別に家計から出ていく部分を指します。両方を合わせた16万1435円が、毎月出ていく金額です。
差し引きすると毎月2万9980円。1年に直すとおよそ36万円になります。この分を、貯蓄など手元の資産から埋めていく形です。
ここで注目しておきたいのが、支出の内訳です。16万1435円のうち、消費支出が14万8445円と大半を占めています。つまり、不足額を動かす要素としては、収入の側だけでなく、この消費支出がどのくらいの水準になるかも効いてくることになります。
2. 2026年度の年金額改定、国民年金1.9%・厚生年金2.0%の引き上げが意味するもの
毎月の不足は、支出の側だけで決まるものではありません。収入の柱である公的年金がいくらになるかによっても動きます。そして年金額は、現役時代の加入状況によって一人ひとり異なるうえ、物価や現役世代の賃金の動向を踏まえて毎年改定がおこなわれます。
2026年度の改定率は、国民年金(基礎年金)が1.9%、厚生年金(報酬比例部分)が2.0%。この改定を反映した金額として、日本年金機構は次の水準を公表しています。
2.1 【2026年度】日本年金機構が公表した月額の水準
- 国民年金(老齢基礎年金(満額):1人分):7万608円(+1300円)
- 厚生年金(夫婦2人分):23万7279円(+4495円)
※昭和31年4月1日以前生まれの方の老齢基礎年金の満額は月額7万408円(対前年度比+1300円)
※厚生年金は「男性の平均的な収入(平均標準報酬(賞与含む月額換算)45万5000円)」で40年間就業した場合に受け取り始める年金(老齢厚生年金と2人分の老齢基礎年金(満額))の給付水準
国民年金の保険料は加入している人が一律の金額を納める仕組みですが、厚生年金は会社員や公務員などが加入し、収入に応じた保険料を納めます。そのため、受け取る段階での金額に個人差が表れやすくなります。
あわせて押さえておきたいのが、ここに並んだ7万608円や23万7279円が、いずれも一定の条件を置いたうえでの水準だという点です。老齢基礎年金の満額は保険料を納めるべき期間をすべて納めた場合の金額であり、厚生年金の23万7279円は月額換算45万5000円の収入で40年間就業した場合を想定した夫婦2人分の給付水準として示されています。自分の受取額がこの数字と重なるとはかぎらない、という前提で読む必要があります。
3. 年金加入経歴の異なる65歳の男女5人「年金はいくらもらえる?」年金額の概算をチェック
働き方や生き方が多様になった今、自分がどのくらいの年金を受け取れるのかは、標準的な例だけでは見当をつけにくくなっています。
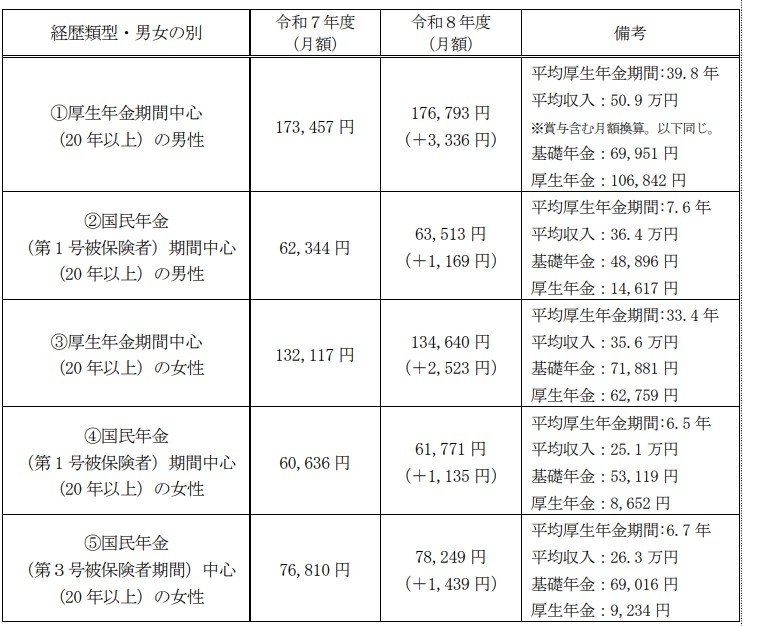
厚生労働省は、年金改定の発表と同時に、多様なライフコースに応じた年金額の例も示しています。ここでは年金加入経歴を5つのパターン(男性2パターン、女性3パターン)に分類し、「2026年度に65歳になる人」を想定した年金額の概算が提示されています。
3.1 パターン①:厚生年金に長く加入した男性のケース
月額:17万6793円
- 平均厚生年金期間:39.8年
- 平均収入:50万9000円※賞与含む月額換算。以下同じ。
- 基礎年金:6万9951円
- 厚生年金:10万6842円
3.2 パターン②:国民年金(第1号被保険者)の期間が中心だった男性のケース
月額:6万3513円
- 平均厚生年金期間:7.6年
- 平均収入:36万4000円
- 基礎年金:4万8896円
- 厚生年金:1万4617円
3.3 パターン③:厚生年金に長く加入した女性のケース
月額:13万4640円
- 平均厚生年金期間:33.4年
- 平均収入:35万6000円
- 基礎年金:7万1881円
- 厚生年金:6万2759円
3.4 パターン④:国民年金(第1号被保険者)の期間が中心だった女性のケース
月額:6万1771円
- 平均厚生年金期間:6.5年
- 平均収入:25万1000円
- 基礎年金:5万3119円
- 厚生年金:8652円
3.5 パターン⑤:国民年金(第3号被保険者)の期間が中心だった女性のケース
月額:7万8249円
- 平均厚生年金期間:6.7年
- 平均収入:26万3000円
- 基礎年金:6万9016円
- 厚生年金:9234円
上に並んだ5つの型を見比べると、厚生年金に長く加入し、かつ収入が高かった人ほど、老後の年金額は多くなる傾向が読み取れます。現役時代に国民年金の期間が中心だったのか、厚生年金の期間が中心だったのかという違いが、老後の年金水準を左右しているわけです。
先ほど確認した平均の家計では、支出が16万1435円でした。この水準と5つの型を並べてみると、支出に届く型もあれば、大きく下回る型もあります。つまり、家計調査が示した2万9980円という不足額は、平均という1点を表した数字であって、誰にでも当てはまる金額ではないということになります。
そしてもうひとつ。収入の側は制度によって決まり、いま受け取っている金額を自分の判断で動かすことは基本的にできません。一方、支出の側は、暮らし方や住まいの形によって幅が生まれる部分です。不足額を眺めるときに、支出の側にも目を向けることになるのは、このためです。
60歳・65歳以上の方が受け取れる可能性のあるお金や、公的な給付の申請漏れを防ぐための確認事項についてはこちらの記事でくわしく解説しています。あわせてご参考ください。
【2026年最新】60歳・65歳以上がもらえるお金・公的給付金一覧!年金上乗せ・雇用保険・医療介護の申請漏れを防ぐ完全ガイド!「知っておきたい」お金の仕組みを徹底解説
4. 【独自試算】毎月の支出を1万円・2万円・3万円抑えられたとしたら、不足額はどこまで縮むか
ここまでで、毎月の不足額が収入と支出の差として生まれること、そして収入の側は制度によって決まる部分が大きいことを確かめました。そこで、支出の側が少し動いたとき、不足額と貯蓄の持ちがどこまで変わるのかを試算してみます。支出をいくら抑えられるかを言い当てるための計算ではなく、動かせたとしたらどれだけ効くのかという感度を確かめるための計算です。
4.1 計算の前提として置いた条件
- 65歳以上の無職単身世帯の平均をもとに、毎月の不足額の起点を2万9980円に置く
- 収入の側は動かさず、支出の側だけを月1万円・2万円・3万円抑えられた場合に置き換える
- 物価の変動、年金額の改定、医療や介護でまとまった支出が生じる場面は考えない
- 貯蓄に当てはめる場面では手元の資産を700万円とし、利息や運用による増減は考えない
- いずれも一定の条件を置いた目安であり、この金額や期間を保証するものではない
4.2 抑えられた金額ごとに見た、毎月・1年・20年の不足額
- 抑えない場合:毎月2万9980円 1年で約36万円 20年で約719万円
- 月1万円抑えられた場合:毎月1万9980円 1年で約24万円 20年で約479万円
- 月2万円抑えられた場合:毎月9980円 1年で約12万円 20年で約239万円
- 月3万円抑えられた場合:毎月20円 収支はほぼ均衡する計算
並べてみると、抑えられた金額が1万円増えるごとに、20年間の累計はおよそ240万円ずつ小さくなっていきます。1万円という金額そのものは1カ月で見れば小さく映りますが、20年という長さを掛け合わせると、まとまった額として表れてくることになります。
4.3 同じ変化を、手元の貯蓄700万円に当てはめると
- 毎月2万9980円の不足:約233カ月 約19年5カ月
- 毎月1万9980円の不足:約350カ月 約29年2カ月
- 毎月9980円の不足:約701カ月 約58年5カ月
月1万円ぶん抑えられたと置くだけで、同じ700万円が支える期間は約19年5カ月から約29年2カ月へと、およそ9年9カ月伸びる計算になります。さらにもう1万円となると、期間の伸び方はいっそう急になります。これは、年数が不足額に反比例する形で決まるためです。ただし、後ろの2つのように50年を超える年数は、現実の見通しというより、不足額が小さい領域では感度がきわめて大きくなることを示す数字として受け取るのが妥当なところです。
4.4 1万円・2万円・3万円が、支出全体のどのくらいにあたるか
ここまでの数字だけを見ると、支出を抑えるほど話は良い方向に進むように読めます。ただ、抑える金額が支出全体のどのくらいを占めるのかも、あわせて確かめておきたいところです。
- 月1万円:消費支出14万8445円のうち約6.7%
- 月2万円:同じく約13.5%
- 月3万円:同じく約20.2%
収支がほぼ均衡する月3万円という水準は、消費支出のおよそ2割にあたります。この幅を毎月続けることが誰にでも当てはまるとはかぎりません。ここで示したのは、あくまで「動かせたとしたらどう変わるか」という感応度であって、この水準まで抑えられると見込んでよいという意味ではありません。
4.5 高齢期の支出には、抑えにくい部分がある
もうひとつ、この試算の外側にある事情として押さえておきたいのが、高齢期の支出には自分の裁量で動かしにくい部分があるという点です。医療にかかる費用や、介護が必要になったときの費用は、必要になる時期も金額も自分では選べません。住まいにかかる費用も、賃貸であれば毎月決まった額が出ていきますし、持ち家であっても修繕や維持のための支出が生じます。税金や社会保険料といった非消費支出も、家計の判断で増減させられる性質のものではありません。
つまり、支出全体が一様に動かせるわけではなく、動かしやすい部分と動かしにくい部分が混ざっています。この記事では、どの費目を抑えるべきかという踏み込み方はしていません。何を動かせるかは、住まいの形、健康の状態、ご家族の状況によって一人ひとり異なるためです。
4.6 この計算から読み取れること
この試算から見えてくるのは、毎月の支出という数字が、不足額と貯蓄の持ちの両方に効いてくるということです。しかもその効き方は一定ではなく、不足額が小さい領域に入るほど、わずかな変化が年数を大きく動かします。
同時に、抑えられる幅には限りがあることも、割合を並べたことで見えてきます。月3万円という水準が消費支出の約2割にあたる以上、支出の側だけで差をすべて埋めるという前提を置くのは無理があります。不足額を眺めるときには、支出の側と、働く期間や受け取り開始の時期といった収入の側の選択肢を、あわせて並べていくという考え方もあります。
なお、この計算は毎月の収支が一定で、貯蓄も増減しないという単純な形に置いたものです。実際には物価の動きで支出は変わりますし、年金額も毎年度の改定で動きます。貯蓄の一部を値動きのある形で持っている場合には、価格の変動があり元本割れとなる可能性もあるため、この計算のとおりには進みません。あくまで、支出と不足額の関係を大づかみにするための目安としてご覧ください。制度の内容は改正されることがありますので、最新の内容は日本年金機構などの公的機関の情報でご確認ください。




