
2026年度の公的年金は、6月の支給分から新しい金額に切り替わりました。年金に上乗せして支給される「年金生活者支援給付金」も同じ時期に給付額が見直されており、夏を過ぎたいまは、新しい水準をもとに家計を組み直す方が目立つ時期です。
毎月入ってくるお金の見通しが立つと、次に迷いやすいのが手元の資金の置き方です。預金として動かさずに置いておく分と、値動きを受け入れて運用に回す分を、どんな割合にすればよいのか。相談の場では繰り返し出てくるテーマです。
この記事では、年金生活者支援給付金の2026年度の給付額、3種類それぞれに置かれた支給要件、受け取るまでの手続きの流れ、そして受け取る年金額に生まれる個人差を順に確認していきます。
そのうえで、同じ総額を3通りの割合で預金と運用に分けた場合に、20年後の姿がどこまで変わるのかを試算します。
なお、年金生活者支援給付金の制度内容や年金の平均受給額に関する詳しい解説は、下記の記事より一部を引用・参照しています。本文中の引用部分は引用ブロックで示しています。


1. 割合を考える前に数えておきたい固定の収入|年金生活者支援給付金の2026年度の額
「年金生活者支援給付金」は、公的年金等の収入金額やその他の所得が一定の基準に満たない場合に受け取れる給付金です。制度の全体像は、LIMOの記事「年金生活者支援給付金とは?2026年最新の対象者・いくらもらえるか・ハガキが届かない理由を徹底解説」でくわしく取り上げられています。
老齢年金、障害年金、遺族年金のそれぞれに給付金が用意されており、2カ月に一度、公的年金に上乗せする形で支給されます。給付額は公的年金と同じように、年度ごとの見直しを受けます。
1.1 老齢・障害・遺族の3つで示された2026年度の月額
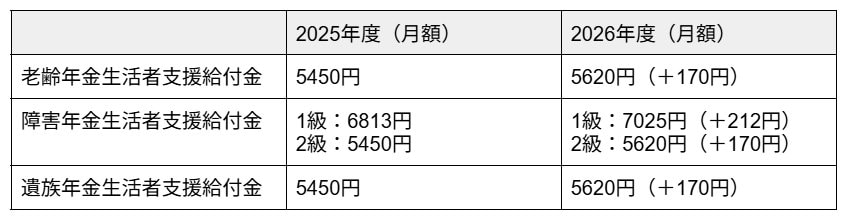
2026年度の給付額は前年度から+3.2%の引き上げが決まっており、6月支給分の「4・5月分給付金」から、この増額率が反映されています。
2026年度の月額は、給付の種類ごとに次のように示されています。
- 老齢年金生活者支援給付金(月額):5620円(※基準額)
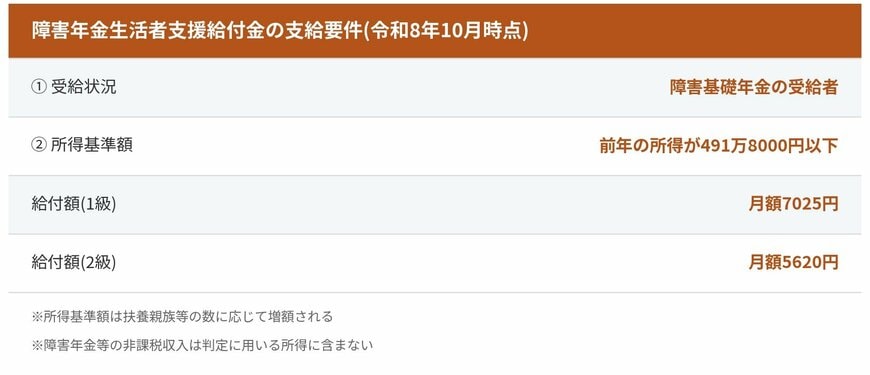
- 障害年金生活者支援給付金(月額):1級7025円・2級5620円
- 遺族年金生活者支援給付金(月額):5620円
このうち老齢年金生活者支援給付金は、上記の金額を基準額として、保険料納付済期間などをもとに一人ひとりの給付金額が計算される仕組みです。したがって、実際に振り込まれる額は基準額とそろうとは限りません。
2. この給付が家計に入るかどうかの判定|3種類それぞれに置かれた要件を読む
「老齢」「障害」「遺族」の3種類には、それぞれ別の支給要件が定められています。ひとつずつ確かめていきます。
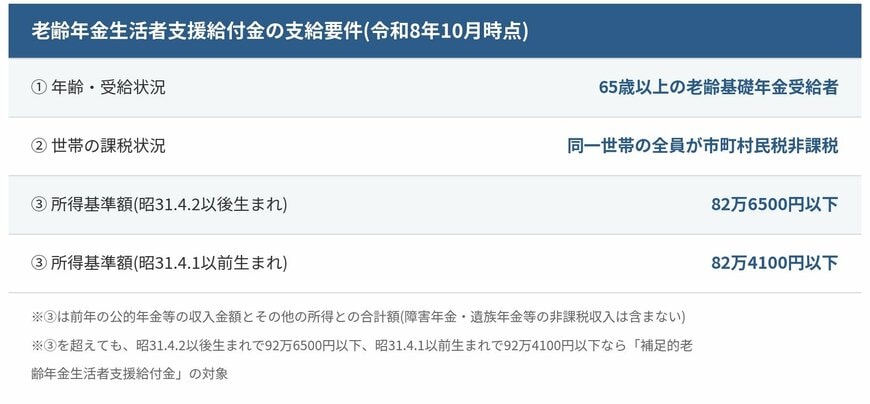
2.1 老齢年金生活者支援給付金|年齢・世帯の課税状況・前年の収入で判定される
老齢年金生活者支援給付金を受け取れるのは、次の支給要件をすべて満たす方です。
- 65歳以上の老齢基礎年金の受給者
- 同一世帯の全員が市町村民税非課税
- 前年の公的年金等の収入金額(※1)とその他の所得との合計額が昭和31年4月2日以後に生まれの方は82万6500円以下、昭和31年4月1日以前に生まれの方は82万4100円以下(※2)
※1 障害年金・遺族年金等の非課税収入は除く
※2 令和8年10月分からの基準額(令和8年9月分までは昭和31年4月2日以後生まれの方80万9000円以下、昭和31年4月1日以前生まれの方80万6700円以下)。昭和31年4月2日以後に生まれた方で82万6500円を超え92万6500円以下である方、昭和31年4月1日以前に生まれた方で82万4100円を超え92万4100円以下である方には「補足的老齢年金生活者支援給付金」が支給される
2.2 障害年金生活者支援給付金|前年の所得が基準の範囲に収まっているか
- 障害基礎年金の受給者である
- 前年の所得(※)が491万8000円以下である(扶養親族等の数に応じて増額される)
※ 障害年金等の非課税収入は除く。令和8年10月分からの基準額(令和8年9月分までは479万4000円以下)
2.3 遺族年金生活者支援給付金|判定に使われるのは前年の所得
- 遺族基礎年金の受給者である
- 前年の所得(※)が491万8000円以下である(扶養親族等の数に応じて増額される)
※ 遺族年金等の非課税収入は除く。令和8年10月分からの基準額(令和8年9月分までは479万4000円以下)
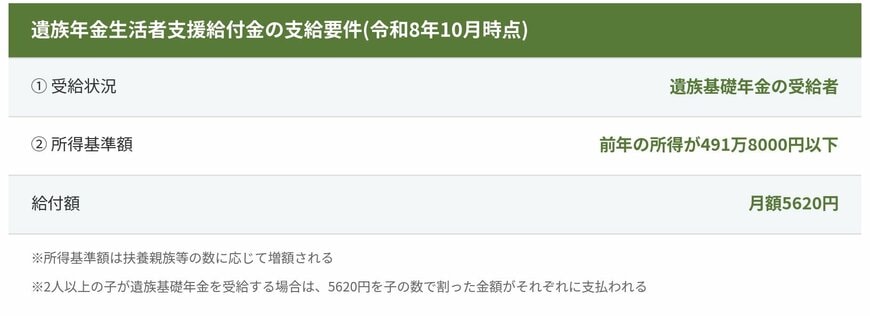
3種類のいずれにも支給要件が定められていますが、判定に使われる項目はそろっていません。老齢は年齢と世帯の課税状況、前年の収入という3つの点から判定され、障害と遺族は前年の所得で判定されます。障害と遺族については、扶養親族等の数に応じて増額されるという但し書きも置かれています。判定の細かい取り扱いは個々の状況によって異なりますので、自分の場合にあてはまるかどうかは年金事務所などの窓口で確かめておくとよいでしょう。
3. 家計に反映されるのは手続きを終えてから|届いた請求書の扱い
要件を満たしていても、給付金がひとりでに振り込まれるわけではありません。受け取るには請求の手続きが要ります。その流れについて、LIMOの記事「年金生活者支援給付金とは?2026年最新の対象者・いくらもらえるか・ハガキが届かない理由を徹底解説」から要点を引用して確認しておきましょう。
支給対象と判断された方には、日本年金機構から請求に関する書類が送付されます。基本的には、その書類に必要事項を記入して返送するだけで手続きは完了します。
これから老齢年金の受給を開始する方には、受給が始まる3カ月前に届く「年金請求書(事前送付用)」に「年金生活者支援給付金請求書」が同封され(緑色の封筒)、すでに年金を受給中の方にはハガキ形式の請求書が届きます(薄緑色の封筒)。
手続きを終えるまでは家計に反映されないため、封筒の色や書類の種類を知っておくと、届いたときに見落としにくくなります。振込のスケジュールについても、同じ記事のなかで整理されています。
4. 割合の答えが人によって違うわけ|受け取る年金の平均と、そこからの広がり
手元の資金をどう分けるかは、毎月の収入がどれだけ足りているかによって変わります。その収入の中心にある公的年金は、人によって金額の開きが大きいところです。平均的な水準を、LIMOの記事「【2026年最新・年金早見表】厚生年金・国民年金はいくらもらえる?平均受給額一覧と手取りのリアル!社会保険料・税金が引かれる「天引き」まで徹底解説」から要点を引用して確認しておきましょう。
厚生年金の平均年金月額は〈全体〉15万289円、〈男性〉16万9967円、〈女性〉11万1413円(いずれも国民年金の金額を含む)。国民年金は〈全体〉5万9310円、〈男性〉6万1595円、〈女性〉5万7582円です。
年金の受給額はこれまでの加入状況によって決まるため、人によって大きな差が生じる点には注意が必要です。
同じ年代でも、これまでの加入状況によって受け取る金額はそろいません。毎月の収入で生活費がほぼまかなえる方と、貯蓄から取り崩しながら暮らす方とでは、手元の資金に持たせたい役割が変わってきます。預金と運用の割合に唯一の正解がないのは、この前提が一人ひとり違うためです。
老後の家計の全体像として、貯蓄額や年金月額、1カ月の生活費をまとめて確認しておきたい方向けの記事もあります。あわせてご参考ください。
【最新データ】老後の「ふつう」が分かる!65歳以上の平均貯蓄額と年金月額は?老後夫婦のリアルな生活費と家計収支を解説
5. 【独自試算】同じ総額を預金と運用に3通りの割合で分けると、20年後はどう見えるか
割合の違いが結果にどれくらいの幅を生むのかを、数字で見ておきます。ここでは同じ総額600万円を「預金8割・運用2割」「預金5割・運用5割」「預金2割・運用8割」の3通りに分け、20年後の金額の目安を並べます。どの割合を選ぶべきかを示すものではなく、割合を変えると振れ幅がどう変わるかを見るための試算です。
5.1 計算に置いた前提
- 元手は600万円。20年間、追加も取り崩しもしないものとする
- 預金部分は年0.2%で推移すると置く
- 運用部分は、年3.0%で推移した場合と、年マイナス1.0%で推移した場合の2通りを置く
- 月ごとの複利で計算し、月利は「(1+年利)の12分の1乗-1」で求める。年利を12で割る方法は使わない
- 税金や手数料は考えない。金額はいずれも約・目安で、1万円未満は丸めている
5.2 運用部分が年3.0%で推移した場合の20年後
- 預金8割・運用2割:約716万円
- 預金5割・運用5割:約854万円
- 預金2割・運用8割:約992万円
5.3 運用部分が年マイナス1.0%で推移した場合の20年後
- 預金8割・運用2割:約598万円
- 預金5割・運用5割:約558万円
- 預金2割・運用8割:約517万円
運用部分の割合が大きいほど、上振れした場合の金額も、下振れした場合の目減りも大きくなります。値下がりが続いた場合には、3通りのいずれでも元手の600万円を下回る結果になり、運用の割合が8割の場合は差がもっとも大きくなりました。運用には価格変動リスクがあり、元本割れが生じる可能性もあります。ここでの数字はあくまで一定の前提を置いた計算であり、将来の成果を保証するものではありません。
6. 監修者コメント:割合に唯一の正解はなく、決める順序のほうが手がかりになる
預金と運用の割合をいきなり数字で決めようとすると、根拠が持てずに手が止まりやすいものです。順序を変えて、急な出費に備えて動かさずに置いておく資金をまず決め、その外側に残った分について割合を考える、という進め方もあります。
割合は一度決めたら変えられないものではありません。年齢や、そのお金を使う予定の時期によって見直してよい性質のものです。試算で見たように、運用の割合が大きいほど結果の振れ幅は広がりますので、その幅を受け入れられるかどうかも判断の材料になります。
なお、公的な給付や制度の判定は個々の状況で結論が変わります。自分がどう扱われるかについては、年金事務所や自治体の窓口など、公的機関の情報でご確認ください。