
2026年度は公的年金の額が増額改定された年にあたり、夏から秋にかけては、改定後の金額を手元の通知で確かめやすい時期でもあります。
老後の家計を見通すとき、まず確かめておきたいのが公的年金という土台の高さです。この記事では、60歳代から80歳代までの平均年金月額を1歳刻みで整理します。そのうえで、土台の上に自分で積み上げている資産について、進み具合をどのくらいの頻度でどう確かめるかという考え方を取り上げます。
なお、2026年度の年金額や年代別・ライフコース別の平均年金月額に関する詳しい解説は、下記の記事より一部を引用・参照しています。本文中の引用部分は引用ブロックで示しています。


1. 毎年見直される公的年金|2026年度の改定で示された金額を確かめる
公的年金の額は、物価や賃金の動きに応じて毎年見直される仕組みになっています。2026年度の改定内容は「【2026年最新】60歳~89歳の年金一覧表!年代別の平均受給額と「手取り・非課税世帯」のリアル!年金口座の「凍結リスク」とは?」で整理されているため、まずはその要点を引用します。
2026年度の年金額は、国民年金が前年度比1.9%増、厚生年金(報酬比例部分)が同2.0%増の増額改定となりました。国民年金(満額・1人分)は月額7万608円、厚生年金(モデル夫婦世帯・2人分)は月額23万7279円です。
ただし「ねんきん定期便」などに記載された金額は税金や社会保険料が引かれる前の「額面」であるため、実際の手取り額はこれより少なくなります。
年金の額が毎年見直されるということは、老後に受け取れる見込みも年ごとに少しずつ動くということです。数年前に一度計算したきりの見込み額を、そのまま前提として持ち続けている方は珍しくありません。
額面と手取りが一致しない点もあわせて押さえておきたいところです。改定率がプラスでも、税金や社会保険料が差し引かれたあとの金額がどれだけ増えるかは、その人の収入構成によって変わります。
2. 2026年度の年金額はどう変わった?5つのライフコースから目安を知る
年金の受け取り額は、現役時代にどの制度へ何年加入していたかによって変わります。厚生労働省は年金額改定の公表とあわせて、加入経歴の違いによる受給額の例も示しています。
示されているのは男性2つ・女性3つの計5つの型で、いずれも2026年度に65歳を迎える人を想定した概算という位置づけです。
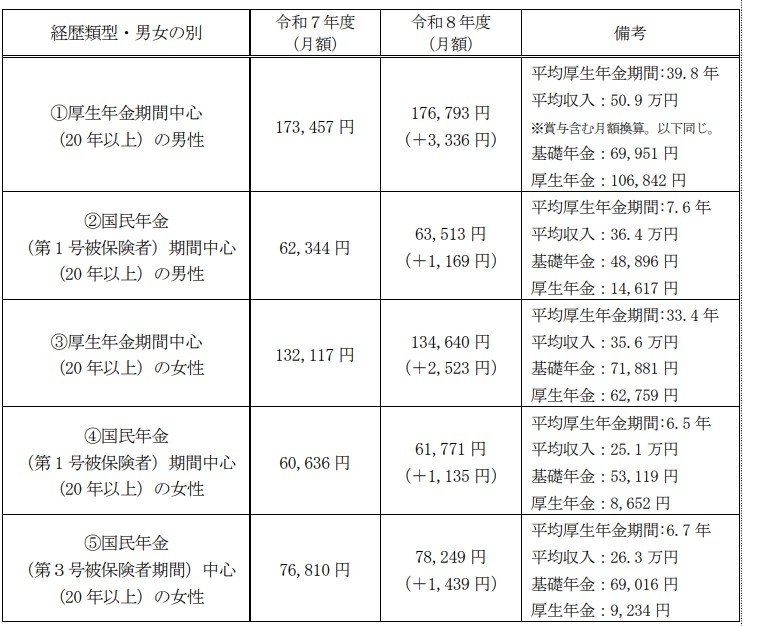
2.1 タイプ① 男性・厚生年金の加入期間が中心
月額の目安:17万6793円
- 平均厚生年金期間:39.8年
- 平均収入:50万9000円※賞与含む月額換算。以下同じ。
- 基礎年金:6万9951円
- 厚生年金:10万6842円
2.2 タイプ② 男性・国民年金(第1号被保険者)の期間が中心
月額の目安:6万3513円
- 平均厚生年金期間:7.6年
- 平均収入:36万4000円
- 基礎年金:4万8896円
- 厚生年金:1万4617円
2.3 タイプ③ 女性・厚生年金の加入期間が中心
月額の目安:13万4640円
- 平均厚生年金期間:33.4年
- 平均収入:35万6000円
- 基礎年金:7万1881円
- 厚生年金:6万2759円
2.4 タイプ④ 女性・国民年金(第1号被保険者)の期間が中心
月額の目安:6万1771円
- 平均厚生年金期間:6.5年
- 平均収入:25万1000円
- 基礎年金:5万3119円
- 厚生年金:8652円
2.5 タイプ⑤ 女性・国民年金(第3号被保険者)の期間が中心
月額の目安:7万8249円
- 平均厚生年金期間:6.7年
- 平均収入:26万3000円
- 基礎年金:6万9016円
- 厚生年金:9234円
5つを並べると、同じ65歳でも月額に10万円以上の開きがあることが読み取れます。厚生年金にどれだけの期間加入し、その間の平均収入がどのくらいだったかが、そのまま金額の差になって表れる形です。
転職や働き方の変更をはさんでいる場合は、どれか1つの型にきれいに当てはまるわけではありません。近いものを2つ選んで、その間くらいと見当づけておくだけでも、土台の高さのイメージはつかみやすくなります。
3. 【年金早見表】60歳代の平均年金月額|繰上げや特別支給が混ざる年齢帯
ここからは、いま年金を受け取っている世代の実際の金額を年齢別に見ていきます。60歳代から80歳代まで、厚生年金と国民年金それぞれの平均月額を1歳刻みで確認します。
以下の厚生年金の月額には、国民年金(老齢基礎年金)にあたる部分が含まれています。
3.1 厚生年金(60歳〜69歳)の平均月額

- 60歳:9万9664円
- 61歳:10万4455円
- 62歳:10万9323円
- 63歳:6万8758円
- 64歳:8万3901円
- 65歳:14万9862円
- 66歳:15万2378円
- 67歳:15万2356円
- 68歳:15万2709円
- 69歳:15万1284円
3.2 国民年金(60歳〜69歳)の平均月額
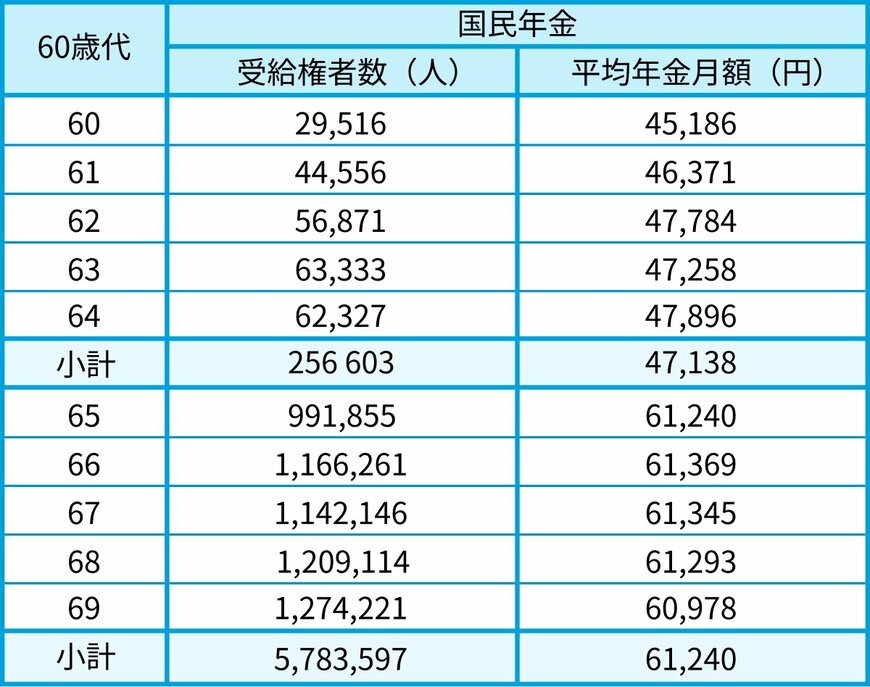
- 60歳:4万5186円
- 61歳:4万6371円
- 62歳:4万7784円
- 63歳:4万7258円
- 64歳:4万7896円
- 65歳:6万1240円
- 66歳:6万1369円
- 67歳:6万1345円
- 68歳:6万1293円
- 69歳:6万978円
老齢年金を受け取り始める年齢は、原則として65歳です。65歳より前の金額は、繰上げ受給(※1)を選んだ人や、特別支給の老齢厚生年金(※2)の報酬比例部分だけを受け取っている人のものが混ざるため、65歳以降より低めに出ます。
65歳の平均月額は厚生年金が14万9862円、国民年金が6万1240円です。66歳から69歳では厚生年金が15万円台、国民年金が6万円台で並びます。平均年金月額の水準がいったん落ち着くのがこの区間だといえます。
※1 繰上げ受給:老齢年金を60歳~64歳までで前倒しして受け取ること。繰上げた月数に応じて年金が減額(0.4%/月)され、一度決まった減額率は生涯変わりません。
※2 特別支給の老齢厚生年金:昭和60年の法改正により厚生年金の受給開始年齢が60歳から65歳に引き上げられた際、受給開始年齢を段階的に引き上げるために設けられた制度。年齢など一定条件を満たす場合に受け取ることができます。
4. 【年金早見表】70歳代の平均年金月額|年齢差よりも個人差が目立つ年代
続いて70歳代です。1歳ごとに並べても金額の動きは小さく、どの年齢もおおむね近い水準に収まります。
4.1 厚生年金(70歳〜79歳)の平均月額
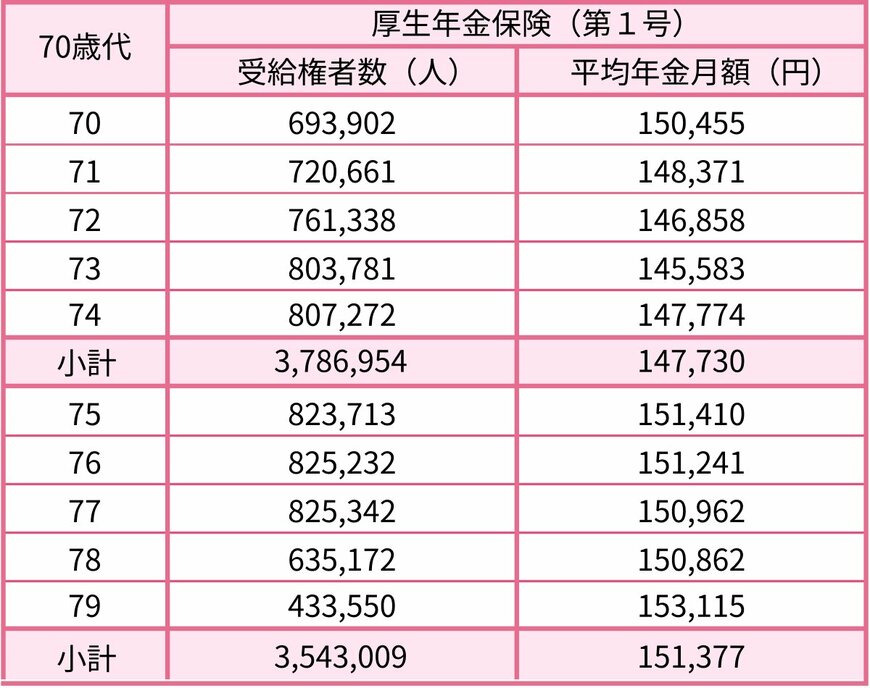
- 70歳:15万455円
- 71歳:14万8371円
- 72歳:14万6858円
- 73歳:14万5583円
- 74歳:14万7774円
- 75歳:15万1410円
- 76歳:15万1241円
- 77歳:15万962円
- 78歳:15万862円
- 79歳:15万3115円
4.2 国民年金(70歳〜79歳)の平均月額
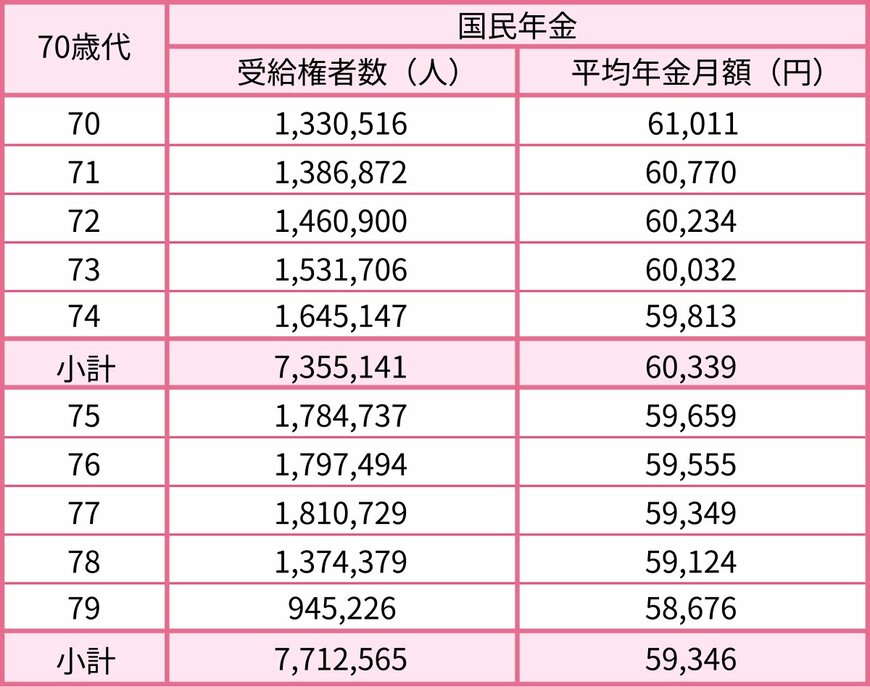
- 70歳:6万1011円
- 71歳:6万770円
- 72歳:6万234円
- 73歳:6万32円
- 74歳:5万9813円
- 75歳:5万9659円
- 76歳:5万9555円
- 77歳:5万9349円
- 78歳:5万9124円
- 79歳:5万8676円
厚生年金は14万円台から15万円台、国民年金は5万8000円台から6万1000円台の範囲です。10歳分を並べても、上下の幅は厚生年金で1万円に届きません。
ただし、これは各年齢の平均を並べたものにすぎません。同じ71歳のなかにも、金額の大きい人と小さい人がいます。年代ごとの差より、同じ年代のなかの差のほうが大きいという見方ができます。
5. 【年金早見表】80歳代の平均年金月額|世代によって水準が違って見えるわけ
80歳代の1歳刻みも確認します。この年代は、上の年齢ほど厚生年金の平均が高く出るという傾向が見られます。
5.1 厚生年金(80歳〜89歳)の平均月額

- 80歳:15万3729円
- 81歳:15万5460円
- 82歳:15万7744円
- 83歳:15万9994円
- 84歳:16万2555円
- 85歳:16万3947円
- 86歳:16万5577円
- 87歳:16万5557円
- 88歳:16万6200円
- 89歳:16万6767円
5.2 国民年金(80歳〜89歳)の平均月額
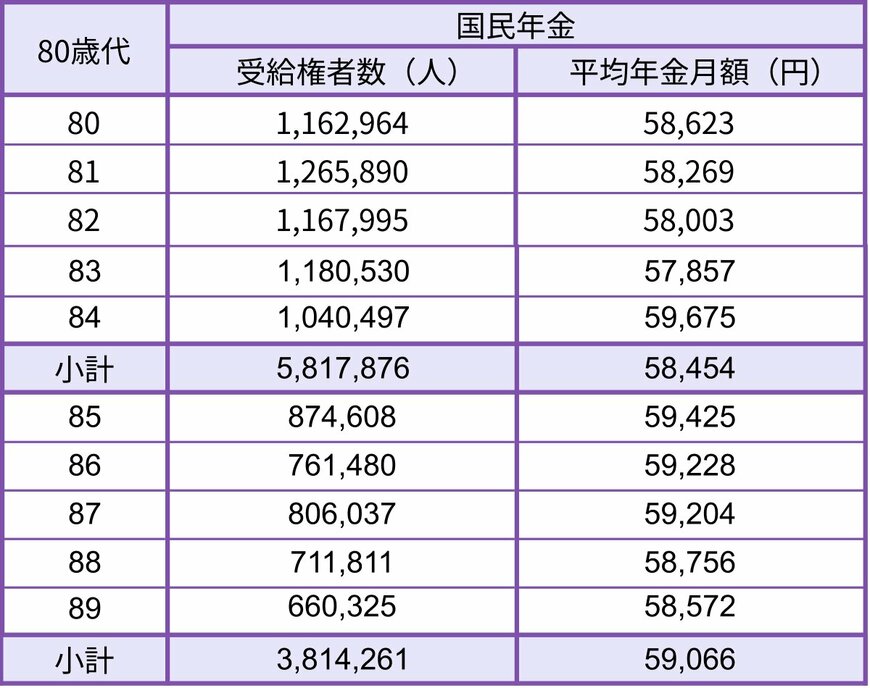
- 80歳:5万8623円
- 81歳:5万8269円
- 82歳:5万8003円
- 83歳:5万7857円
- 84歳:5万9675円
- 85歳:5万9425円
- 86歳:5万9228円
- 87歳:5万9204円
- 88歳:5万8756円
- 89歳:5万8572円
厚生年金は80歳の15万3729円から89歳の16万6767円まで、上の年齢ほど高くなっています。一方の国民年金は5万7000円台から5万9000円台に収まり、年齢による動きはほとんど見られません。
年齢ごとに金額が違って見えるのは、それぞれの世代が現役だった時期の賃金水準や年金制度の内容が同じではないためです。いま働いている世代がそのまま同じ金額を受け取るという意味ではない点には注意が必要です。
6. 男女別の平均と受給者数の分布|自分の位置を測るための目盛り
ここからは、60歳から90歳以降までの受給権者全体について、男女差と個人差を確認します。平均という1つの数字の内側に、どれだけの広がりがあるかを見ておきます。
6.1 厚生年金|男女の平均と受給者数の広がり

全体の平均月額:15万289円
- 〈男性〉平均年金月額:16万9967円
- 〈女性〉平均年金月額:11万1413円
※この厚生年金の金額には老齢基礎年金にあたる部分が含まれます
受給者数の分布(1万円刻み)
- ~1万円:4万3399人
- 1万円以上~2万円未満:1万4137人
- 2万円以上~3万円未満:3万5397人
- 3万円以上~4万円未満:6万8210人
- 4万円以上~5万円未満:7万6692人
- 5万円以上~6万円未満:10万8447人
- 6万円以上~7万円未満:31万5106人
- 7万円以上~8万円未満:57万8950人
- 8万円以上~9万円未満:80万2179人
- 9万円以上~10万円未満:101万1457人
- 10万円以上~11万円未満:111万2828人
- 11万円以上~12万円未満:107万1485人
- 12万円以上~13万円未満:97万9155人
- 13万円以上~14万円未満:92万3506人
- 14万円以上~15万円未満:92万9264人
- 15万円以上~16万円未満:96万5035人
- 16万円以上~17万円未満:100万1322人
- 17万円以上~18万円未満:103万1951人
- 18万円以上~19万円未満:102万6888人
- 19万円以上~20万円未満:96万2615人
- 20万円以上~21万円未満:85万3591人
- 21万円以上~22万円未満:70万4633人
- 22万円以上~23万円未満:52万3958人
- 23万円以上~24万円未満:35万4人
- 24万円以上~25万円未満:23万211人
- 25万円以上~26万円未満:15万796人
- 26万円以上~27万円未満:9万4667人
- 27万円以上~28万円未満:5万5083人
- 28万円以上~29万円未満:3万289人
- 29万円以上~30万円未満:1万5158人
- 30万円以上~:1万9283人
1万円未満から30万円以上まで、受給者は広い範囲に散らばっています。人数が多いのは9万円台から20万円手前あたりで、そこから上下に長く尾を引く形です。
6.2 国民年金|男女の平均と受給者数の広がり
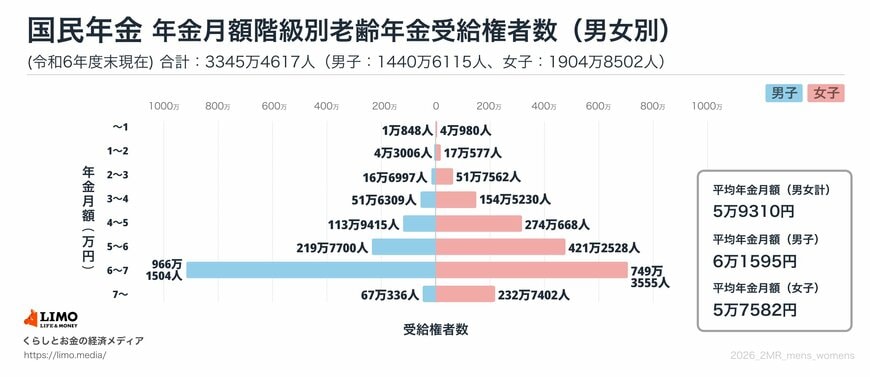
全体の平均月額:5万9310円
- 〈男性〉平均年金月額:6万1595円
- 〈女性〉平均年金月額:5万7582円
受給者数の分布
- 1万円未満:5万1828人
- 1万円以上~2万円未満:21万3583人
- 2万円以上~3万円未満:68万4559人
- 3万円以上~4万円未満:206万1539人
- 4万円以上~5万円未満:388万83人
- 5万円以上~6万円未満:641万228人
- 6万円以上~7万円未満:1715万5059人
- 7万円以上~:299万7738人
国民年金は「6万円以上~7万円未満」に人数が集中しています。厚生年金に比べると散らばりは小さく、満額に近い水準の人が多いという形です。
平均という数字は、自分の位置を測るための目盛りとしては役に立ちます。ただし、目盛りの上でどこに立っているかは人によって違うため、平均額をそのまま自分の見込み額として置くと、後から前提が合わなくなることがあります。
年代別の平均貯蓄額をもとに、自分の資産形成がいまどのあたりにあるかを眺める視点についてはこちらの記事でくわしく解説しています。あわせてご参考ください。
【最新データ】日本の富裕層の割合は?年代別の平均貯蓄額と年収別データから見る資産形成の最適解
7. 【試算】年1回配分を戻した場合と、そのまま持ち続けた場合で20年後はどう変わるか
公的年金の水準を確かめたうえで、自分で積み上げている資産の進み具合をどう見るか。ここでは「年に1回、はじめに決めた配分に戻す」場合と「一度決めたらそのまま持ち続ける」場合で、20年後の金額がどう変わりうるかを、前提を置いた仮の計算で確かめます。
前提は次のとおりです。
- はじめに1000万円を、値動きの大きい資金と値動きの小さい資金に半分ずつ(500万円ずつ)分ける
- 値動きの大きい資金は年5%、値動きの小さい資金は年1%で一定に増えると仮定する(税金・手数料は考慮しない)
- 期間は20年間、途中で追加も引き出しもしないものとする
- ケースA:一度決めた配分のまま、20年間そのまま持ち続ける
- ケースB:年に1回、増えた側を一部売って、半分ずつの配分に戻す
この前提で計算すると、20年後の金額はおおよそ次のような目安になります。
- ケースA:値動きの大きい資金が約1327万円、小さい資金が約610万円で、合計は約1937万円
- ケースB:全体が毎年3%で増える計算になり、合計は約1806万円
差は約131万円で、この前提のもとではケースAのほうが多くなる計算です。ただし、これは利回りの高い側が20年間一度も下がらないと置いたためで、そう置けば戻さないほうが有利になるのは計算上の必然といえます。
実際の値動きは上下します。上がった資産がその後に下落するような展開では、値上がり分をこまめに移していたケースBのほうが結果が良くなることもあり、どちらが有利かは相場次第で入れ替わりえます。この試算は、どちらかの方法を選ぶ根拠として使えるものではありません。
むしろ確かめておきたいのは配分のほうです。ケースAでは20年後の内訳が当初の半分ずつからおよそ7対3まで動き、値動きの大きい資金の比率が自然に高まっています。何もしなくても、時間が経てば当初決めた形からずれていくということです。年1回の確認は、このずれがどのくらい進んだかを把握するための作業という位置づけになります。
なお、この計算は一定の利回りが続くと置いた目安にすぎず、将来の成果を保証するものではありません。価格変動により元本割れとなる可能性もあります。また、配分を戻すために売却したときの課税の扱いは口座の種類によって異なるため、実際の手取りはさらに変わります。税制の取り扱いについては、最新の内容を公的機関の情報や関連部署への確認とあわせてご覧ください。