2. シニア世帯は、いまの収入で暮らしていけると感じているのか
いまの収入だけで暮らしていけるのか。60歳代・70歳代がどう感じているのかを、調査結果から見ていきます。
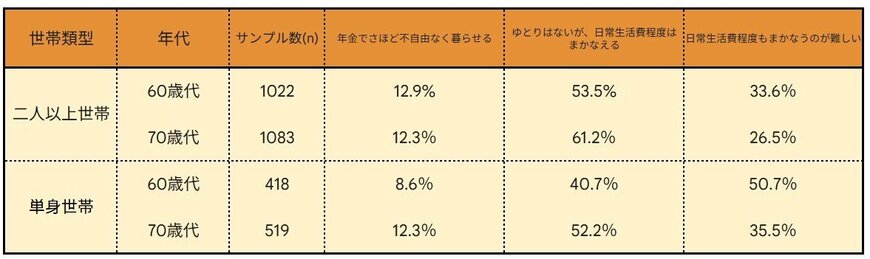
金融経済教育推進機構(J-FLEC)の「家計の金融行動に関する世論調査(2025年)」では、二人以上世帯のうち60歳代の33.6%、70歳代の26.5%が、「年金だけでは日常生活費程度もまかなうのが難しい」と回答しています。
止まらぬ物価上昇に家計が圧迫される中、健康や介護面での不安を抱えながら過ごすシニア世帯の存在があります。
こうした不安を前に、まずは預貯金で守ろうと考える人は少なくありません。定期預金ならリスクが少ない、円で持っているほうが安全、という受け止め方です。
ただし、金額が減らないことと、お金の価値が保たれることは別の話です。物価が上がれば、同じ金額で買えるものは減ります。金額そのものよりも、価値が保たれているかどうかを見ておきたいところです。
では、実際の家計はどのような収支になっているのでしょうか。
3. 65歳以上・夫婦二人無職世帯のリアルな生活費
毎月の収支がどうなっているのか、同じ世代の平均を見ていきましょう。
総務省統計局「家計調査報告 家計収支編 2025年(令和7年)平均結果の概要」によると、「65歳以上・無職夫婦世帯」の平均的な家計収支は次のとおりです。
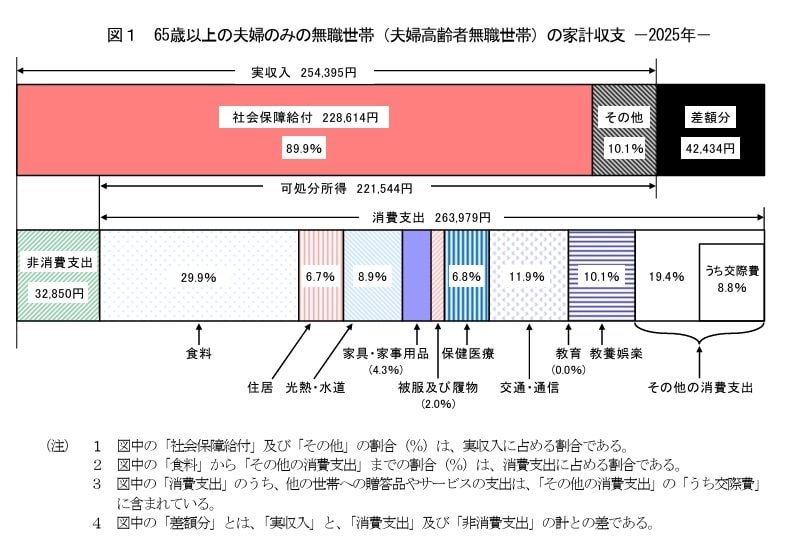
3.1 収入の内訳:平均月額25万4395円
■うち社会保障給付(主に年金):22万8614円
3.2 支出の内訳:平均月額29万6829円
■うち消費支出:26万3979円
- 食料:7万8964円
- 住居:1万7739円
- 光熱・水道:2万3540円
- 家具・家事用品:1万1237円
- 被服及び履物:5354円
- 保健医療:1万7941円
- 交通・通信:3万1325円
- 教育:0円
- 教養娯楽:2万6538円
- その他の消費支出:5万1341円
- うち諸雑費:2万2047円
- うち交際費:2万3257円
- うち仕送り金:1135円
■うち非消費支出:3万2850円
- 直接税:1万2547円
- 社会保険料:2万296円
3.3 家計収支の結果:毎月の不足額は?
- ひと月の赤字:4万2434円
毎月、約4万2000円の赤字となるのが「平均的な暮らし」ということになります。
この赤字は、収入を増やすか貯蓄を取り崩すなどして補填する必要があります。さらに、赤字は物価上昇や社会保険料の負担増、増税などにより膨らむ可能性がある点にも留意しておきたいです。
こうした変化も見込んで、いまの暮らしを続けていけるかを確かめておきたいところです。
大事なのは赤字そのものより、取り崩すペースが手元の貯蓄と釣り合っているかどうかです。ご相談では、まず直近1か月分の引き落としを書き出していただくところから始めています。
4. まとめ
70歳代・二人以上世帯の貯蓄額は、平均2416万円に対して中央値は1178万円でした。貯蓄がない世帯が10.9%ある一方、3000万円以上が25.2%と、同じ年代でも大きな幅があります。
二人以上世帯のうち60歳代の33.6%、70歳代の26.5%が、いまの収入では日常生活費をまかなうのが難しいと感じており、65歳以上・無職夫婦世帯の家計は実際に毎月4万2434円の赤字でした。不足分は貯蓄から取り崩すことになります。
年代や保有している資産によって、ちょうどよい配分は変わります。一人で決めきれないときは、専門家の力も借りながら、大事な資産をどう守っていくかを考える機会を作ってみてはいかがでしょうか。
まずはご自身の1か月の支出と、手元の貯蓄がどのくらいのペースで釣り合っているかを確かめるところから始めてみてはいかがでしょうか。


参考資料
渡邉 珠紀