
年度の後半に入り、退職後の暮らしを具体的に描きはじめる方も増える時期です。総務省が2026年9月4日に公表した家計調査(家計収支編)によると、2026年7月の消費支出は二人以上の世帯で1カ月30万1245円(前年同月比で実質3.6%の減少)でした。退職が近づく世帯ほど、これからの家計を早めに描いておきたいところです。
50〜60歳代で大きなテーマになるのが、退職金の扱いです。まとまったお金は心強い一方、受け取ってから考えはじめると、判断を誤りやすくなります。
この記事では、50〜60歳代・二人以上世帯の平均と中央値を確認し、退職金を「受け取る前」に決めておきたいことをみていきます。
1. 【50〜60歳代二人以上世帯の平均貯蓄額】中央値はいくらか?
金融経済教育推進機構(J-FLEC)が2025年に公表した「家計の金融行動に関する世論調査(2025年)」によると、二人以上世帯の金融資産保有額は次のとおりです。
※金融資産保有額とは、預貯金だけでなく株式、投資信託、生命保険などを含んだ金額です。ただし、日常的に使う普通預金の残高は含まれていません。
1.1 50歳代二人以上世帯の貯蓄額(平均・中央値)
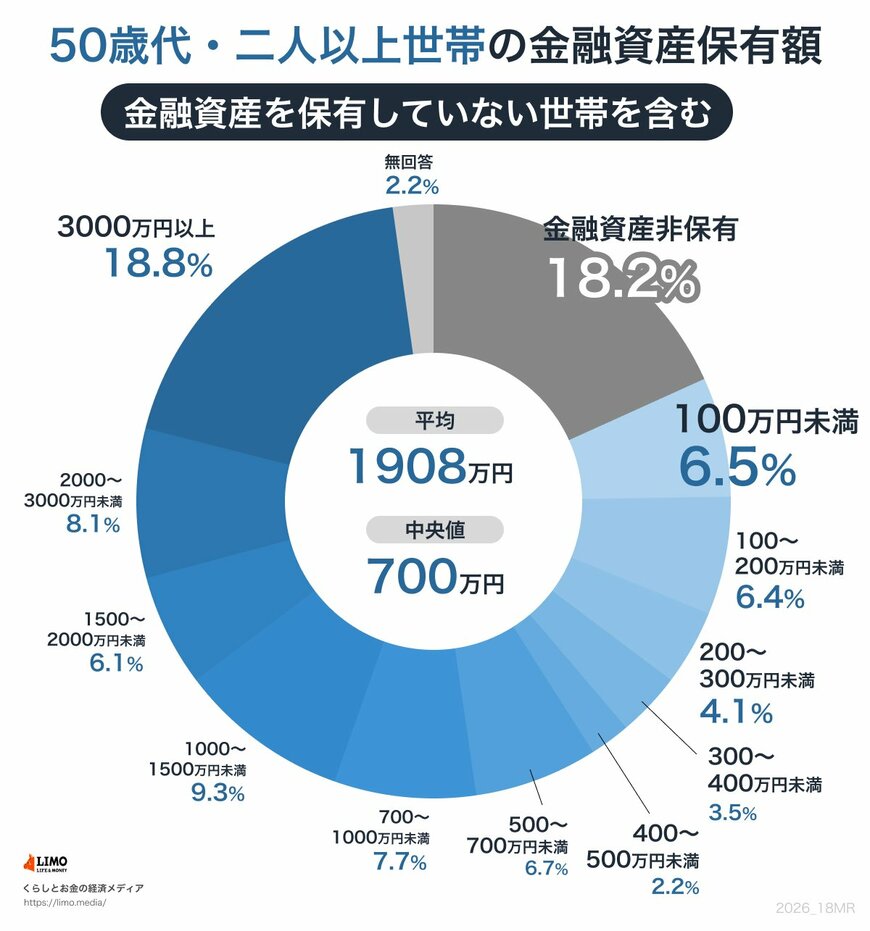
- 50歳代二人以上世帯:平均1908万円/中央値700万円
退職金の見込みが具体的になり、受け取り方を考えはじめる年代です。
1.2 60歳代二人以上世帯の貯蓄額(平均・中央値)
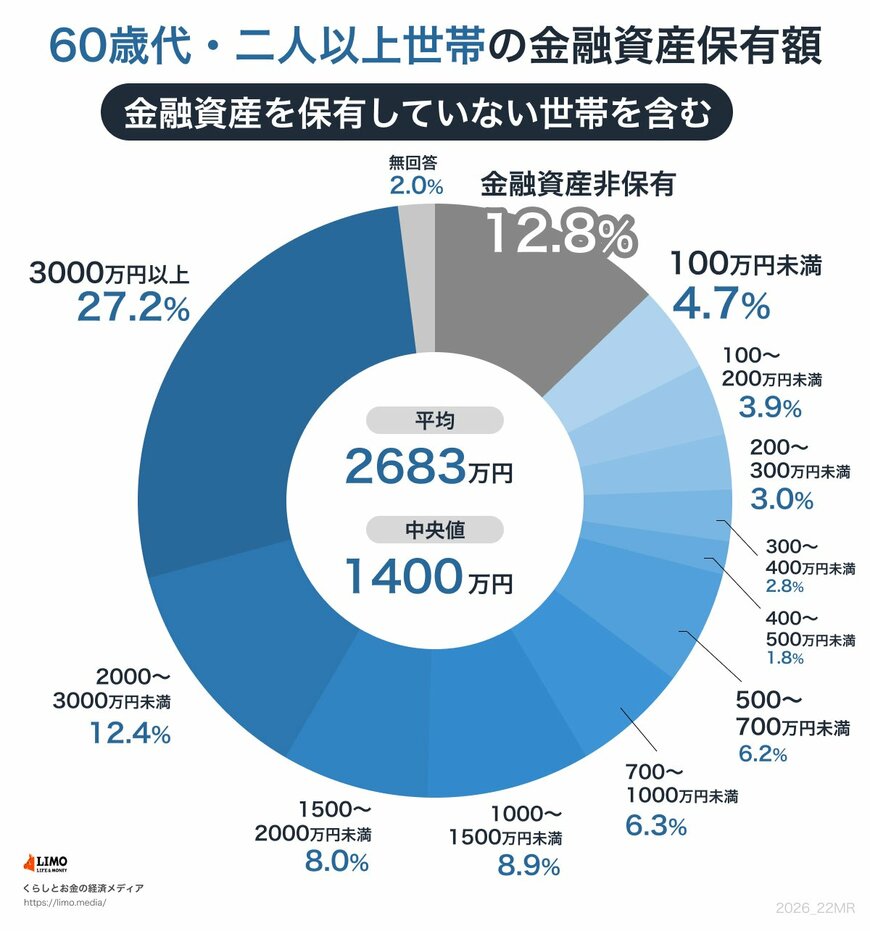
- 60歳代二人以上世帯:平均2683万円/中央値1400万円
退職金が加わり、蓄えが大きく膨らむ世帯が増える年代です。
1.3 金額帯でみる、退職前後のまとまった蓄え
「1500万円以上」を持つ世帯は、50歳代で33.0%、60歳代で47.6%まで増えます。退職金の受け取りを経て、まとまった資産を持つ世帯がぐっと多くなることがわかります。
金額が大きくなるほど、「どう受け取り、どこに置くか」の判断が結果を左右します。増えたお金をどう扱うかが、この年代の分かれ目です。