

住民税非課税世帯という言葉はよく聞きますが、いくらまでなら該当するのかは意外と知られていません。
境界線は世帯の人数と収入の種類で動きます。65歳以上で年金収入だけなら、単身は年155万円、配偶者を扶養していれば年211万円が目安です。
この記事では、神戸市の公表情報をもとに、非課税になる条件と収入別のラインを確認します。
1. 【住民税非課税】非課税になる3つの条件
まず、どういう場合に住民税が非課税になるのかを押さえておきましょう。次のいずれかに当てはまる場合です。
- 生活保護法による生活扶助を受けている
- 障害者、未成年者、寡婦またはひとり親のいずれかに該当し、前年の合計所得金額が135万円以下である
- 前年の合計所得金額が、居住する市区町村の定める基準額以下である
上の2つは全国共通です。3つ目の基準額だけは市区町村によって異なります。同じ都道府県内でも金額が違うことがあるため、最終的には自分の住む自治体で確かめる必要があります。
1.1 基準額はどう計算されるか
ここでは兵庫県神戸市の例を見ていきます。神戸市の計算式は次のとおりです。
- 35万円 ×(本人 + 同一生計配偶者 + 扶養親族の数)+ 10万円 + 21万円
最後の21万円は、同一生計配偶者または扶養親族がいる場合にだけ加算されます。同一生計配偶者とは、生計を一つにする配偶者で前年の合計所得金額が58万円以下の人を指します。
単身なら35万円に10万円を足した45万円、配偶者を扶養していれば35万円の2人分に10万円と21万円を足した101万円が、合計所得金額の基準になります。
2. 収入の種類で変わる「非課税の年収ライン」
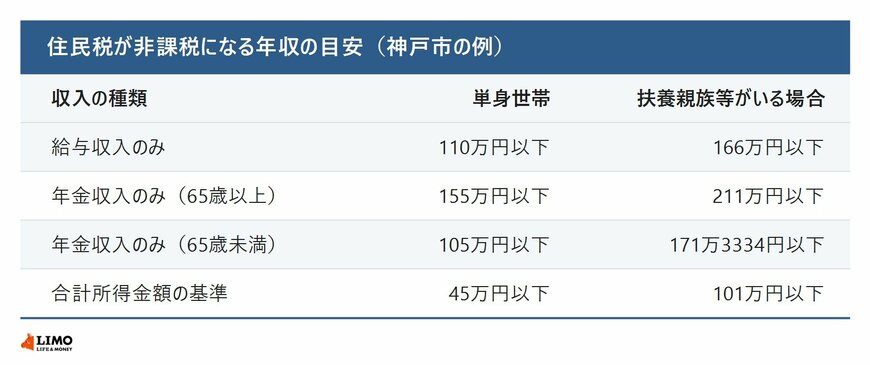
所得は収入から控除を引いて計算するため、同じ非課税でも、収入の種類によって年収の目安は変わります。神戸市の基準を年収に換算すると次のようになります。
2.1 単身世帯の場合(合計所得金額45万円以下)
- 給与収入のみ:年収110万円以下
- 年金収入のみ(65歳以上):年収155万円以下
- 年金収入のみ(65歳未満):年収105万円以下
65歳以上と65歳未満で50万円の差があります。公的年金等控除の額が年齢で変わるためです。
2.2 配偶者や扶養家族がいる場合(合計所得金額101万円以下)
- 給与収入のみ:年収166万円以下
- 年金収入のみ(65歳以上):年収211万円以下
- 年金収入のみ(65歳未満):年収171万3334円以下
65歳以上で年金収入だけの場合、単身の155万円に対し、扶養者が1人いると211万円まで上がります。その差は56万円です。扶養が1人いるかどうかで、境界線がこれだけ動きます。
2.3 年金月額に置き換えるとどうなるか
年155万円は月に直すと12万9166円ほどです。額面で月13万円を受け取っている65歳以上の単身者は、年156万円となって基準を超えます。
「年金だけなら非課税になることが多い」と考えるのは危険です。月13万円というのは、厚生年金の平均15万289円より低い水準でありながら、単身では課税される金額です。
2.4 パート収入と年金収入がある場合は単純に足せない
もうひとつ注意したいのが、収入が2種類ある場合です。年金収入とパート収入を単純に合算しても、非課税かどうかは判定できません。
年金には公的年金等控除、給与には給与所得控除と、それぞれ別の控除がつくためです。両方ある人は、収入額をそのまま足すのではなく、それぞれを所得に直してから合計する必要があります。


