

1. 2,600円台から4,400円台へ、そして再び2,900円台へ
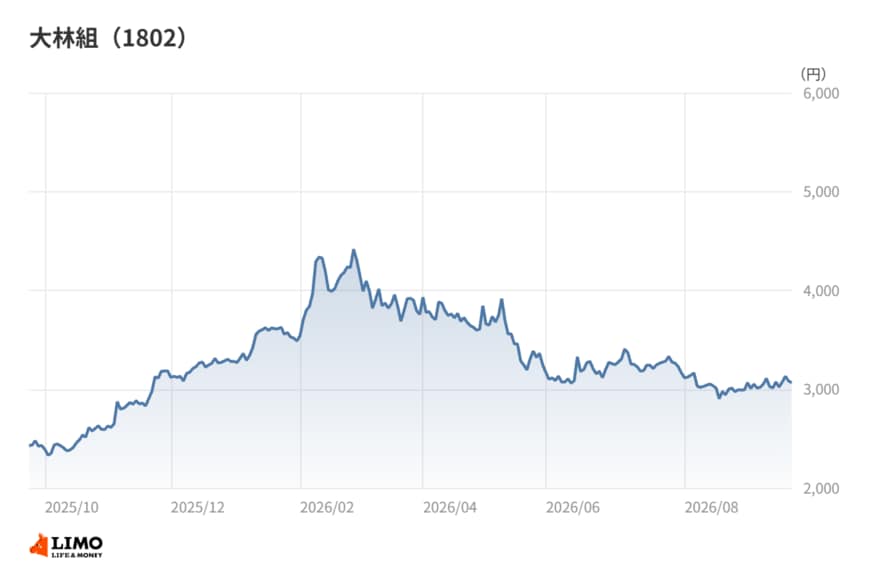
2025年10月末の終値は2,600円台だった。そこから11月末に3,100円台、12月末に3,200円台と水準を上げていく。
2026年1月末は3,400円台、2月末には4,400円台に達した。昨秋以降の月末終値では、この2月末が最も高い水準である。わずか4か月で1.7倍近くまで切り上がったことになる。
反転はそこからだった。3月末は3,700円台、4月末は3,600円台と緩やかに下押しし、5月末には3,200円台まで下げている。
その後も戻りは鈍い。6月末は3,200円台、7月末は3,100円台、8月末は2,900円台。2025年10月末の起点とほとんど変わらない水準まで戻ってしまった。2026年9月時点の終値は3,000円台にある。
上げた分をほぼ吐き出した、という言い方がいちばん近い。しかも下げ方は一気ではなく、半年以上かけてじりじりと水準を落とす形だった。
この下げを一つの材料で説明することはできない。ただ、翌期に会社が減益を見込む予想を示した局面と、株価が水準を切り下げ始めた時期が重なっていることは意識されただろう。建設株全体に対する市場の温度感の変化も、無関係ではない可能性がある。
2. 最高益の通期と、翌期は減益という会社予想の段差
2026年3月期通期の売上高は2兆5,862億円で前期比▲0.2%。営業利益は1,946億円で+36.6%、経常利益は2,041億円で+34.1%、親会社株主に帰属する当期純利益は1,737億円で+19.5%だった。
売上はほぼ横ばいなのに、営業利益は4割近く伸びている。この形の増益がどこから来たのかは、会社が具体的に説明している。
会社の説明によると、国内建築事業における追加・変更工事の獲得や採算性の良い案件の寄与度の高まり、海外土木事業における手持ち工事の増加とその順調な進捗、そして不動産事業における開発物件の売却などが効いた。営業利益は前期比522億円の増加である。
売上高が微減にとどまったのは、国内建築事業で前期の大型案件進捗の反動があった一方、海外建築事業および国内・海外土木事業で手持ち工事が順調に進んだためだという。
営業利益率は7.5%となり、建設業の業種中央値7.2%をわずかに上回った。ROE(自己資本利益率)は14.4%で、こちらは中央値10.8%を明確に超えている。
もっとも、会社が示した2027年3月期の通期予想は様相が違う。売上高2兆9,450億円で+13.9%と伸びる一方、営業利益1,800億円で▲7.5%、経常利益1,830億円で▲10.4%、当期純利益1,570億円で▲9.6%。増収減益の絵が描かれている。
2027年3月期1Qの実績は、売上高6,234億円、営業利益327億円、経常利益364億円、当期純利益390億円だった。営業利益の通期予想に対する進捗率は18.2%で、単純な4分の1のペースには届いていない。工事の進捗と利益計上のタイミングが四半期ごとに偏る業種なので、この数字だけで通期を判断するのは早い。
3. 営業キャッシュフロー2,529億円。利益より大きく動いた現金
この決算で最も動いたのは、実は利益ではなく現金のほうだ。
2026年3月期の営業キャッシュフローは2,529億円。前期の841億円から3倍に膨らんでいる。純利益1,737億円を大きく上回る水準だ。
投資キャッシュフローは▲843億円、財務キャッシュフローは▲1,414億円。営業から投資を差し引いたフリーキャッシュフローは1,685億円になる。期末の現金は4,160億円まで積み上がった。
建設業は、工事の進捗と代金の回収のタイミングがずれる。受取債権や契約負債が期末の状況次第で大きく振れ、その分だけ営業キャッシュフローも揺れる。利益が安定していても現金の出入りは安定しない、という業種特有の性質がここに出ている。
財務キャッシュフローの▲1,414億円という大きさも見逃せない。前期の▲504億円から一気に広がった。稼いだ現金を、会社は外に出す方向で使ったということになる。その中身は記事後半で分解する。
4. 筆者コメント
同社の過去5期を眺めると、営業キャッシュフローの振れ幅の大きさに目が留まる。
建設業と聞けば、公共工事と民間工事を組み合わせた安定的な受注産業という像が先に立つ。実際、売上高は5期を通じて2兆円前後で推移してきた。
ところが営業キャッシュフローは、少ない期と多い期で5倍の開きがある。売上が安定していても、現金の出入りは同じようには安定していない。
これは経営の巧拙というより、工事の進捗と回収のずれが決算期末にどう乗るかという問題だ。だから単年のキャッシュフローで「稼ぐ力が落ちた」「上がった」と判断すると、ほぼ確実に読み違える。
建設会社のキャッシュフローを見るときは、単年ではなく3期から5期の累計で眺める。その視点を持つだけで、数字の意味の取り違えはかなり減るはずだ。
5. 5期累計6,856億円。振れの大きい営業キャッシュフローをどう読むか
実際に5期を並べてみよう。営業キャッシュフローは2022年3月期が696億円、2023年3月期が2,284億円、2024年3月期が503億円、2025年3月期が841億円、そして2026年3月期が2,529億円だった。
最も少ない期と最も多い期で5倍の開きがある。単年で切り取れば、まったく別の会社のように見えてしまう振れ方だ。
それでも5期を足せば6,856億円になる。投資キャッシュフローの5期累計は▲3,102億円なので、差し引きのフリーキャッシュフローは3,754億円。年平均に直せば750億円前後を安定して生み出してきた計算になる。
ここに、業種イメージと実データのずれがある。安定した受注産業という見方は売上のレベルでは正しいが、現金のレベルでは当てはまらない。逆に、単年の現金が細った期を見て稼ぐ力の後退と読むのも当たらない。累計で見れば厚みは保たれているからだ。
財務の姿も、一般的な見方とは少し違う。自己資本比率は40.0%で、建設業の業種中央値56.5%を下回る。手元に4,160億円の現金を抱えながら、資本構成としてはレバレッジの効いた側にいる。
その結果としてROEは14.4%と中央値を上回った。自己資本を薄めに保つことが資本効率に効いている面は確かにあるだろう。もっとも、工事の前受と支払のサイクルに依存した財務構造でもあるので、単純に「効率が良い」で片づけるのは雑になる。
6. 増配と株式数の減少。稼いだ現金はどこへ向かったのか
では、生み出した現金はどこへ行ったのか。
まず配当だ。1株当たり配当金は2022年3月期の32円から、42円、75円、81円、そして2026年3月期は88円へと増えた。4期連続の増配で、2027年3月期は94円を予想している。
配当の支払額は5期累計で2,049億円。同じ5期のフリーキャッシュフロー3,754億円に対して、5割強を配当に回してきたことになる。
2026年3月期の配当性向は35.3%で、建設業の業種中央値39.6%をやや下回る。利益が伸びた分だけ配当性向は下がったが、1株当たりの金額自体は増えている。
もう一つの動きが株式数だ。発行済株式総数は2025年3月期末の7億2,150万株から、2026年3月期末は6億9,181万株へ約4.1%減った。自己株式の取得と消却が進んだことを示す変化である。
財務キャッシュフローが▲1,414億円まで広がったのは、配当の支払577億円に加えて、こうした株主還元と有利子負債の動きが重なった結果と読み取れる。稼いだ現金を内部に積むより、外に出す判断が優先された期だった。
事業の先行きに目を移すと、2025年3月期の受注高は合計3兆3,572億円だった。内訳は国内建築事業1兆5,545億円、海外土木事業6,174億円、国内土木事業5,334億円、海外建築事業4,968億円で、海外の比率が相応に厚い。会社は2027年3月期の受注高を3兆1,000億円と見込んでいる。
手持ち工事の厚みは、今後数年の売上を支える土台になる。一方で、その工事がどれだけの採算で消化されるかは別問題だ。減益予想の背景には、そこへの慎重な見方があるのだろう。
7. 筆者コメント
増配の履歴と株式数の推移を同時に見ると、この会社の資本配分の輪郭が少し違って見えてくる。
連続増配という言葉からは、安定した利益を淡々と分配している姿を想像しやすい。だが実際には、利益が跳ねた期に配当も跳ね、株式数まで削っている。配分の姿勢はかなり積極的だ。
同時に、自己資本比率は建設業の中では低い側にある。現金は厚いが自己資本は薄めという、一見ちぐはぐな組み合わせだ。これは工事代金の前受と支払のサイクルが負債側を膨らませるためで、事業構造から来ている。
つまり、この会社のバランスシートは「財務が緩い」わけでも「効率が良い」わけでもなく、業種の運転資本構造がそのまま映っているだけだと考えられる。
だとすれば、還元余力を測る物差しは自己資本比率ではなく、累計のフリーキャッシュフローのほうがふさわしい。次の決算では、単年の利益よりも現金の累計と配分比率に目を向けてみることをおすすめしたい。
参考資料
9. 免責事項
本記事は一般的な情報提供のみを目的としており、特定の株式の購入や売却について助言や推奨するものではありません。
本記事上の情報に起因、また関連して生じた損害や損失に関しては一切の責任を負いません。
投資判断は最新の決算資料や市場動向などをご自身でご確認の上、自己責任で行ってください。
株主優待の内容や条件などは変更される可能性があるため、必ず公式サイトでご確認ください。
石津 大希


