7月を迎え、冷房などの光熱費に加え、帝国データバンクの調査によると7月の飲食料品値上げは2566品目に達し、家計への負担が増しています(※)。
さらに、総務省の消費者物価指数の上昇傾向も続いており、物価高の波が老後の生活資金にも及ぶことが懸念されています。「果たして将来は年金だけで暮らしていけるのか」と不安を抱く声も少なくありません。
将来に向けた備えは、早く始めるほど複利効果などの恩恵を受けやすくなります。老後を迎えてから慌てないためにも、現役世代のうちに年金制度の現実を正しく知り、計画的に対策を講じることが大切です。
この記事では、厚生労働省の統計データなどをもとに、シビアな公的年金の実態や、男女の受給額格差を解説します。
月15万円」の厚生年金を受け取る女性の割合はどうなっているのでしょうか。データに基づく現実と、将来に向けた備えについてお伝えします。
※株式会社帝国データバンク「食品主要195社」価格改定動向調査 ― 2026年7月(2026年6月30日公表)
1. この記事の3つのポイント
-
 女性の厚生年金の平均受給額は月11万1413円で、月15万円以上を受給する女性は全体の約12.3%にとどまる。
-
70代シニア世帯の多くが物価高による家計のゆとりのなさを実感し、毎月貯蓄を取り崩して生活している現実がある。
-
物価高に備えるため、現役時代から「ねんきん定期便」で将来の受給見込額を把握し、計画的に資産形成を進めることが大切。
 女性の厚生年金の平均受給額は月11万1413円で、月15万円以上を受給する女性は全体の約12.3%にとどまる。

総務省の消費者物価指数などのデータを追っていると、生活必需品の値上がりが家計にじわじわと響いているのがわかります。
私自身もフリーランス期間が長かったため、当時は目の前の仕事に精一杯で老後資金への意識が薄くなりがちでした。
自営業やフリーランスの方など国民年金(第1号被保険者)に加入しているなら、月額400円の上乗せで将来の年金額を増やせる「付加年金」や、掛金が全額所得控除になる「iDeCo(個人型確定拠出年金)」などの制度を活用するのもおすすめです。
2. 日本の公的年金制度の仕組みを確認

日本の公的年金制度は、「国民年金」と「厚生年金」の2つで構成されています。
国民年金が土台となり、その上に厚生年金が上乗せされることから、「2階建て」の制度と呼ばれています。
2.1 国民年金(1階部分)の基本
- 加入対象:原則、日本に住む20歳から60歳未満の方
- 保険料:1万7920円(※1)。全員一律、年度ごとに見直しあり
- 年金額:7万608円(※2)✕調整率。未納期間がある場合は減額調整
※1:2026年度(令和8年度)の月額 ※2:2026年度(令和8年度)の月額。40年間年金保険料を納付した場合に受け取れる「満額」(昭和31年4月2日以後生まれの方の場合)
2.2 厚生年金(2階部分)の基本
- 加入対象:主に会社員、公務員など ・保険料:報酬比例制(報酬により決定)
- 年金額:加入期間や納付保険料により決定(国民年金に上乗せ支給)
老後に受け取る年金額は、国民年金のみの加入期間が長かったか、それとも厚生年金に加入していた期間が長かったかによって大きく変わります。
その背景には、保険料や受給額の計算方法の違いがあります。
国民年金は保険料が一律である一方、厚生年金は給与や賞与などの報酬額に応じて保険料が決まります。
そのため、厚生年金では加入期間だけでなく、現役時代の収入も将来受け取る年金額に反映されるため、人によって受給額に差が生じます。
3. 女性で厚生年金を月15万円以上受給している人はどれくらい?
厚生年金の受給額は、加入期間や現役時代の収入によって異なりますが、女性は実際にどの程度の年金を受け取っているのでしょうか。
厚生労働省「令和6年度 厚生年金保険・国民年金事業の概況」によると、厚生年金の平均受給額は月15万289円となっています。
なお、この金額には老齢基礎年金も含まれています。
3.1 厚生年金の平均受給額はいくら?

- 全体:15万289円
- 男性:16万9967円
- 女性:11万1413円
男女別に比較すると、女性の平均受給額は男性より低い水準となっています。
では、平均額に近い月15万円以上を受給している女性はどの程度いるのでしょうか。
3.2 月15万円以上を受給している女性の割合をチェック
- 女性の受給権者数:540万5752人
- うち、月額15万円以上受け取っている女性:66万4486人
- 割合:約12.3%(66万4486人 ÷ 540万5752人)
女性で月15万円以上の厚生年金を受給している人は約12.3%で、およそ8人に1人の割合です。
一方、男性では約68.8%が月15万円以上を受給しており、男女間で大きな差が見られます。
3.3 女性の厚生年金受給額分布をチェック
- ~1万円未満:1万2953人
- 1万円以上~2万円未満:3880人
- 2万円以上~3万円未満:2万9993人
- 3万円以上~4万円未満:6万3025人
- 4万円以上~5万円未満:6万1945人
- 5万円以上~6万円未満:6万9313人
- 6万円以上~7万円未満:18万892人
- 7万円以上~8万円未満:34万8764人
- 8万円以上~9万円未満:54万1901人
- 9万円以上~10万円未満:75万1358人
- 10万円以上~11万円未満:81万3990人
- 11万円以上~12万円未満:69万5128人
- 12万円以上~13万円未満:52万2466人
- 13万円以上~14万円未満:37万4169人
- 14万円以上~15万円未満:27万1489人
- 15万円以上~16万円未満:20万322人
- 16万円以上~17万円未満:14万7604人
- 17万円以上~18万円未満:10万5489人
- 18万円以上~19万円未満:7万1561人
- 19万円以上~20万円未満:4万8617人
- 20万円以上~21万円未満:3万3387人
- 21万円以上~22万円未満:2万1931人
- 22万円以上~23万円未満:1万4116人
- 23万円以上~24万円未満:8813人
- 24万円以上~25万円未満:5491人
- 25万円以上~26万円未満:3233人
- 26万円以上~27万円未満:1811人
- 27万円以上~28万円未満:927人
- 28万円以上~29万円未満:479人
- 29万円以上~30万円未満:223人
- 30万円以上~:482人
最も受給者数が多いのは、「10万円以上~11万円未満」の区分です。
受給額全体の分布を見ると、月15万円以上の厚生年金を受け取っている女性は少数派であることがわかります。
女性は結婚や出産、育児などを機に働き方が変わるケースも多く、こうしたことが受給額の違いにつながっていると考えられます。
厚生労働省の統計データをみても、女性は結婚や出産、育児などで働き方が変化しやすいため、厚生年金の加入期間が短くなる傾向が顕著に表れています。
私も50歳代になり「ねんきん定期便」でリアルな見込額を確認して、「年金履歴は、まさに自分の生き方や働き方を映す鏡だな」と痛感しました。
もし現在、国民年金(第1号被保険者)に加入していて出産を控えている場合は、「産前産後期間の免除制度」という仕組みがあるのをご存知でしょうか。
届出をすれば、一定期間の保険料が免除され、しかもその期間は「保険料を納付したもの」として将来の年金額に反映されます。こうした制度も忘れずに活用したいですね。
4. 将来受け取る年金額はどう確認する?
実際に年金の受給が始まると、支給額は「年金振込通知書」で確認できます。
一方、現役世代のうちから将来の年金見込額を把握したい場合は、「ねんきんネット」や「ねんきん定期便」が利用できます。
4.1 方法1:「ねんきんネット」を利用
日本年金機構が運営する「ねんきんネット」では、自身の年金加入記録をインターネットで確認できます。
また、老齢年金の見込額を試算することも可能です。
利用方法は以下の2通りです。
- 基礎年金番号とメールアドレスを使う方法
- マイナンバーカードを利用する方法
4.2 方法2:「ねんきん定期便」を確認
ねんきん定期便は、毎年誕生月に送付されます。
35歳・45歳・59歳は封書、それ以外の年齢はハガキ形式で届きます。
なお、50歳未満と50歳以上では、記載内容が異なります。
【50歳未満の場合】
50歳未満の人に送付されるねんきん定期便には、これまでの加入実績を基に算出した年金額が記載されています。
今後納付する保険料は反映されていないため、掲載されている金額は現時点での加入実績による目安です。
そのため、思っていたより少なく感じた場合でも、今後の加入状況によって受給額は変わります。

【50歳以上の場合】
50歳以上の人の場合、現在の加入状況が60歳まで続いたと仮定した場合の年金見込額が記載されています。
65歳から受け取る予定額の目安となるため、実際の受給額に近い金額を確認できます。
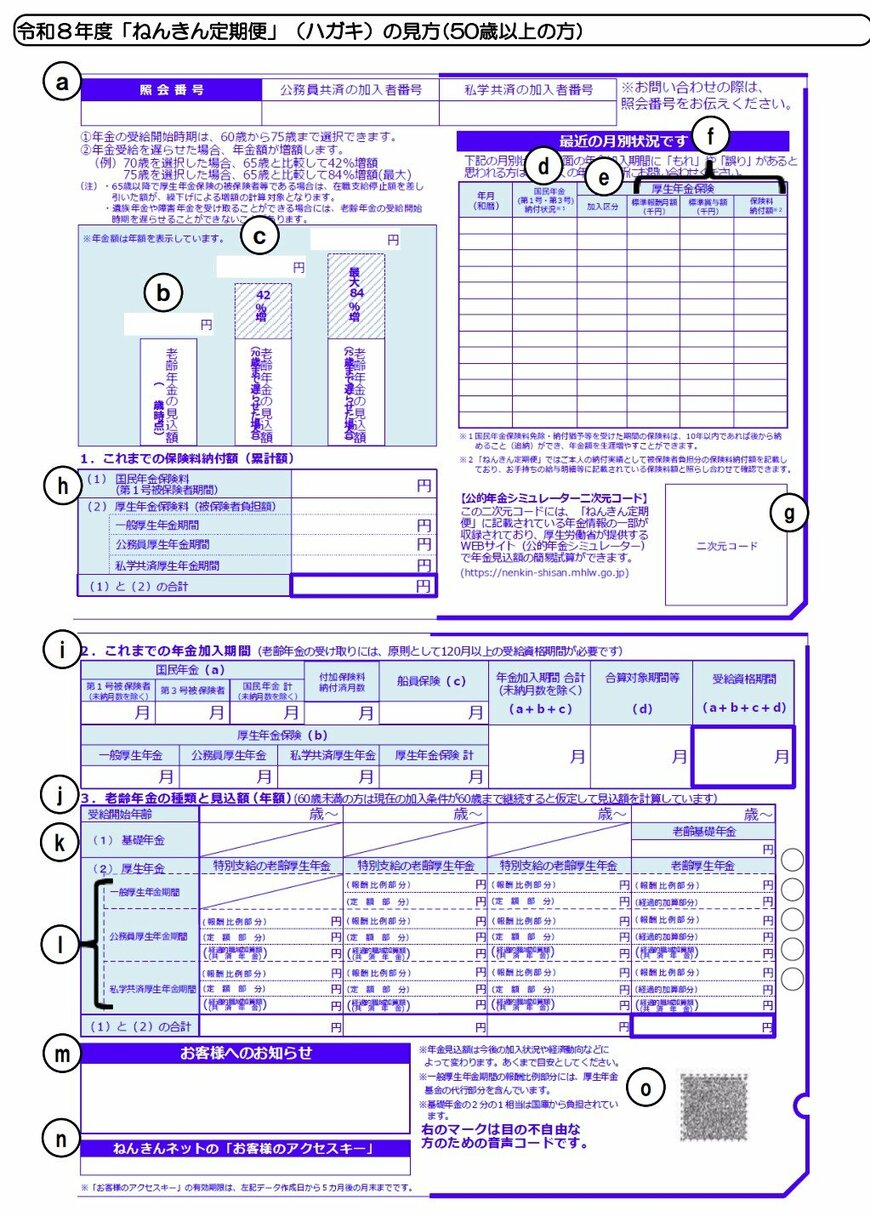
現在の高齢者の受給実態や自身の見込額を確認し、「思っていたより少ない」と感じる人もいるでしょう。
しかし、現役世代のうちに受給見込額を把握しておけば、老後に向けた準備を早めに進めることができます。
将来の生活設計を考えるためにも、「ねんきんネット」や「ねんきん定期便」を活用し、自身の受給見込額を確認しておくことが大切です。
5. 年金は「額面」がそのまま振り込まれるわけではない
将来の年金見込額を確認する際には、もう一つ知っておきたいポイントがあります。
それは、公的年金は額面どおりに受け取れるわけではないということです。
現役時代の給与と同じように、65歳以降に受け取る年金からも、次のような税金や社会保険料が差し引かれます。
- 介護保険料(65歳以上は原則として年金から直接徴収)
- 国民健康保険料 または 後期高齢者医療保険料
- 住民税
- 所得税
差し引かれる金額は収入や自治体などによって異なりますが、手取り額の目安は額面のおよそ85~90%とされています。
たとえば、厚生年金を月15万円受給している場合でも、実際に口座へ振り込まれる金額は13万円前後となるケースは少なくありません。
将来のライフプランを考える際は、このような天引きがあることも踏まえて資金計画を立てることが重要です。
6. 物価高の影響は高齢世帯にも。貯蓄取り崩しの現実
公的年金から税金や社会保険料が天引きされるシビアな現実に加え、近年の物価高は年金生活者の家計を直接的に圧迫しています。

総務省の「家計調査 家計収支編(2025年)」によると、75歳以上の後期高齢シニア夫婦(無職)の家計収支は、実収入が月額25万2798円であるのに対し、実支出は28万23円となり、毎月2万7225円の赤字となっています。
毎月の不足分を補うために、これまでの貯蓄を取り崩して生活している現実が浮き彫りになっています。
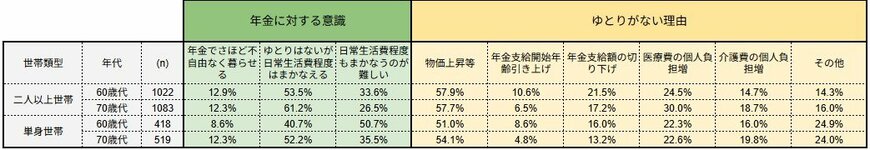
さらに、J-FLEC(金融経済教育推進機構)の「家計の金融行動に関する世論調査(2025年)」では、70歳代で家計に「ゆとりがない・苦しい」と感じている世帯が、二人以上世帯・単身世帯ともに87.7%と9割近くに達していることが明らかになりました。
その最大の理由として、半数以上の人が「物価上昇」を挙げており、年金収入だけではインフレに十分対応できない厳しい現実がうかがえます。
現役世代のように給与アップで収入を増やす余地が小さいシニア世帯にとって、インフレは生活費の負担増に直結します。
なお同調査によれば、本格的な年金生活を送る70歳代の金融資産の「中央値」は、二人以上世帯で1178万円、単身世帯ではわずか300万円にとどまっています。
特に単身世帯では約3割(30.4%)が「貯蓄ゼロ(金融資産非保有)」と回答しており、同世代間での経済的な格差も顕著です。
シニア世帯の家計調査を分析すると、毎月の赤字を貯蓄の取り崩しで補っている実態が浮かび上がってきます。
年齢を重ねると病気や介護のリスクが高まり、思わぬ支出が増えることもあります。私自身、かつて認知症の家族の介護と仕事の両立に直面し、働く環境や経済的な備えの大切さを身をもって知りました。
医療費が高額になった場合は、月々の自己負担上限額を超えた分が払い戻される「高額療養費制度」や、介護保険サービス利用時の負担を軽減する「高額介護サービス費」などを適切に利用して家計の負担を抑えましょう。制度を知っているかどうかが、老後の安心に直結します。
7. まとめにかえて
今回は、最新の統計データをもとに女性の厚生年金受給額の実態や、年金の天引き、さらに物価高の影響で貯蓄の取り崩しを迫られるシニア世帯の現状について確認しました。
男女全体の平均受給額は約15万円ですが、月15万円以上を受給している女性は全体の約12.3%にとどまり、男性の約68.8%と比べて大きな格差があることが明らかになりました。女性は結婚や出産、育児などによるライフイベントで働き方を変えざるを得ない期間が生じやすく、それが将来の年金額に直結しています。
なお、「主婦年金」とも呼ばれる第3号被保険者制度については、現在、縮小や廃止の議論が行われています。
しゅふJOB総研のアンケート調査(2026年6月)によると、当事者の約7割(69.3%)が「縮小も廃止もしない方が良い」と現状維持を支持しており、「働きたくても働けない事情がある」といった切実な声があがっています。
しかし、社会やニーズの変化に伴い、制度の見直しが進む可能性も視野に入れておく必要があります。
公的年金だけでゆとりある生活を送るのは難しく、物価高の負担も重くのしかかる現実があります。
だからこそ、現役世代のうちから「ねんきん定期便」などで将来の受給見込額を正確に把握しておくことが不可欠です。
単身の方であればご自身の年金を軸に、ご夫婦であれば世帯単位で把握し、今後の制度変化や物価高を見据えながら、新NISAやiDeCo(個人型確定拠出年金)などを活用した資産形成を今日から計画的に始めていきましょう。
働き方が多様化するいま、一人ひとりのライフスタイルに合った老後への備えが求められています。
公的年金は、受給開始を65歳から遅らせる「繰下げ受給」を利用すれば、1カ月遅らせるごとに年金額が0.7%(75歳まで遅らせれば最大84%)増額される仕組みもあります。
若いうちから年金制度の正しい知識を身につけ、資産形成と組み合わせることで、自分らしいキャリアを歩みながら老後に困らない対策を計画的に立てていきたいものですね。
老後の生活を支えるのは、現役時代の「今」の行動です。
まずはご自身の「ねんきん定期便」をじっくり確認することから始めてみませんか。