日々の買い物で「また値上がりしている」と、物価高を痛感する場面が増えています。食料品や日用品など、あらゆるモノの値段が上がるインフレ環境下では、年金生活を送るシニア世代の家計にも大きな影響が及んでいます。
2026年度の公的年金額は4年連続のプラス改定となり、先月(6月15日)から新金額での支給が始まりました。しかし「年金が増えても物価高で生活は楽にならない」というのが共通の実感でしょう。
50歳になると「ねんきん定期便」で「65歳から受け取れる年金見込額」が示され、老後資金がいよいよ自分事として迫ってきます。
厚生労働省の統計では国民年金の平均受給額は月額約5万9000円にとどまり、70歳代単身世帯の35.5%が「日常生活費程度もまかなうのが難しい」と感じているデータもあります。
この記事では、2026年度の年金改定の詳細や、働き方別の年金額例を5パターンで紹介。老後の暮らしとお金について考えていきます。
1. この記事の3つのポイント
-
 2026年度の公的年金額は4年連続のプラス改定。しかし物価高の影響で生活へのゆとりを感じられないシニアが約9割に上る。
-
年金受給額は現役時代の働き方(会社員、自営業、専業主婦など)により月10万円以上の差が生まれるため、見込額の把握が不可欠。
-
年金だけでは毎月赤字となる傾向があり、「長く働く」「繰下げ受給」「新NISAでの資産形成」など複数の対策の組み合わせが重要。
 2026年度の公的年金額は4年連続のプラス改定。しかし物価高の影響で生活へのゆとりを感じられないシニアが約9割に上る。

日々のスーパーでの買い物、本当にため息が出ますよね。政府の統計などを日々分析して記事を執筆していますが、年金が増えてもインフレの波にはなかなか追いつけないのが実情です。
筆者は50歳代に突入し「ねんきん定期便」に記された年金見込額がいよいよリアルな数字として迫ってきました。
そこには、会社員時代やフリーランス時代の「働き方の履歴」がそのまま反映されていて、ハッとさせられます。
老後に向けて、まずはご自身の「ねんきん定期便」や「ねんきんネット」で現在地を正確に知ることから始めてみませんか?
2. 【厚生年金・国民年金】2026年度の年金額はいくら増えた?
公的年金は、物価や賃金の変動を反映して毎年度改定されます。2026年度も改定が実施され、4年連続の増額となりました。
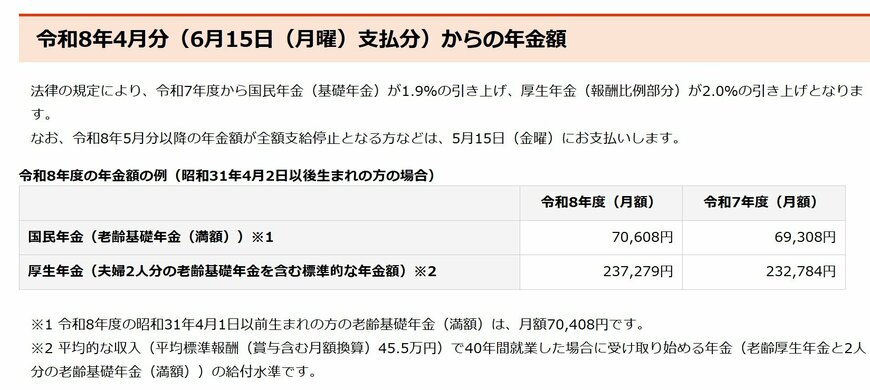
- 厚生年金(報酬比例部分): +2.0% の増額
- 国民年金(老齢基礎年金): +1.9% の増額
この改定率は、2026年4月分(6月15日の支給分)から適用が始まっています。
2.1 モデル世帯の年金額
- 国民年金(満額): 月額 7万608円(前年度比 +1300円※1) ※1 昭和31年4月1日以前生まれの方は月額7万408円です。
- 厚生年金(夫婦2人の標準モデル): 月額 23万7279円(前年度比 +4495円 ※2)※2 夫が平均的な収入(賞与込みで月額換算45万5000円)で40年間就業し、妻がその期間専業主婦だったケースを想定しています。
夫婦で月額約23万7000円という金額を見ると、「意外ともらえるのだな」と少し安心する方もいらっしゃるかもしれません。
しかし、このモデル額だけを基準に老後資金を考えるのは危険です。
この厚生年金の標準モデルは、「夫が40年間会社員として働き、妻が40年間ずっと専業主婦である」という、昭和から平成初期にかけて主流だった世帯類型を大前提としています。
しかし今はどうでしょうか。
共働きが当たり前となり、生涯単身の方や、フリーランス・自営業として働く方など、ライフスタイルや働き方は大きく多様化しています。
転職を経験したり、非正規雇用で働いた期間がある方も決して珍しくありません。
つまり、「平均的・標準的」と言われるモデル世帯の年金額は、今の現役世代の多様な生き方にそのまま当てはまるわけではないのです。
自分自身のリアルな年金見込額を把握するためにも、次章ではライフコースに応じたより具体的な受給額の目安を確認していきましょう。
3. 【厚生年金加入期間の長さがカギ】現役時代の働き方別《65歳以降の年金目安》5パターン
働き方が多様化するなか、「自分は将来どのくらい年金を受け取れるのか」と気になる人も多いでしょう。
厚生労働省は2026年度の年金額改定にあわせて、「多様なライフコースに応じた年金額(概算)」を公表しています。
これは、働き方や年金加入歴ごとの受給額を試算したもので、自身の将来を考える際の参考になります。
ここでは、2026年度に65歳となる人を想定した5つのモデルケースを紹介します。
3.1 「平均年収610万の会社員」vs「自営業」老後の年金はどれほど差がつく?《ライフコース別年金シミュレーション》
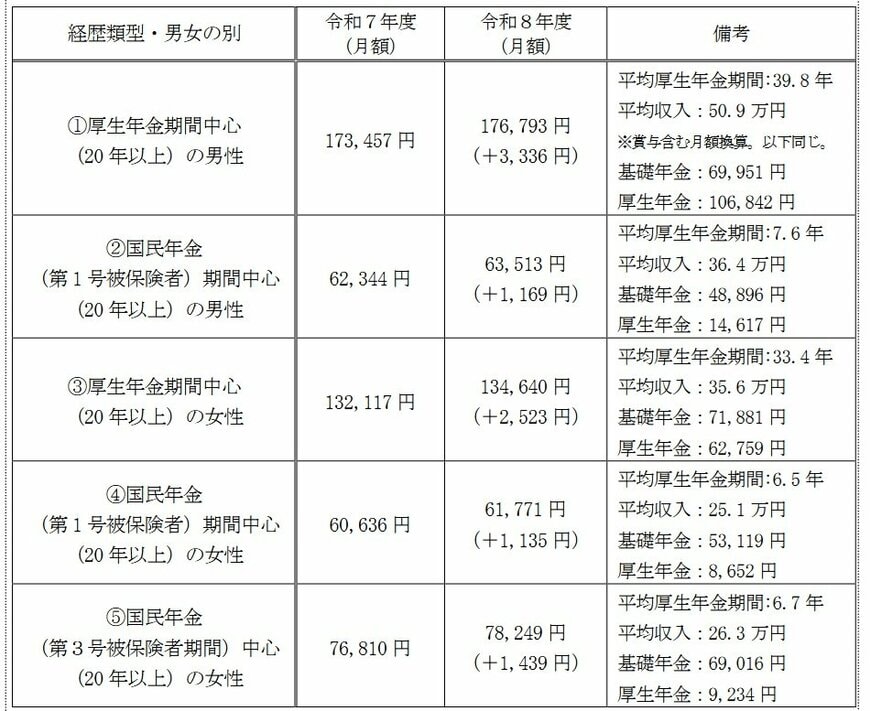
【ケース1】会社員として長く働いた男性(厚生年金中心)
- 想定:平均年収 約610万円(月額換算50万9000円)で40年就業
- 年金月額の目安: 17万6793円
受給額は、老齢基礎年金約7万円と老齢厚生年金約10万7000円を合わせた金額です。
厚生年金へ長期間加入しているため、比較的高い受給額となっています。
【ケース2】自営業・フリーランスの男性(国民年金中心)
- 想定:厚生年金加入が短く(約7年)、国民年金期間が長い
- 年金月額の目安: 6万3513円
国民年金が受給額の中心となるため、会社員と比べて受給額は大きく少なくなります。
老後は預貯金や私的年金など、公的年金以外の備えも重要になります。
【ケース3】キャリアを積んだ女性(厚生年金中心)
- 想定:平均年収 約427万円(月額換算35万6000円)で33年就業
- 年金月額の目安: 13万4640円
女性は勤務期間や収入水準などの違いから、男性より受給額が低くなる傾向があります。
【ケース4】自営業などで働いた女性(国民年金中心)
- 想定:厚生年金期間が短い(約6年)
- 年金月額の目安: 6万1771円
厚生年金への加入期間が短いことから、受給額の多くは国民年金となります。
【ケース5】専業主婦の期間が長かった女性(第3号被保険者中心)
- 想定:扶養内期間が長い
- 年金月額の目安: 7万8249円
第3号被保険者は保険料を個別に納めなくても老齢基礎年金を受け取れますが、厚生年金部分が少ないため、受給額は比較的少なくなります。
3.2 厚生年金への加入歴が受給額に大きく影響
同じような期間働いていても、厚生年金への加入期間によって受給額には月10万円以上の差が生じるケースがあります。
とくに、自営業が中心だった人(ケース2・4)や専業主婦期間が長い人(ケース5)は、公的年金だけで生活費を賄うことが極めて難しい実態が浮かび上がります。
会社員とフリーランス、働き方の違いで受給額に月10万円以上の差がつく可能性があるんですね。
私自身もフリーランスを経験しているので、国民年金のみの期間の受給額の少なさにはヒヤリとします。
ここで豆知識ですが、自営業やフリーランスの方には、月額400円の保険料上乗せで将来の年金額を増やせる「付加年金」、国民年金基金などの制度があります。
iDeCoやNISAなどの税制優遇制度による資産運用も検討しつつ、「年金そのものを増やす」しくみもぜひ視野に入れてみましょう。
働き方が多様化する今、若いうちからこうした制度を知り、自分らしいキャリアと老後の安心を両立させていきたいですね。
4. 【厚生年金・国民年金】いまどきシニアの”実際の受給額”もグラフで確認
モデルケースだけではなく、「実際の平均額」を見ることで、より実態に近い状況が分かります。
最新の公開データである厚生労働省年金局「令和6年度 厚生年金保険・国民年金事業の概況」を見てみましょう。
4.1 厚生年金の平均受給額
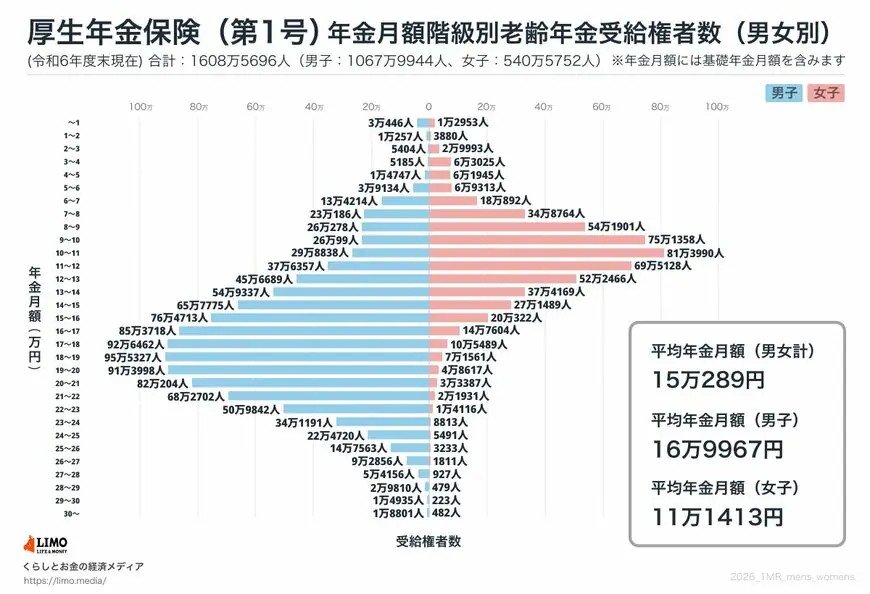
- 男性平均: 約17万円
- 女性平均: 約11万円
女性の厚生年金平均額が男性より低い背景には、過去の賃金格差や、結婚・出産を機に離職したこと、非正規雇用で働いた期間などが影響していると考えられます。
受給額の分布を見ても、女性は月額8万~10万円の層が比較的多くなっています。
4.2 国民年金の平均受給額
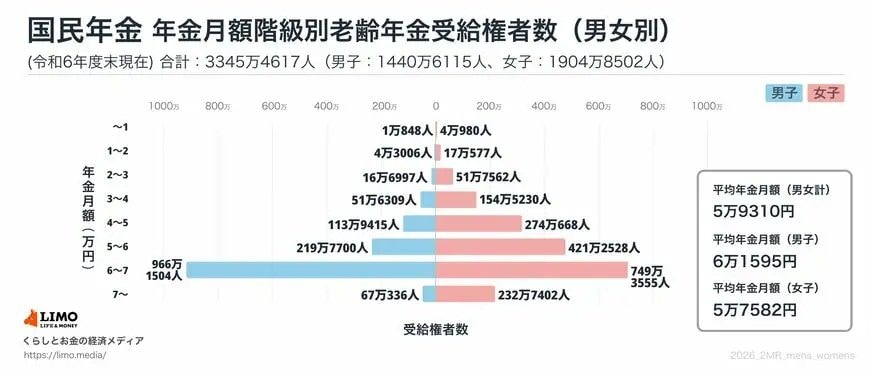
また、国民年金(老齢基礎年金)の満額は約7万円ですが、実際の平均は約5万9000円です。
保険料の未納期間や免除期間があり、満額受給の条件を満たしていない人が一定数いることが平均を引き下げる要因となっています。
5. 物価高が直撃!「ゆとりがない」と感じる70歳代が約9割
インフレが続く中で、年金生活を送るシニアの家計は急速に厳しさを増しています。J-FLEC(金融経済教育推進機構)の「家計の金融行動に関する世論調査 2025年」によると、シニアの生活実感は以下の通りです。
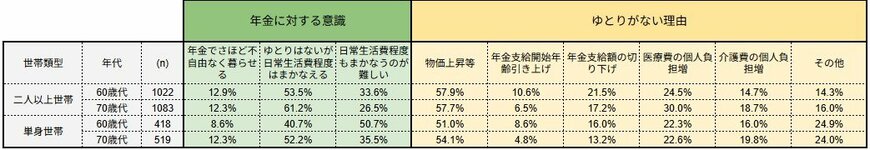
- 70歳代で家計に「ゆとりがない・苦しい」と感じている世帯:87.7%
- その最大の理由として半数以上が「物価上昇」を回答
実に9割近くの70代が家計の苦しさを訴えています。
公的年金は生活の基盤ですが、インフレのペースに完全に対応するのは難しいのが実情です。
食料品や日用品など生活に欠かせない支出が増加する中、毎月の収支を改めて見直し、不要な支出を抑えるなどの自衛策が急務となっています。
70歳代の9割近くが「ゆとりがない」と感じている背景には、総務省の家計調査等でも見られるように、年金だけで賄いきれない「生活費の赤字」があります。
過去には私自身、親の認知症介護と仕事の両立に悩み、想定外の出費や働く環境の確保に苦労した時期がありました。
老後は日々の生活費だけでなく、介護や医療への備えも必要になってきます。例えば「高額療養費制度」を活用すれば、1カ月の医療費の上限が定められ負担を軽減できます。
こうした社会保障の仕組みを知っておくことで、いざという時の安心感が大きく変わりますよ。
6. まとめ:インフレが進むなかで老後資産をどう守るか
ここまで、年金受給額の実態を見てきましたが、実際のシニア世帯の生活はどうなっているのでしょうか。
総務省の「家計調査(2025年)」によれば、65歳以上の夫婦のみの無職世帯における1カ月の生活費(消費支出)は約26.4万円、単身世帯では約14.8万円です。
一方で頼りとなる貯蓄額は、J-FLECの調査(2025年)によれば、70歳代・二人以上世帯の「中央値」で1178万円にとどまります。
このような数値からも、2026年度の年金額は増額されたとはいえ、インフレ環境下において年金収入だけに依存する生活には限界があり、貯蓄を取り崩しながらやりくりしているシニアのリアルな実態が垣間見えます。
物価上昇から老後の生活を守るためには、公的年金を確固たる土台としつつ、自分に合った対策を組み合わせることが不可欠です。
まずは「ねんきん定期便」や「ねんきんネット」でご自身の正確な受給見込額を把握し、生活費に対する不足額をシミュレーションしてみましょう。
その上で、健康なうちは長く働き続けて収入を得ることや、受給開始時期を遅らせて一生涯の年金額を増やす「繰下げ受給」の活用、さらにiDeCoや新NISAを用いた私的な資産形成など、複数の手段を組み合わせることが有効です。
本格的な高齢社会において、平均データなどのリアルにしっかりと向き合い、50歳代の今から長期的な視点でセカンドライフに向けた準備を進めていくことが、これまで以上に重要といえるでしょう。
人生100年時代、老後資金は「年金」と「自分でつくる資産」の両輪で考える必要があります。
長く働いて収入を得つつ、例えば新NISAなどを活用して「お金にも働いてもらう」視点を持ってみるのも良いでしょう。
若いうちから制度の知識を備え、少しずつでも行動を起こすことが、インフレ時代を生き抜く「最初の一歩」になるかもしれません。