
厳しい暑さが続いています。 先月の2026年6月15日には、2026年度の新しい年金額が適用された初めての年金支給が行われました。
今年度は4年連続のプラス改定となりましたが、物価の上昇も続いており、手放しでは喜べないと感じている方も多いのではないでしょうか。
この記事では、日本の公的年金制度の基本的な仕組みをおさらいするとともに、2026年度の年金額の改定内容、実際の年金受給額の分布、そしてシニア世代のリアルな年金生活の実態について詳しく解説します。
1. この記事の3つのポイント
-
 2026年度の公的年金は4年連続でプラス改定されたが、物価高の影響で実質的なゆとりは得にくい。
-
厚生年金を月15万円以上受給している人は全体の半数以下であり、年金収入だけで生活費を賄うのは困難。
-
額面の年金額から税金や社会保険料が天引きされるため、老後に向けた手取り額の把握と早期の資産形成が重要。
 2026年度の公的年金は4年連続でプラス改定されたが、物価高の影響で実質的なゆとりは得にくい。

50歳になって自分の「ねんきん定期便」をじっくり見たとき、会社員時代やフリーランス時代の履歴がそのまま将来の見込み額に反映されていて「年金履歴は生き方・働き方の履歴」だと痛感しました。
日本の年金は「国民年金」と「厚生年金」の2階建てですが、働き方が多様化する今だからこそ、若いうちから仕組みを知っておくことが大切です。
ちなみに、「ねんきんネット」を使うと、今後の働き方を変えた場合の受給見込み額のシミュレーションが簡単にできますよ。
今後のキャリアプランを立てるヒントにもなるので、ぜひ一度試してみてくださいね。
2. 公的年金は「国民年金」と「厚生年金」の2階建て
日本の公的年金制度は、「国民年金(基礎年金)」と「厚生年金」の2つで構成されています。
国民年金が土台となり、その上に会社員や公務員などが加入する厚生年金が上乗せされる仕組みで、「2階建て」と表現されることが一般的です。
まずは、それぞれの制度の特徴を見ていきましょう。

【1階部分】国民年金(基礎年金)
- 加入対象:原則として日本に住む20歳から60歳未満のすべての人
- 保険料:保険料は一律ですが、年度ごとに改定されます(※1)
- 受給額:保険料を全期間(480カ月)納付した場合、65歳以降で満額の老齢基礎年金(※2)を受け取れます。未納期間がある場合は、その分が満額から差し引かれます
※1 国民年金保険料:2026年度月額は1万7920円
※2 国民年金(老齢基礎年金)の満額:2026年度月額は7万608円
【2階部分】厚生年金
- 加入対象:会社員や公務員、またパートタイマーなど、特定適用事業所(※3)で働き一定の要件を満たす人が、国民年金に上乗せで加入します
- 保険料:収入に応じて決定されます(上限あり)(※4)
- 受給額:加入期間や納付した保険料によって個人差が生じます
厚生年金は、国民年金に上乗せして加入する制度です。
そのため、加入していた制度や現役時代の収入、加入期間などによって、将来受け取る年金額には差が生じます。
また、公的年金は物価や現役世代の賃金の動向を踏まえ、毎年度改定される仕組みとなっています。
※3 特定事業所:1年のうち6カ月間以上、適用事業所の厚生年金保険の被保険者(短時間労働者は含まない、共済組合員を含む)の総数が51人以上となることが見込まれる企業など
※4 厚生年金の保険料額:標準報酬月額(上限65万円)、標準賞与額(上限150万円)に保険料率をかけて計算される
3. 2026年度の年金額はどう変わる?国民年金・厚生年金の支給額
厚生労働省は2026年1月23日、2026年度(令和8年度)の年金額を公表しました。
2026年度は4月分から新しい年金額が適用され、改定率は国民年金(基礎年金)が前年度比1.9%、厚生年金(報酬比例部分)が2.0%の引き上げとなっています。
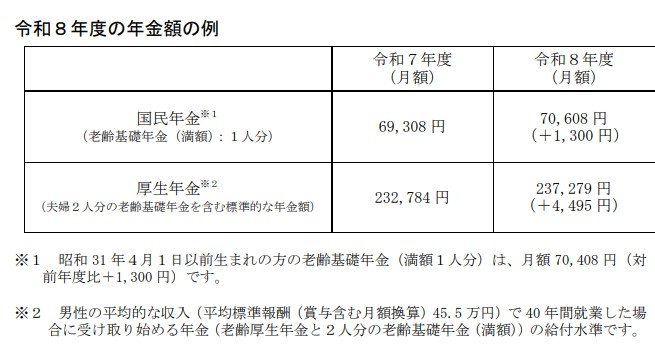
- 国民年金(老齢基礎年金・満額):月額7万608円(1人分 ※1)
- 厚生年金(夫婦2人分のモデルケース):月額23万7279円(夫婦2人分※2)
※1 昭和31年4月1日以前に生まれた方の老齢基礎年金(満額1人分)は、月額6万9108円(前年度比+1300円)です。
※2 平均的な収入(賞与を含む月額換算で45万5000円)の男性が40年間就業した場合に受け取り始める年金額(老齢厚生年金と2人分の老齢基礎年金満額)の給付水準です。
国民年金のみを受給する場合、保険料を全期間納付して満額(※3)であったとしても、月額は約7万円程度であり、受給開始を75歳まで遅らせる「繰下げ受給(※4)」を利用したとしても、月額は13万円には届きません。
※3 国民年金の保険料を40年間(480カ月)納付した場合に、65歳から受け取れる満額の年金額を指します。
※4 繰下げ受給とは、年金の受け取り開始を66歳から75歳までの間で遅らせる制度です。1カ月遅らせるごとに0.7%増額され、75歳開始では最大84%増額されます。
なお、ここで紹介した年金額はあくまでモデルケースをもとにしたものです。
実際の受給額は、現役時代の収入や加入期間、働き方などによって大きく異なるため、「ねんきんネット」などを利用して、自身の受給見込み額を確認しておくことが大切です。
4. 厚生年金と国民年金を合わせて月15万円以上受け取る人の割合は?
厚生労働省年金局「令和6年度 厚生年金保険・国民年金事業の概況」によると、厚生年金受給者全体(男女計)の平均年金月額は15万289円です。
なお、この平均額には、1階部分にあたる老齢基礎年金も含まれています。
受給額ごとの人数は以下のとおりです。
4.1 厚生年金の「受給額ごとの受給権者数」は?

- 5万円未満: 23万7835人
- 5万円以上~10万円未満: 281万6139人
- 10万円以上~15万円未満: 501万6238人
- 15万円以上~20万円未満: 498万7811人
- 20万円以上~25万円未満: 266万2397人
- 25万円以上~30万円未満: 34万5993人
- 30万円以上~: 1万9283人
受給額を5万円刻みで詳しく分析すると、最も多いのは「10万円以上~15万円未満」の層で約501万人(全体の約31.2%)、次いで「15万円以上~20万円未満」の層が約498万人(全体の約31.0%)となっています。
この2つの価格帯に全体の6割以上が集中しており、月15万円を境に受給水準が大きく二分されている実態がうかがえます。
一方で、月20万円以上を受け取っている人は全体の約18.8%(約303万人)にとどまります。
また、この割合は厚生年金受給権者のみを対象としたものです。
国民年金のみを受け取る人も含めると、月15万円以上となる人の割合はさらに低くなります。
厚生年金の受給額分布を見ると「月15万円以上」もらえる人が半分もいないという事実は、シビアな現実を物語っています。
受給額を増やす方法の一つとして、年金の「繰下げ受給」があります。
65歳で受け取らずに1カ月遅らせるごとに0.7%増額され、最大で84%も増えます。
ただ、年金が増額されるとそれに伴って引かれる税金や社会保険料も上がるため、単純な掛け算通りに「手取り」が満額増えるわけではないという点は、ぜひ知っておいていただきたい豆知識です。
4.2 見落としがちな「年金から差し引かれるお金」
ここまで紹介した年金額は、いずれも税金や社会保険料を差し引く前の「額面」です。
現役時代の給与と同様に、公的年金からもさまざまな費用が天引きされます。
主な天引き項目は次のとおりです。
- 介護保険料
- 国民健康保険料(または後期高齢者医療保険料)
- 所得税
- 住民税
そのため、額面で月15万円の年金を受け取る場合でも、実際に口座へ振り込まれる金額はこれより少なくなります。
将来の年金額を確認する際は、「ねんきん定期便」などに記載された金額だけではなく、税金や社会保険料が差し引かれることも踏まえて、老後の生活設計を考えることが大切です。
5. シニア世代は年金生活をどう感じているのか
前章で紹介したように、公的年金は税金や社会保険料が差し引かれるため、実際に生活費へ充てられる金額は額面より少なくなります。
では、現在のシニア世代は、年金を中心とした暮らしをどのように感じているのでしょうか。
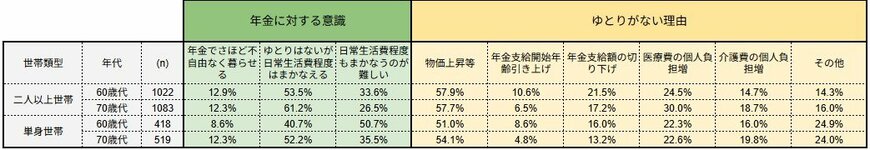
J-FLEC(金融経済教育推進機構)の「家計の金融行動に関する世論調査 2025年」をもとにしたデータから、その実態を見ていきます。
5.1 「年金だけで不自由なく暮らせる」と答えた人は少数
60歳代と70歳代では、「年金でさほど不自由なく暮らせる」と回答した人の割合は、二人以上世帯・単身世帯のいずれも8~12%台にとどまっています。
5.2 単身世帯では生活費を賄うことが難しい人も多い
「日常生活費程度もまかなうのが難しい」と回答した人の割合は、二人以上世帯では26~33%台となっています。
一方、単身世帯では60歳代が50.7%、70歳代が35.5%と、より高い割合となっています。
5.3 生活に余裕を感じられない理由のトップは「物価上昇等」
年金生活にゆとりがない理由として最も多かったのは、どの年代・世帯でも「物価上昇等」でした。
これに続いて、「医療費の個人負担増」や「年金支給額の切り下げ」が理由として挙げられています。
こうした結果からは、多くのシニア世帯が物価高による家計への影響を強く受けており、年金収入だけでゆとりのある生活を送ることは容易ではない実態がうかがえます。
「日常生活費もまかなうのが難しい」と答える方が多い背景には、物価高に加えて「医療・介護費」の負担増があります。
私自身、かつてビジネスケアラーとして認知症の家族の介護と仕事の両立に悩んだ時期があり、介護には想定以上のお金と労力がかかることを身をもって経験しました。
実は、公的年金からの天引きで負担が大きいのが「介護保険料」です。市区町村ごとに基準額が異なり、原則3年ごとに見直されるため、お住まいの地域の保険料がどうなっているか、一度自治体のホームページなどで確認してみましょう。
6. まとめ:年金増額と物価上昇、今後の生活設計に向けて
今回は、公的年金の基本的な仕組みから、2026年度の年金改定額、そして実際の受給実態を見てきました。
数字上は4年連続の年金増額となりましたが、現実には物価の上昇が生活を圧迫しており、年金だけで「さほど不自由なく暮らせる」と感じているシニア世帯はごく一部にとどまっています。
さらに、公的年金からは介護保険料や健康保険料、各種税金が天引きされるため、手元に残る金額はさらに少なくなります。
額面だけにとらわれず、「実際に生活費として使える手取り額はいくらになるのか」を把握しておくことが重要です。
「ねんきん定期便」や「ねんきんネット」を活用してご自身の受給見込み額を確認し、早いうちから老後の家計を見据えた計画的な資産形成に取り組んでみてはいかがでしょうか。
年金制度や老後の生活は「まだ先のこと」と思いがちですが、データが示す通り、早くからの準備が自分を助けてくれます。
公的年金の金額は毎年度改定され、今の年金水準がこの先ずっと続くとは限りません。
また、年金制度自体も時代に合わせて変わっています。
たとえば現在、厚生年金の保険料計算に使われる「標準報酬月額」の上限を現行の65万円から75万円へ段階的に引き上げる案などが進められています(2027年9月から実施予定)。
こうした変化をニュースなどでキャッチしておくことで、自分らしいライフ&キャリアを歩みながら、老後に困らない策を探していけたら良いですね