夏のボーナスを受け取り、少しホッとしている方も多いこの時期は、涼しい室内でご自身の「家計」や「将来のお金」についてじっくり見直すのに絶好のタイミングです。
2026(令和8)年度の公的年金額は、国民年金が前年度比1.9%、厚生年金が同2.0%の引き上げとなり、6月支給分からすでに新しい金額が適用されています。
しかし、食料品や日用品、電気代などの物価高騰が生活に重くのしかかるなか、「額面が増えても、本当に年金だけで生活できるのか」と不安を抱く声は後を絶ちません。
そこで本記事では、「平均年収600万円で40年間」会社員として働いた場合をモデルに、将来受け取れる年金額を具体的にシミュレーションします。さらに、最新の家計調査データをもとに、税金などが引かれたあとの「手取り額」とリアルな老後収支の現実を紐解いていきます。
1. この記事の3つのポイント
-
 平均年収600万円で40年勤務した場合、受け取る年金額の目安は月額約18万円です。
-
年金からは税金や社会保険料が天引きされるため、実際の手取り額は月15万〜16万円程度に目減りします。
-
無職のシニア世帯は平均して毎月3万〜4万円の赤字。配当金(インカムゲイン)等の不労所得を作るなど早めの対策が必要です。
 平均年収600万円で40年勤務した場合、受け取る年金額の目安は月額約18万円です。

50歳代に入り「ねんきん定期便」で自分のリアルな見込額を見たとき、「年金履歴はまさに生き方・働き方の履歴だ」と痛感しました。
フリーランス経験がある私は、会社員一本の方とは異なる受給額になります。
ここで知っておきたい【豆知識】ですが、誕生月に届く「ねんきん定期便」は、50歳を境に表示内容が劇的に変わります。
50歳未満は「これまでの実績に基づく額」ですが、50歳以上は「60歳まで現在の条件で働き続けた場合の見込額」になるのです。
マイナポータル連携の「ねんきんネット」なら、年齢問わずいつでも詳細な将来シミュレーションが可能なので、スマホからぜひ一度確認してみてください。
2. 日本の公的年金制度のキホンを整理!
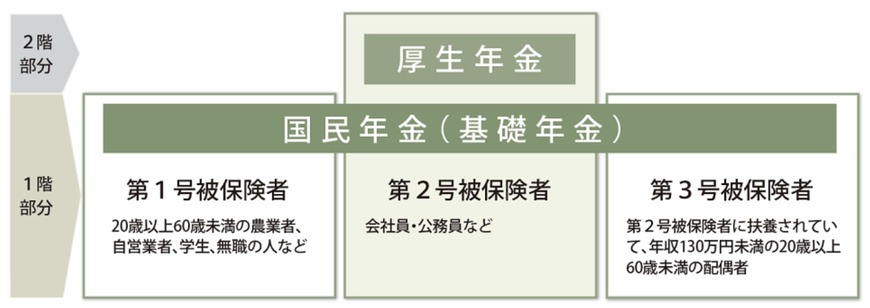
最初に、年金の仕組みについて簡単に確認をしておきます。日本の公的年金制度は、「国民年金」と「厚生年金」の2種類からなる「2階建て構造」となっています。
1階部分が国民年金(基礎年金)、2階部分が厚生年金です。
国民年金には、日本国内に住む20歳以上60歳未満の人が加入し、加入者は次の3つに区分されます。
2.1 国民年金(1階部分)
- 加入対象:原則、日本国内に住む20歳以上60歳未満のすべての人。
- 保険料:月額1万7920円(2026年度)。全員一律で、年度ごとに見直しがあります。
- 年金額:満額で月額7万608円(2026年度、昭和31年4月2日以後生まれの方の場合)。未納期間がある場合は減額調整されます。
2.2 厚生年金(2階部分)
- 加入対象:主に会社員、公務員など。
- 保険料:報酬比例制(現役時代の給与や賞与などの報酬により決定)。
- 年金額:加入期間や納付した保険料により決定し、国民年金に上乗せして支給されます。
現役時代に「国民年金」と「厚生年金」のどちらに加入している期間が長いか、また現役時代の収入によって、老後に受け取る年金額に大きな差が出ます。
国民年金の保険料が「全員一律」であるのに対し、厚生年金は「報酬比例制」となっているためです。
3. 日本の会社員の平均年収はどのくらいなのか
国税庁の「令和6年分 民間給与実態統計調査」によると、1年を通して勤務した給与所得者の平均給与は478万円となっています。
平均年収は400万円台後半ですが、この数字だけでは年代や男女による収入の違いまでは見えてきません。
3.1 年代別・男女別に見る平均年収の実態
国税庁の同調査をもとに、年代ごとの平均年収を見ていきます。
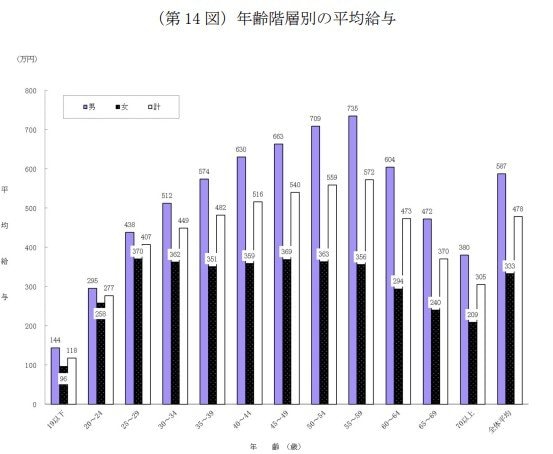
全体では、20歳代前半(20~24歳)の平均年収は約277万円となっており、その後は年齢とともに増加していきます。
また、男女別に見ると収入には大きな差があり、とくに40歳代から50歳代では、その差がより大きくなります。
さらに、年収が最も高くなる55~59歳では、男性が約734万円、女性は約356万円となっており、その差は370万円を超えています。
女性は結婚や出産、育児、介護などをきっかけに働き方が変わる場合があり、非正規雇用へ移行するケースなども、こうした収入差に影響していると考えられます。
一般的に知られている平均年収478万円という数字は、こうした年代別や男女別の違いを含めた全体の平均値です。
男女の収入差の背景には、出産・育児だけでなく「親の介護」による働き方の変化も潜んでいます。
私自身もかつてビジネスケアラーとして、認知症の家族の介護と仕事の両立に悩みました。
万が一、介護や病気で退職・収入減となり国民年金が払えなくなっても、絶対に「未納のまま放置」しないでください。
自治体で「免除・納付猶予」の手続きをすれば、その期間も受給資格期間(10年)にカウントされます。
しかも全額免除であっても、国庫負担分として「本来もらえる額の2分の1」は将来の年金額に反映されるというセーフティネットがあるのです。
平均年収600万円・40年間勤務した場合の年金額を試算
4. 平均年収600万円・40年間勤務した場合の年金額を試算
将来受給する年金額は、現役時代の収入や厚生年金への加入期間によって変わります。
先ほど紹介したデータを見ると、年収600万円は、男性の40歳代から50歳代の平均年収(約629万円~約708万円)に近い水準であり、多くの人にとってイメージしやすい年収といえるでしょう。
今回は、生涯の平均年収を600万円とし、第2号被保険者(会社員)として民間企業で40年間勤務したケースを想定し、国民年金と厚生年金の受給額の目安を試算します。
4.1 ステップ1:国民年金の受給額を試算
国民年金は、次の計算式によって算出されます。

84万7296円 ×(保険料納付済み月数 ÷ 加入可能年数(12か月換算))
※2026年度(令和8年度)の金額。昭和31年4月2日以後生まれの方が対象
40年間にわたり保険料を納付した場合、納付済み月数は480カ月となるため、老齢基礎年金は満額の84万7296円となります。
続いて厚生年金を計算します。
4.2 ステップ2:厚生年金の受給額を試算
厚生年金は、次の計算式で算出されます。
- 年金額=報酬比例部分(※)+経過的加算+加給年金額
※報酬比例部分の内訳
今回の試算では、厚生年金額の中心となる報酬比例部分のみを対象としており、経過的加算と加給年金額は含めていません。
経過的加算は制度改正による差を調整するための仕組みであり、加給年金額は一定の条件を満たす配偶者や子どもがいる場合に支給されます。
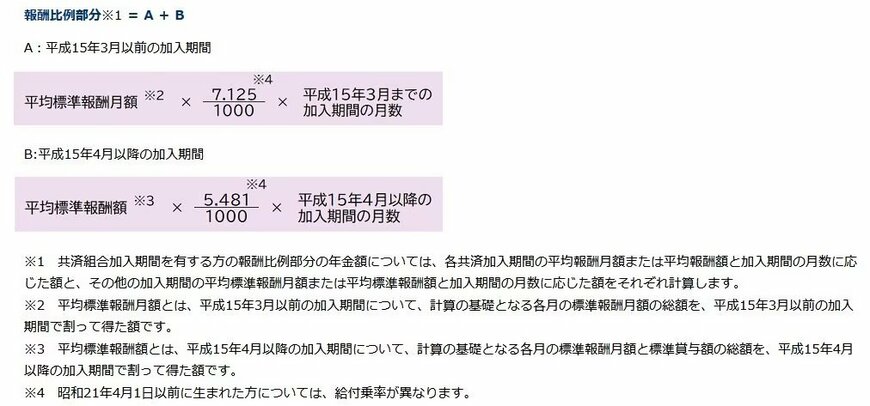
報酬比例部分は、次の2つで構成されています。
報酬比例部分=A+B
- A(2003年3月までの加入期間):平均標準報酬月額×7.125/1000×同期間の加入月数
- B(2003年4月以降の加入期間):平均標準報酬額×5.481/1000×同期間の加入月数
今回は2003年4月以降に40年間加入したケースを前提としているため、報酬比例部分のBの計算式を使用します。
平均年収600万円の場合、平均標準報酬額は月額50万円です。
この条件で「50万円×5.481/1000×480カ月」を計算すると、報酬比例部分は年額131万5440円となります。
さらに、ステップ1で求めた国民年金の年額84万7296円を加えると、年間の受給額は216万2736円です。
これを12カ月で割ると月額18万228円となり、このケースでは会社員1人が受け取る年金額は、およそ月18万円となります。
5. みんなの厚生年金、実際の平均受給額はいくら?
先ほどはモデルケースで試算しましたが、実際に今のシニア世代が受け取っている年金額はどのくらいなのでしょうか。
厚生労働省の「令和6年度 厚生年金保険・国民年金事業の概況」によると、厚生年金の平均受給月額は以下の通りです(いずれも国民年金部分を含む金額)。
5.1 厚生年金保険(第1号)の平均年金月額(国民年金含む)

- 全体15万289円
- 男性16万9967円
- 女性11万1413円
男性の平均が約17万円であるのに対し、女性は約11万円と、男女で約6万円の差が生じています。
先ほどの「年収600万円で40年勤務」のモデルケース(約18万円)は、男性の平均値に近いものの、平均をやや上回る水準であることがわかります。
6. 【65歳以上のリアルな家計収支】毎月いくらの赤字になる?
年金収入の目安がわかったところで、続いて「支出」について見ていきましょう。
総務省の「家計調査報告 家計収支編 2025年(令和7年)平均結果の概要」をもとに、65歳以上の無職世帯のリアルな家計収支を確認します。
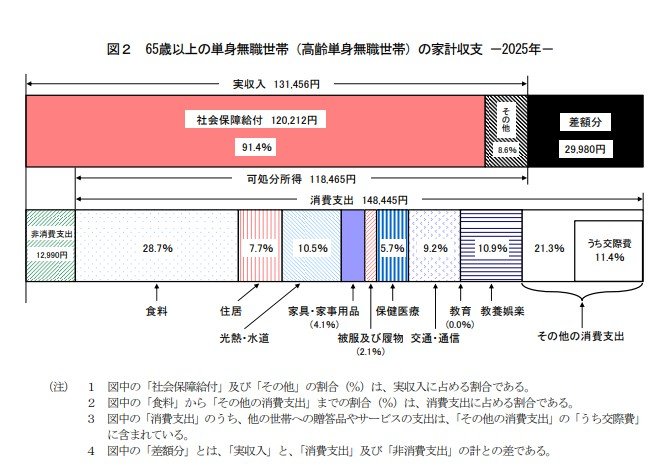
65歳以上 単身無職世帯の家計収支(2025年)
- 実収入(主に社会保障給付など): 13万1456円
- 非消費支出(税金・社会保険料など): 1万2990円
- 可処分所得(手取り収入): 11万8465円
- 消費支出(生活費): 14万8445円
- 毎月の赤字額(差額分): 2万9980円
ここで注意しておきたいのは、収入の大部分を占める年金などの社会保障給付は、全額がそのまま使えるお金として手元に入るわけではないという点です。
現役時代の給与と同じように、年金からも「所得税や住民税」に加え、「介護保険料」や「後期高齢者医療保険料」などの社会保険料が天引きされます。そのため、実際の手取り額(可処分所得)は額面よりも目減りします。
前章で試算した「月額約18万円」のケースでも、仮に10〜15%が引かれると想定すると、実際の手取りは「15万〜16万円前後」に落ち着く可能性が高い点には注意が必要です。
こうして税金等を差し引いた手取り収入よりも生活費が上回るため、単身世帯で約3万円の赤字が発生しているのが平均的な実態です。
私自身も「年金って額面がそのまま振り込まれるわけじゃないんだ!」と天引きの多さに驚いた記憶があります。
現役世代の目線で見れば、老後の年金の手取りが減るのはなかなか気づきにくい盲点ですよね。
なかでも特に注意したいのが「介護保険料」です。財務省の資料によると、65歳以上の第1号被保険者が負担する介護保険料(月額)の全国平均は、2026年度で「6225円」となっています。
介護保険制度が創設された2000年度は「2911円(全国平均)」であったため、すでに約2倍にまで負担が膨れ上がっているのです。
さらなる高齢化にともない、介護費用および介護保険料は今後も増加の一途を辿ると予測されています。
老後のマネープランを検討する際は、額面上の年金見込額だけでなく、こうした「右肩上がりで増え続ける天引きの負担」もぜひ心に留めておきたいものです。
7. まとめにかえて
本格的な夏休みの計画を立てるように、ご自身の「老後の人生設計」についても、早い段階から具体的な見通しを立てておくことが重要です。
今回「平均年収600万円・40年勤務」のモデルで試算した通り、年金の目安は月約18万円ですが、手元に残る金額はそれより少なくなります。
統計データが示す「毎月約3万〜4万円の赤字」という現実は、公的年金だけでゆとりある老後を送ることの難しさを浮き彫りにしています。
しかし、必要以上に悲観することはありません。赤字を補うためには、長く働き続ける「勤労収入」に加えて、お金に働いてもらう「資産収入」の柱を作ることが有効です。
特にNISAやiDeCo(個人型確定拠出年金)を活用して、現役時代から計画的に準備を進めれば、将来への不安は着実に軽減されます。
働き方が多様化するいま、一人ひとりの生き方に合った備え方が求められています。今日という日をきっかけに、まずはご自身の年金見込額を確認し、できることから一歩を踏み出してみませんか。
働き方が多様化するいま、若いうちから年金や生活費の知識を備えておくことが、「自分らしいキャリア」と「老後の安心」を両立させる武器となりそうですね。
毎月3〜4万円の赤字を埋めるための対策は、人それぞれです。
定年後も無理のない範囲で働き続けて収入を確保したり、今のうちから家計のムダを見直して支出を抑える習慣をつけたりすることも、非常に手堅い対策です。
もちろん、数ある選択肢の一つとして、新NISAなどを活用してコツコツと資産形成を取り入れてみるのも良いでしょう。
大切なのは「必ず投資をしなければならない」と焦るのではなく、ご自身の性格や許容できるリスク、ライフスタイルに合った方法を選ぶことです。
若いうちから視野を広く持ち、自分に一番合った「備え」の形を探してみてくださいね。