iDeCoは口座を開いたあと、放っておいても毎月引き落とされて積み上がっていく制度です。ただし、生活が変わったときには自分から届出をする必要があります。
特に就職や転職、退職のタイミングです。出さないままだと、掛金の引き落としが止まることもあります。
この記事では、iDeCo公式サイトの資料をもとに、どんなときに何を出すのかを確認します。
1. 【iDeCo】転職したら届出が要る
iDeCoの加入区分は、公的年金の被保険者種別と連動しています。そのため働き方が変わると、iDeCo側でも変更の手続きが発生します。
1.1 被保険者種別が変わると加入区分も変わる
iDeCo公式サイトによると、就職、転職、退職によって公的年金の被保険者種別が変更となった場合、iDeCoの加入区分も変更となり、届出が必要となります。
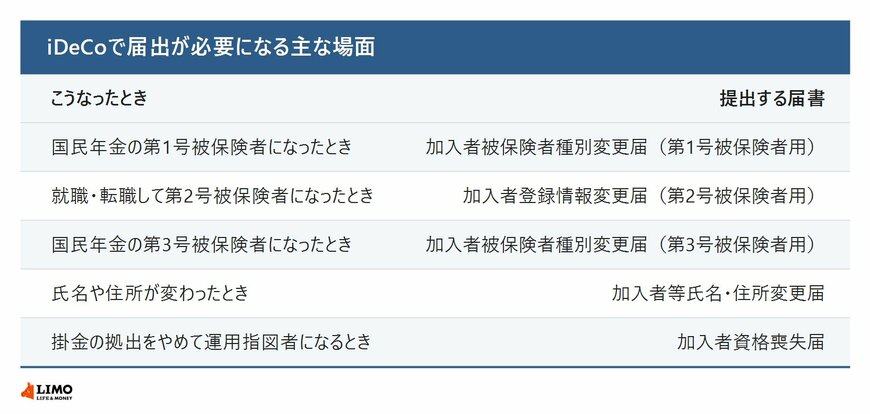
会社を辞めて自営業になれば第1号、会社に入れば第2号、配偶者の扶養に入れば第3号です。国民年金に任意加入した場合は第4号にあたります。それぞれに対応する届書が決まっています。
1.2 出さないと引き落としが止まることもある
ここが実務上の落とし穴です。iDeCo公式サイトは、加入区分変更の手続きをしない場合、掛金の口座振替が一時停止となることもあるとしています。
引き落としが止まれば、その月の積立はありません。しかもiDeCo公式サイトは、一時停止期間中の掛金は追納ができないとしています。残高不足などで引き落としができなかった月の掛金も同じで、あとから納めることはできません。止まった分はそのまま取り戻せないということです。
届書は運営管理機関に連絡して入手します。転職の手続きに紛れて後回しにしやすいところなので、早めに済ませておきたい書類です。
1.3 掛金の額も変わることがある
加入区分が変わると、拠出限度額も変わります。そのため、加入区分変更の届出とあわせて掛金額変更の届出が必要になる場合があります。
会社員から自営業になれば上限は上がり、逆なら下がります。上限を超えたままにはできないため、区分の変更と金額の見直しはセットで考えてください。
2. 掛金を払い続けられないときの選択肢
働き方の変化で収入が減ることもあります。そのときにiDeCoが用意している手段は2つです。
2.1 減らすか、いったん止めるか
ひとつは掛金額を減らす方法です。iDeCo公式サイトによると、掛金額の変更は拠出限度額の範囲内で1年に1回できます。この1年は暦年ではなく拠出単位期間のことで、12月分から翌年11月分の掛金、納付月でいえば1月から12月までの期間を指します。
下限は月5000円で、1000円単位で設定できます。もうひとつが、掛金の拠出そのものをやめる方法です。「加入者資格喪失届」を出すと運用指図者になり、これまでの資産の運用だけを続けることになります。
2.2 止めても口座管理の手数料はかかる
運用指図者になると掛金の持ち出しはなくなりますが、口座を維持するための手数料は引き続きかかります。
iDeCo公式サイトは、運営管理機関が加入者だけでなく運用指図者に対してもサービスの対価として手数料を設定しているとしています。資産を管理する信託銀行についても、別途の管理手数料がかかります。
再開したいときは、改めて加入者となる手続きが必要です。「個人型年金加入申出書」を運営管理機関に提出することになります。自動では戻りません。
前の勤務先の企業型確定拠出年金を放置した場合に起こることについては、LIMOの記事「iDeCoを「解約したい・引き出したい」人が直面する現実。転職時の放置と死亡時のルール」から一部を引用・参照しています。