
本格的な夏を迎え、夏のボーナスなどをきっかけに、ご自身の将来に向けた資金準備や生活設計について改めて見つめ直している方もいらっしゃるのではないでしょうか。
セカンドライフの支えとなる公的年金について、「自分は一体いくらもらえるのだろう」「老後の生活を支えられる金額になるのか」と疑問や不安を抱く方は少なくありません。
私はかつて証券会社に勤務し、ファイナンシャルアドバイザーとして富裕層をはじめ多くのお客様のライフプランに寄り添った資産運用をご提案してまいりました。
その中で、将来の年金に関するご相談も伺ってきましたが、年金の受給額は現役時代の年収だけでなく、加入する制度や働き方によって一人ひとり明確な違いが生まれます。
本記事では、公的年金(厚生年金・国民年金)の仕組みをおさらいしながら、「生涯の平均年収350万円で、40年間勤務した人」の年金受給額目安を試算します。
また、天引きされる税金・社会保険料や、令和8年度(2026年度)の税制改正にともなう最新の変更点など、これからのライフプランを見つめ直すヒントとなる情報も分かりやすく解説します。
1. 試算【平均年収350万円】で40年間勤務した人、将来もらえる年金額はいくら?
現役時代の生涯平均年収を350万円と仮定し、民間企業で40年間(480ヶ月)勤務した場合を想定して、以下の試算条件をもとに将来の年金受給額の目安を算出します。
- 厚生年金の加入期間は40年間(480ヶ月)とする
- 国民年金保険料の納付期間も同様に40年間(480ヶ月)の全期間分を納めているものとする
- 配偶者や子どもなどの扶養家族はいない単身のケースとする
1.1 2階部分:「厚生年金」の受給月額の目安
厚生年金として受け取れる金額は、国が定める所定の計算式によって個別に割り出されます。
年金額=報酬比例部分+経過的加算+加給年金額
補足すると、「経過的加算」とは定額部分の金額が老齢基礎年金の額を超える場合にその差額を補うための仕組みで、「加給年金」は生計を維持している配偶者や子どもがいる場合に上乗せされる家族手当のような制度です(どちらも一定の満たすべき要件があります)。
今回のシミュレーションでは、受給額の大部分を構成する「報酬比例部分」の金額を明確にするため、経過的加算や加給年金額は考慮せずに計算を行います。
この報酬比例部分は、以下の図に示されている公式に沿って算出されます。
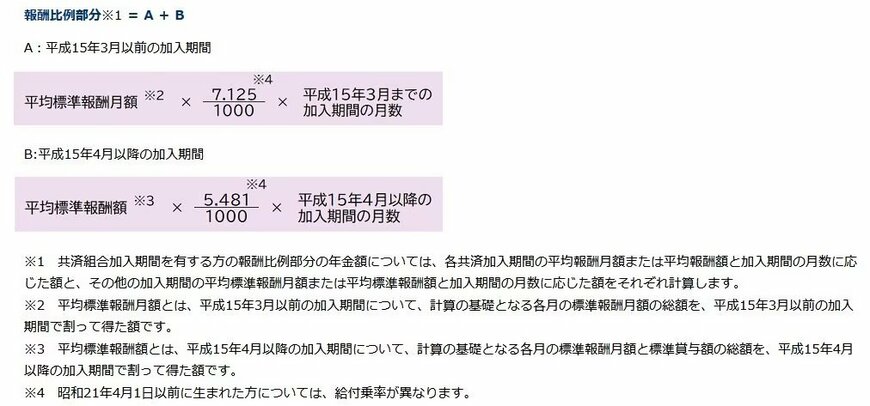
報酬比例部分=A+B
- A(2003年3月までの加入期間):平均標準報酬月額×7.125/1000×2003年3月までの加入期間の月数
- B(2003年4月以降の加入期間):平均標準報酬額×5.481/1000×2003年4月以降の加入期間の月数
「平均標準報酬月額」とは、2003年3月より前の加入期間において、各月の標準報酬月額の総額を加入月数で割って割り出した平均値です。
対して「平均標準報酬額」は、2003年4月以降の加入期間を対象とし、毎月の標準報酬月額に賞与(ボーナス)の額を合算したうえで、該当期間の加入月数で割って計算されます。
今回の試算では、生涯の平均年収350万円を基準とするため、賞与を含んだ総年収の12分の1にあたる約29万2000円を平均標準報酬額の目安として計算に用います。この条件で40年間(480ヶ月)にわたり厚生年金に加入し続けたと仮定します。
これらの条件をあてはめて簡易的に試算を行うと、厚生年金としての受給額は月額で約6万4000円となります。
1.2 1階部分:「国民年金」の受給月額の目安
民間企業で働く会社員は「第2号被保険者」となるため、老後は2階部分の厚生年金に加えて、1階部分の国民年金(基礎年金)も同時に受給することができます。
ここでは、すべての公的年金のベースとなる老齢基礎年金(国民年金)の受給金額を確認していきましょう。
国民年金から支給される金額は、以下の図にある計算式を基準に決定されます。
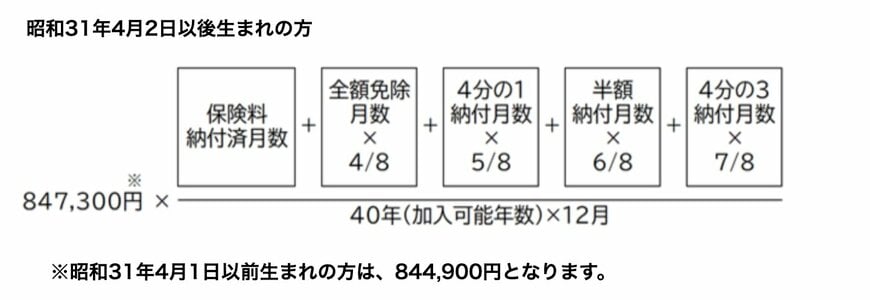
84万7300円に対し、「保険料を納めた月数 ÷ 加入可能年数(12か月換算)」を乗じて算出します(※昭和31年4月2日以後生まれの方が対象)。
今回の試算では、40年間(480ヶ月)の全期間にわたって国民年金保険料をきっちり納め終えている前提となるため、満額に相当する月額約7万1000円を受給できることになります。
以上の結果を合算すると、「平均年収350万円」で「40年間」会社員を続けた場合の公的年金の受給額は、合計月額(額面)で約13万5000円となります。
2. 【2026年度の税制改正】公的年金の税金はどう変わる?知っておきたい「3つの変更点」
令和8年度(2026年度)の税制改正により、公的年金にかかる税金の仕組みが見直されました。
今回の改正の大きな目玉は「基礎控除額」の引き上げです。
これにより、これまで所得税が天引き(源泉徴収)されていた方でも、税負担が軽減されたり、天引きそのものがなくなったりする受給者が増える見込みです。
シニア世代の暮らしを守るために、特に押さえておきたい「3つの主な変更点」を分かりやすく整理してみていきましょう。
2.1 変更点1:12月の年金支給時に「税金の再計算と還付」を実施
令和8年中の年金については、変則的なスケジュールで税額が調整される点に注意が必要です。
- 11月の支給分まで: 「改正前」の旧ルールのまま税金が天引きされます。
- 12月の支給分: 新しいルール(引き上げられた基礎控除など)を用いて、1年分の税額が正しく再計算されます。
この再計算の結果、「税金を払いすぎていた」となった場合には、原則として12月の年金支給額に上乗せされる形で一括して還付(返金)される仕組みです。
※注意ポイント
還付の対象となるのは、実際に税金を納めすぎていた方に限られます。
全員に一律でお金が振り込まれるわけではないため、事前の仕組みの理解が大切です。
2.2 変更点2:住民税の課税対象者にも新たに「申告書」が届く
今回の税制改正に伴い、日本年金機構から送られてくる「扶養親族等申告書」の送付対象者が大きく拡大されます。
これまでは「所得税の天引き対象者」のみに送られていましたが、今後は所得税の源泉徴収対象ではなくても、個人住民税の課税対象になり得る金額の年金を受け取っている方(例:65歳以上で年金収入148万円以上など)にも、新たに申告書が届くことになりました。
書類が届いた方は、ご自身が住民税の優遇措置や控除を受けられるかどうかを正しく申告するための大切な手続きとなります。
2.3 変更点3:扶養親族の所得要件が「62万円以下」に引き上げへ

同居する配偶者やご家族などを扶養に入れる(扶養控除等を受ける)際の所得要件が、従来の基準から「62万円以下」へと引き上げられました。
要件が緩和されたことで、新たに扶養に対象を広げられるケースが出てきます。
新しく扶養控除等の対象となる場合は、手元に届く「扶養親族等申告書」に必要事項を正しく記入し、期日までにしっかりと提出しましょう。
この書類を忘れずに提出することで、確定申告の手間をかけることなく、年金から毎月天引きされる税額を正しく抑えることができるようになります(※他に一定の所得がある場合などを除く)。
3. データで見る実際の受給状況:今のシニア世代の年金月額はどれくらい?
前の章では、「生涯平均年収350万円・40年間勤務」という一定のモデルケースに沿って、将来もらえる年金額の目安(月額約13万5000円)を計算しました。
では、現在の日本で実際に公的年金を受け取って暮らしている高齢者の方々は、具体的に毎月どれくらいの金額を手にしているのでしょうか。
厚生労働省年金局の公式資料「令和6年度 厚生年金保険・国民年金事業の概況」から、国民年金(基礎年金)を合算した厚生年金受給者における支給月額の分布実態を見てみましょう。
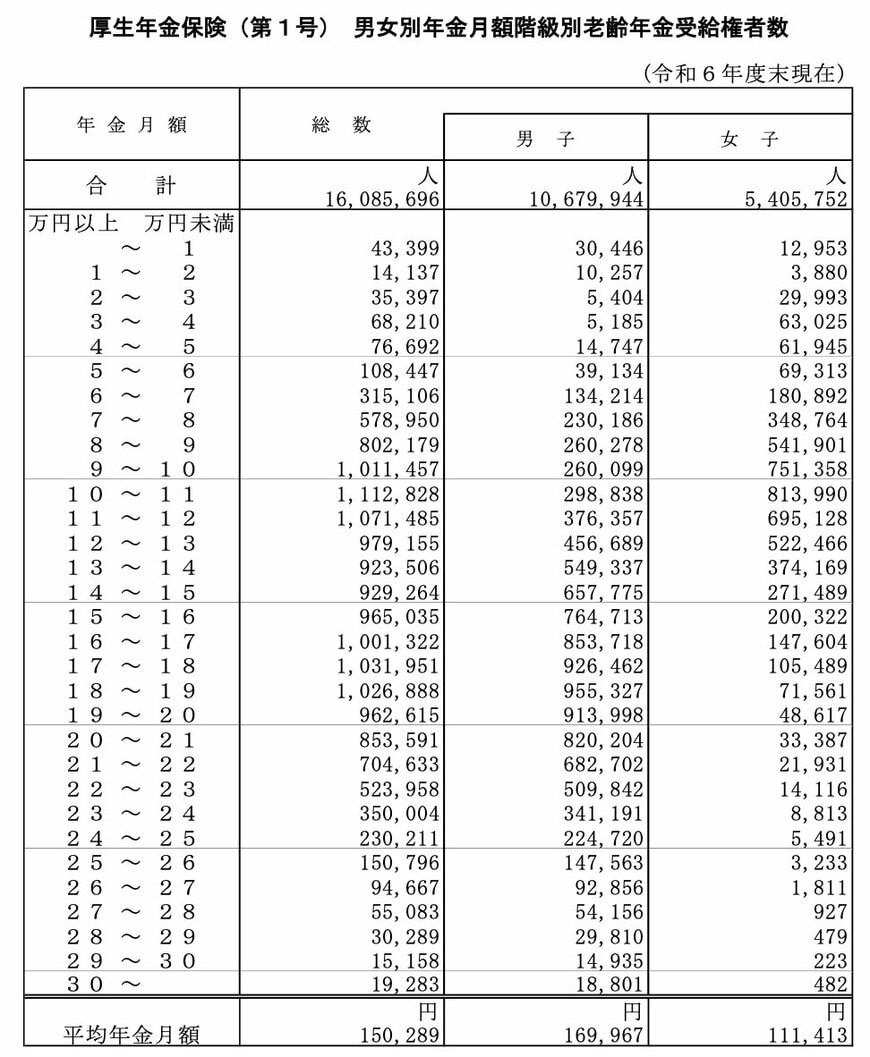
- 10万円未満の割合:19.0%
- 10万円以上の割合:81.0%
- 15万円以上の割合:49.8%
- 20万円以上の割合:18.8%
- 20万円未満の割合:81.2%
- 30万円以上の割合:0.12%
国民年金と厚生年金の双方をあわせて受給しているシニアのうち、受給額が月額15万円を超えている人の割合は全体の約49.8%となっており、およそ半数に近い状況であることがうかがえます。
その一方で、今回の試算条件に近い水準となる「月額13万円未満」の受給者に該当する方も、統計データによれば全体の約38.7%を占めているのが実情です。
ただし、ここで確認している受給額はあくまで「額面(総支給額)」の数値です。
会社員の給与と同じように、老後の年金からも税金や社会保険料が天引きされるため、実際に自由に使える「手取り額」はこれよりも少なくなる点に注意しなくてはなりません。
4. 老後も例外ではない:年金から差し引かれる税金と社会保険料の真実
前の章では「平均年収350万円・40年間勤務」のモデルに沿って年金額の目安を提示しましたが、その数字をそのまま全額ポケットに入れられるわけではありません。
年金も現役時代の給料と同じ扱いになり、所定の税金や保険料が事前に差し引かれるシステムになっています。
そのため、実際に口座に振り込まれる手取り額は、額面よりも一段と目減りすることになります。
公的年金から天引き(特別徴収)される主な名目には、以下のような費用が挙げられます。
- 所得税
- 住民税
- 健康保険料(国民健康保険料・後期高齢者医療保険料)
- 介護保険料
実際の家計への影響をイメージしやすいよう、総務省が公表した「家計調査報告 家計収支編 2025年(令和7年)平均結果の概要」を参考に、65歳以上の単身無職(ひとり暮らし)世帯におけるリアルな家計収支の平均値を見てみましょう。
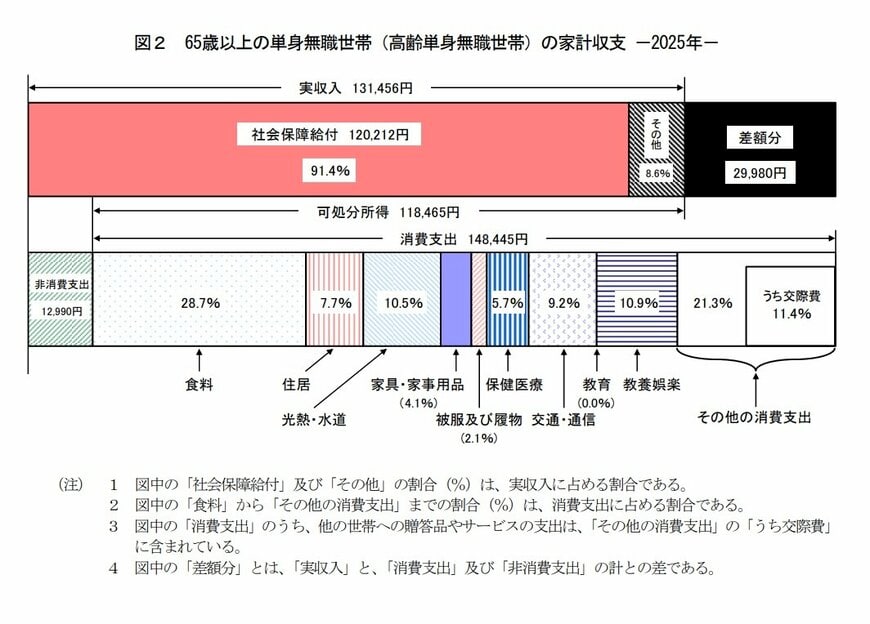
- 実収入(額面の金額):13万1456円
- 可処分所得(手取り収入):11万8465円
- 消費支出:14万8445円
- 非消費支出(税金・社会保険料):1万2990円
このデータによると、年金などを含めた額面の総収入が13万1456円であるのに対し、非消費支出(税金や社会保険料)として1万2990円が引かれるため、実際に使える手取り額(可処分所得)は11万8465円にとどまる様子が見て取れます。
天引きされる具体的な金額はお住まいの自治体や現役時代の年収、扶養家族の有無などによって変動しますが、一般的な目安としては、額面総額のおよそ10%から15%程度が差し引かれるケースが多いと捉えておくのが現実的です。
5. 年金制度の構造や「手取り額の目安」をもとに老後の資金計画を立てよう
今回は、日本の公的年金制度における「2階建て」の基本をおさらいしながら、平均年収350万円で40年間勤務した人が将来受け取れる「年金額の目安」を試算しました。
試算条件をあてはめた結果、1階部分の国民年金と2階部分の厚生年金を合算した受給額は、合計月額(額面)で約13万5000円となることが分かりました。
しかし、現在のシニア世代における実際の受給分布データを見ると、月額15万円以上を得ている層が約半数いる一方で、月額13万円に満たない層も約38.7%存在しており、現役時代の働き方や加入期間によって大きな個人差がある実態がうかがえます。
加えて、年金は額面の金額が丸ごと手元に入るわけではなく、現役時と同様に税金や社会保険料が天引きされるため、実際の「手取り額」は10%〜15%ほど目減りする点も忘れてはならない重要なポイントです。
だからこそ、令和8年度(2026年度)から導入された新しい税制改正のルールを正しく理解し、手元に届く申告書などの手続きを漏れなく行うことが、将来の手取り額を賢く守るためにも欠かせません。
これらの現実を踏まえると、老後の資金計画を立てる際は単に「額面の試算額」だけに一喜一憂するのではなく、年金制度の構造や将来のリアルな手取り額までを一連の流れとして正しく見通しておくことが、確かなライフプランを描くうえでの第一歩となるでしょう。



参考資料
- 日本年金機構「公的年金制度の種類と加入する制度」
- 日本年金機構「は行 報酬比例部分」
- 日本年金機構「老齢基礎年金の受給要件・支給開始時期・年金額」
- 日本年金機構「令和8年度税制改正による公的年金等に係る主な改正事項」
- 厚生労働省年金局「令和6年度 厚生年金保険・国民年金事業の概況」
- 総務省「家計調査報告 家計収支編 2025年(令和7年)平均結果の概要」
安達 さやか