
長引く物価高を背景に、老後を見据えた貯蓄の重要性が一層高まっています。
退職後は年金が主な収入源となりますが、「実際にいくらもらえるのだろう」「年金だけでは赤字が出るのではないか」と不安を抱えている人も多いでしょう。
今回は、2026年度の最新の年金額のほか、厚生年金を月約23.7万円受給できる「標準的な夫婦世帯」の条件などをやさしく解説します。
厚生年金を「月15万円以上」受給している人の割合も紹介するため、ぜひ参考にしてください。
1. 「2026年度の年金事情と老後の備え」3つのポイント
-
 2026年度の年金額と「標準的な夫婦世帯」の定義
-
厚生年金を「月15万円以上」受給しているのは約半数
-
年金のみの生活は赤字傾向。早めの貯蓄計画が必須
 2026年度の年金額と「標準的な夫婦世帯」の定義
2. 【年金の仕組み】国民年金と厚生年金、もらえるのは誰?
日本の公的年金は、「国民年金」と「厚生年金」の2階建て構造です。

国民年金と厚生年金は、それぞれで対象者や受給額などが異なります。
2.1 1階:国民年金
- 日本国内に住む20〜60歳未満のすべての人が加入対象
- 保険料は定額
- 年金額は保険料納付済期間により決定
自営業者やフリーランス、専業主婦は、国民年金のみを受け取ります。
2.2 2階:厚生年金
- 会社員・公務員などの給与所得者が加入対象
- 保険料は所得に応じて定率
- 年金額は現役時代の収入や加入期間などにより決定
会社員や公務員は、1階部分の国民年金に加えて、2階部分の厚生年金も受け取ることになります。
次章では、2026年の最新の年金額をチェックしましょう。
3. 2026年の最新年金額!標準的な夫婦世帯では「47.4万円(月額23.7万円)」
厚生労働省によると、2026年度の年金額は、国民年金で前年度比「+1.9%」、厚生年金で前年度比「+2.0%」の増額となりました。
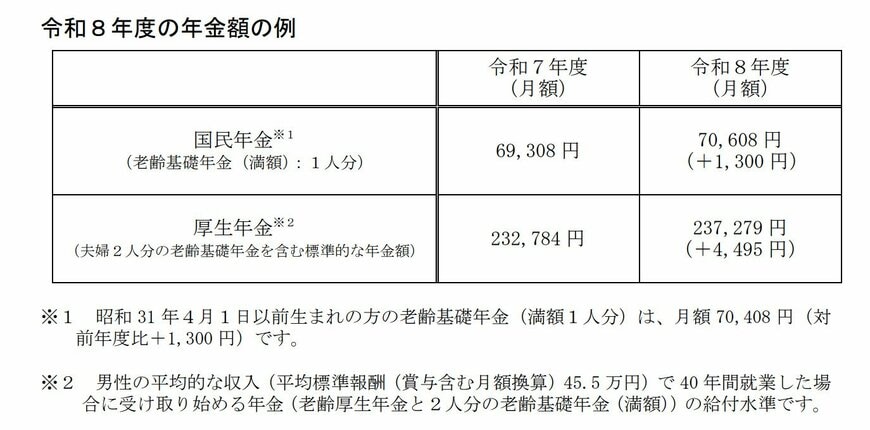
- 国民年金の月額(1人分・満額):7万608円
- 厚生年金の月額(2人分・標準的な夫婦世帯):23万7279円
1階部分の国民年金のみの場合、満額を受給しても月額7万608円です。
貯蓄などの備えがなければ、年金のみで生活するのは難しいことがうかがえます。
3.1 厚生年金の年金額例における「標準的な夫婦世帯」とは?
厚生年金において、月額23万7279円を受け取れる「標準的な夫婦世帯」とは、以下のようなモデル世帯を指します。
- 夫(厚生年金+国民年金):男性の平均的な収入(賞与含む月額換算で平均標準報酬45.5万円)で40年間就業した場合
- 妻(国民年金):専業主婦やパートなどで、厚生年金の加入歴がない場合
※夫婦ともに国民年金は満額
4. 【国民年金+厚生年金】平均月額は「約15万円」|実際に月15万円受給している人の割合は?
厚生労働省年金局の「令和6年度 厚生年金保険・国民年金事業の概況」によると、会社員や公務員が受け取る厚生年金(国民年金部分を含む)の平均支給月額は、「15万289円」です。
ここからは、実際に厚生年金を「月15万円以上」受給している人の割合を見ていきましょう。
4.1 厚生年金(国民年金部分を含む)の受給額別の分布をチェック

- 1万円未満:4万3399人
- 1万円以上~2万円未満:1万4137人
- 2万円以上~3万円未満:3万5397人
- 3万円以上~4万円未満:6万8210人
- 4万円以上~5万円未満:7万6692人
- 5万円以上~6万円未満:10万8447人
- 6万円以上~7万円未満:31万5106人
- 7万円以上~8万円未満:57万8950人
- 8万円以上~9万円未満:80万2179人
- 9万円以上~10万円未満:101万1457人
- 10万円以上~11万円未満:111万2828人
- 11万円以上~12万円未満:107万1485人
- 12万円以上~13万円未満:97万9155人
- 13万円以上~14万円未満:92万3506人
- 14万円以上~15万円未満:92万9264人
- 15万円以上~16万円未満:96万5035人
- 16万円以上~17万円未満:100万1322人
- 17万円以上~18万円未満:103万1951人
- 18万円以上~19万円未満:102万6888人
- 19万円以上~20万円未満:96万2615人
- 20万円以上~21万円未満:85万3591人
- 21万円以上~22万円未満:70万4633人
- 22万円以上~23万円未満:52万3958人
- 23万円以上~24万円未満:35万4人
- 24万円以上~25万円未満:23万211人
- 25万円以上~26万円未満:15万796人
- 26万円以上~27万円未満:9万4667人
- 27万円以上~28万円未満:5万5083人
- 28万円以上~29万円未満:3万289人
- 29万円以上~30万円未満:1万5158人
- 30万円以上:1万9283人
上記のデータをもとに厚生年金を「月15万円以上」受給している人の割合を算出すると、厚生年金受給者全体の「49.8%」という結果になりました。
このデータには国民年金のみの受給者は含まれていないため、年金受給者全体ではさらに割合が低くなると考えられます。
4.2 編集部からの一言:元銀行員でもある私の経験から
「平均これくらいもらえるだろう」という希望的観測は手放し、まずは「ねんきん定期便」や「ねんきんネット」でご自身の見込額を正確に把握すること。そして、そこから天引きされる金額を見越した堅実なライフプランを立てることが、老後不安を解消する第一歩となります。
5. 現役時代から「年金生活への備え」を意識した貯蓄計画を
総務省統計局の「家計調査報告〔家計収支編〕2025年(令和7年)平均結果の概要」によれば、年金生活を送る65歳以上・無職世帯においては、以下のような家計収支が平均的であると示されています。
- 単身世帯:月2万9980円の赤字(年金月額:約12万円を想定)
- 夫婦世帯:月4万2434円の赤字(年金月額:夫婦で約22万8000円を想定)
国民年金のみの場合、満額でも月約7万円の受給です。赤字幅が大きくなれば、その分貯蓄が減るペースも早くなります。
まずは「ねんきんネット」や「ねんきん定期便」でご自身の年金見込額を確認し、老後生活への備えについて、改めて考えてみてはいかがでしょうか。


参考資料
- 厚生労働省「いっしょに検証!公的年金」
- 厚生労働省「令和8年度の年金額改定についてお知らせします」
- 厚生労働省年金局「令和6年度 厚生年金保険・国民年金事業の概況」
- 総務省統計局「家計調査報告〔家計収支編〕2025年(令和7年)平均結果の概要」
池田 夕華