
梅雨の時期は外出の機会が減る一方で、自宅で家計簿を見返したり、給与明細の内容を確認したりする時間が増えるという方もいるのではないでしょうか。
近年は物価上昇に加え、社会保険料や税金など家計に関わる制度変更も続いており、毎月の手取り額に関心を寄せる人が増えています。
そうしたなか、2026年4月から始まった「子ども・子育て支援金制度」は、医療保険の加入者に広く関係する新たな制度として注目されています。
支援金は健康保険料などに上乗せする形で徴収される仕組みとなっており、加入する医療保険制度や収入水準によって負担額が異なります。
政府は実質的な追加負担は生じないとの考え方を示していますが、給与明細に新たな控除項目が記載されることで、家計への影響を気にする方もいるでしょう。
本記事では、子ども・子育て支援金制度の概要や負担額の目安を確認するとともに、家計管理や将来の資金計画について考えていきます。
1. そもそも「子ども・子育て支援金制度」とは?
子ども・子育て支援金制度は、少子化対策の一環として創設された制度で、児童手当の拡充や保育サービスの充実、育児と仕事の両立支援などを進め、子どもを産み育てやすい環境づくりを目的としています。

制度の財源を確保するため、2026年4月から「子ども・子育て支援金」が医療保険料に上乗せされる形で徴収されています。
この支援金の特徴は、子育て世帯だけでなく「すべての世代・すべての経済主体」が負担対象とされている点です。
そのため、会社員や公務員、自営業者だけでなく、子どもがいない世帯や年金を主な収入とする高齢者も負担することになります。
政府は、少子化対策によって将来の社会保障制度の担い手を確保し、地域社会や国民皆保険制度の持続性向上につながると説明しています。
一方で、多くの人にとっては医療保険料に新たな負担が加わることになるため、「実際にどの程度負担が増えるのか」が気になるところでしょう。
そこで次に、「子ども・子育て支援金」が導入されることで、給与の手取り額にどのような影響があるのかを見ていきます。
2. 「子ども・子育て支援金」の導入で給与の手取りはどうなる?
給料明細に表示されるのはいつから?1/5

umaruchan4678/shutterstock.com
「子ども・子育て支援金」は、健康保険料などの医療保険料に上乗せする形で徴収されます。
制度そのものは2026年4月に始まりますが、多くの企業では社会保険料を翌月の給与から差し引く仕組みを採用しています。
そのため、会社員の場合は4月分ではなく、主に5月支給分の給与明細から反映される見込みです。
なお、自営業者など国民健康保険の加入者は、自治体から送付される納付通知書(例年6月頃)で内容を確認することになります。
3. 【加入する保険ごとに確認】子ども・子育て支援金の負担額の目安
ここでは、政府が公表している試算をもとに、子ども・子育て支援金の負担額を見ていきます。
負担額は、収入や加入している医療保険制度によって異なります。
3.1 会社員・公務員など(被用者保険)のケース
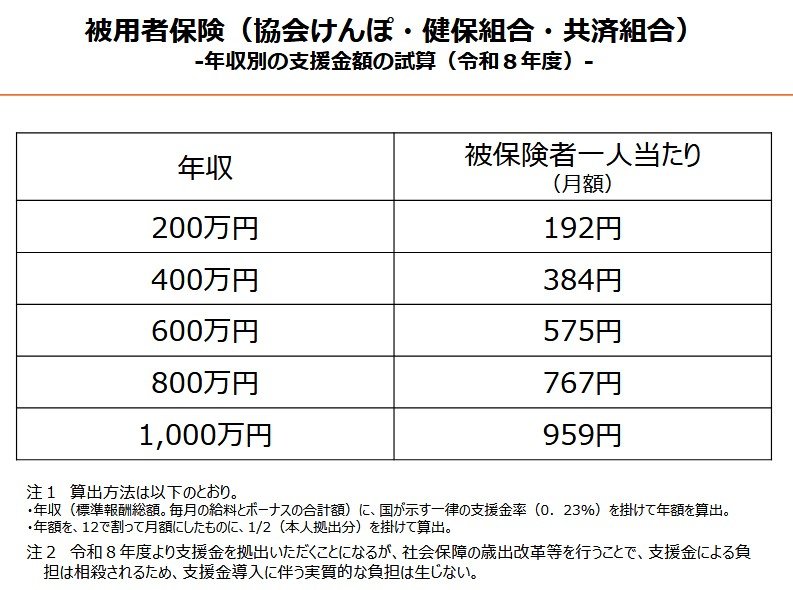
協会けんぽや健康保険組合、共済組合などの被用者保険では、標準報酬月額や標準賞与額をもとに支援金額が算定され、事業主と本人が負担を分け合います。
個人が毎月負担する金額の目安は次のとおりです。
- 年収400万円:月額384円
- 年収600万円:月額575円
- 年収800万円:月額767円
3.2 自営業・フリーランス(国民健康保険)のケース
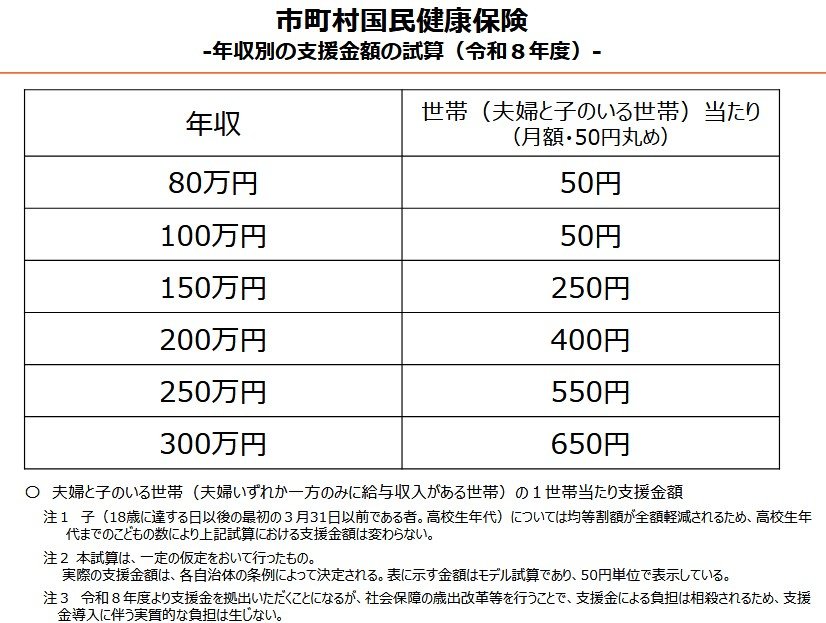
国民健康保険では、世帯主の所得などをもとに負担額が決まります。
夫婦と高校生以下の子どもがいる世帯を想定した試算は以下のとおりです。
- 年収200万円:月額400円
- 年収250万円:月額550円
- 年収300万円:月額650円
3.3 後期高齢者医療制度(75歳以上など)のケース
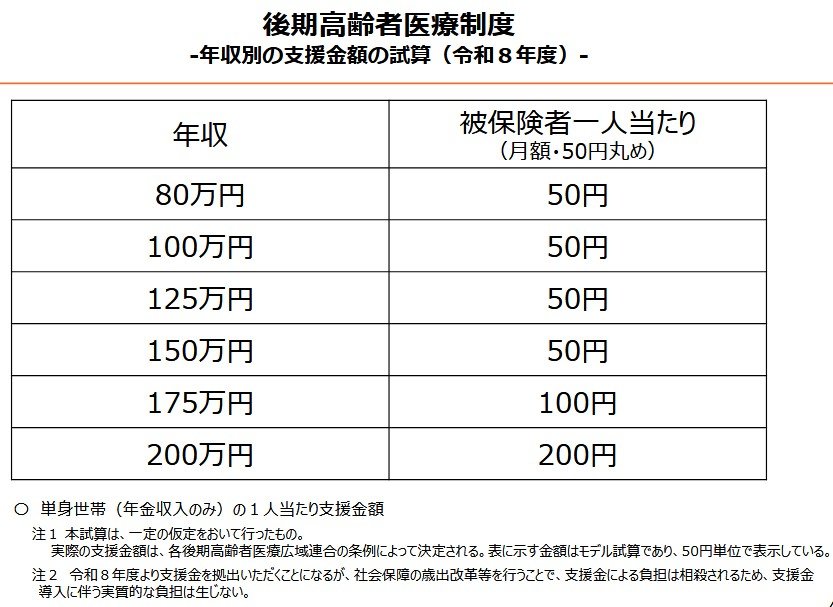
後期高齢者医療制度では、年金収入のみの単身世帯を想定した場合、次のような負担額が示されています。
- 年収80万〜150万円:月額50円
- 年収175万円:月額100円
- 年収200万円:月額200円
※実際の負担額は、自治体や広域連合が定める条例に基づいて決定されます。
4. 「実質負担ゼロ」とされる仕組み、免除制度はどうなっている?
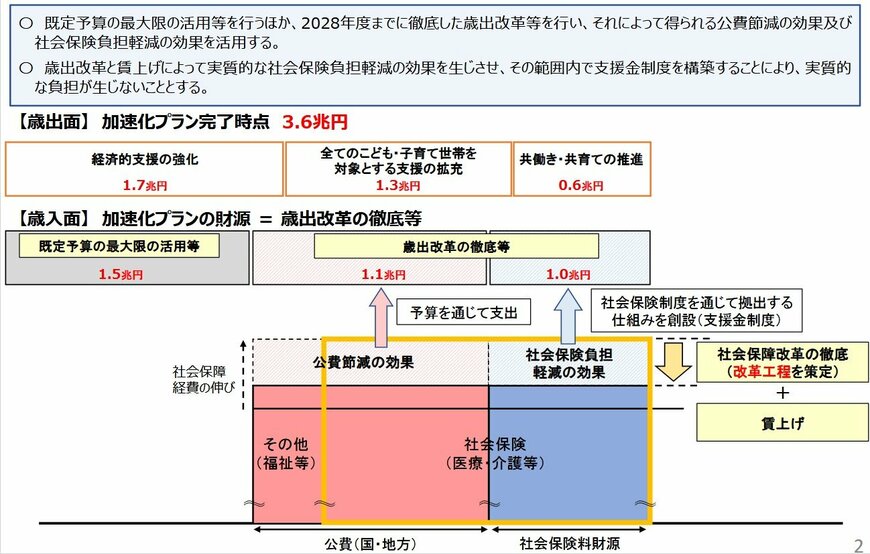
少子高齢化への対応として導入される「子ども・子育て支援金」は、子育て支援の財源確保を目的とした制度です。
こども家庭庁によると、政府はこの制度について「実質的な追加負担は生じない」と説明しています。
その考え方は、医療や介護分野の歳出改革によって保険料の伸びを抑え、本来増加するはずだった負担分を支援金の財源に充てるというものです。
ただし、給与明細には「子ども・子育て支援金」として控除額が表示されます。
そのため、他の保険料の上昇が抑えられていたとしても、実際には負担が増えたように感じる人もいるかもしれません。
また、子育て世帯への配慮として、会社員が産前産後休業や育児休業を取得している期間は、現在の社会保険料と同様に支援金も免除される仕組みとなっています。
日々の家計管理だけでなく、将来の暮らしも見据えながら資産形成や支出の見直しを考えることが大切です。
あわせて、暮らしに関わる公的制度についても理解を深めておくとよいでしょう。
5. 制度変更を理解し家計全体を見直すきっかけに
本記事では、子ども・子育て支援金の仕組みや負担額の目安について紹介しました。
子ども・子育て支援金の負担額は加入する医療保険制度や収入によって異なりますが、会社員や公務員、自営業者、高齢者を含めて幅広い世代が負担する仕組みとなっています。
新たな制度による負担額そのものは大きくない場合でも、家計への影響を把握しておくことは大切です。
制度の内容を正しく理解したうえで、収支の見直しや資産形成を進め、将来を見据えた家計管理に役立てていきましょう。


参考資料
- こども家庭庁「子ども・子育て支援金制度について」
- こども家庭庁「子ども・子育て支援金制度のQ&A」
- こども家庭庁「医療保険制度ごとの年収別試算はこちら」
- J-FLEC(金融経済教育推進機構)「家計の金融行動に関する世論調査 2025年」
川勝 隆登