
「定年で収入が年金中心になると、いまの貯蓄でやっていけるのだろうか」――ひとりで暮らす60歳代の方のなかには、そんな不安を感じる方もいるのではないでしょうか。
梅雨明けが待ち遠しい6月下旬は、夏の電気代などこれからの生活費が気になり始める時期でもあります。
とくにおひとりさまは、家計をひとりで支える前提もあり、定年後のお金の見通しは気になるところです。
元銀行員の筆者の視点からお伝えしたいのは、不安をやわらげる第一歩は、現状を数字でつかむこと。まずは同世代がどれくらい貯蓄を持っているのかをみていきましょう。
今回は、おひとりさま60歳代の平均貯蓄額と中央値を確認したうえで、定年後に増える支出・減る支出についても整理していきます。
1. 【60歳代おひとりさま】平均貯蓄額・中央値はいくら?
金融経済教育推進機構(J-FLEC)が2025年に公表した「家計の金融行動に関する世論調査(2025年)」によると、おひとりさま60歳代の金融資産保有額は次のとおりです。
※金融資産保有額とは、預貯金だけでなく株式、投資信託、生命保険などを含んだ金額です。ただし、日常的に使う普通預金の残高は含まれていません。
1.1 60歳代(単身世帯)の貯蓄額(平均・中央値)
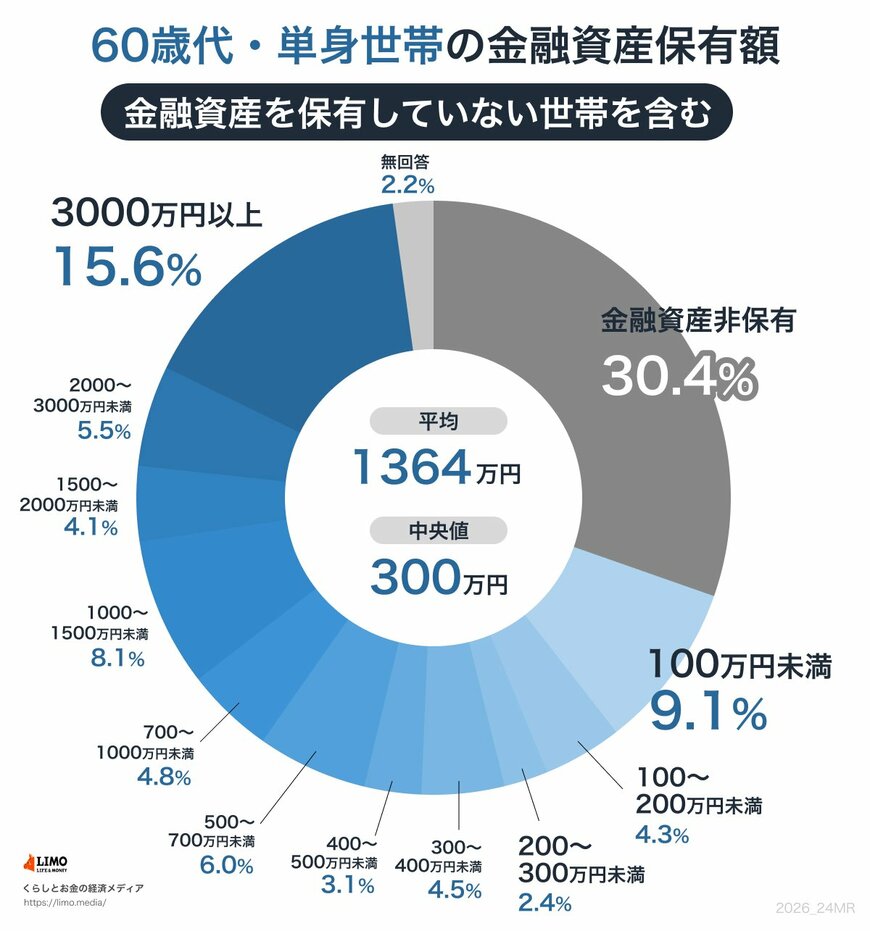
- 60歳代単身世帯:平均1364万円/中央値300万円
平均は1364万円ですが、貯蓄額を低い順に並べたときの真ん中にあたる中央値は300万円。平均は一部の貯蓄が多い世帯に引き上げられるため、より実感に近いのは中央値のほうといえます。
金融資産を持たない「貯蓄ゼロ」の世帯が30.4%、つまり約3世帯に1世帯。一方で「2000万円以上」ある世帯も21.1%(2000〜3000万円が5.5%、3000万円以上が15.6%)と、約5世帯に1世帯にのぼります。世帯ごとに金額の幅が広く、二極化のようすがうかがえます。
2. 定年後に増える支出・減る支出は何?
定年後の家計を考えるときは、収入だけでなく、支出がどう変わるかも見ておきたいところです。仕事をしていたころと比べて、増えやすい支出と減りやすい支出があります。
2.1 定年後に増えやすい支出
年齢を重ねると、医療費や、将来的な介護に備えるお金が増えやすくなります。また、現役を退いて自由な時間が増えると、趣味や旅行などにかけるお金が増える方もいます。在宅時間が長くなることで、光熱費がやや増えることもあるでしょう。
会社員だった方は、退職後に国民健康保険や介護保険の保険料を自分で納めることになり、こうした社会保険料の負担を見落とさないようにしたいところです。
2.2 定年後に減りやすい支出
一方で、減りやすい支出もあります。通勤にかかる交通費や、仕事用の衣類、職場での交際費など、仕事に関連する出費はなくなっていきます。会社員の場合、給与から天引きされていた厚生年金保険料の支払いも終わります。住宅ローンを完済していれば、毎月の返済もなくなります。
増える支出と減る支出を書き出してみると、定年後の毎月の収支がイメージしやすくなります。年金の手取りと、見直したあとの支出を見比べることが、これからの家計づくりの出発点になります。
3. まとめにかえて
今回みてきたとおり、おひとりさま60歳代の貯蓄は平均1364万円・中央値300万円。「貯蓄ゼロ」が約3割、「2000万円以上」が約2割と、世帯ごとに差が大きい状況です。
定年後は、収入だけでなく支出も変わります。増える支出・減る支出を早めに書き出して、年金と貯蓄でどう暮らしていくか、自分なりの見通しをイメージしておきたいですね。


参考資料
中本 智恵