
6月15日は、偶数月に一度やってくる「年金支給日」でした。生活費の上昇が続くなか、「将来、自分はいくら年金をもらえるのだろうか?」と不安に感じる現役世代の方も多いはずです。
老後の命綱となる公的年金ですが、いざ受け取る年齢になってから直面する「当たり前だけど意外な盲点」が2つあります。
それは、給与とは異なり「2カ月に一度しか振り込まれない」こと、そして「額面から税金や社会保険料が容赦なく天引きされる」ということです。
このような厳しい現実がある上に、年金の受給額には大きな「男女格差」や「個人差」が存在します。
今回は最新の統計データから、男性の平均受給額である「月額約17万円」の実態と、老後生活にゆとりをもたらす「月額20万円以上」の厚生年金を受け取っている男性が一体どれくらいいるのかを考察します。
1. この記事の3つのポイント
- 男性の厚生年金平均は月約17万円。女性(約11万円)や全体平均を大きく上回る
- しかし「月20万円以上」の男性は約27.5%にとどまり、4人に1人強の少数派
- 現役時代の収入による個人差が顕著。早い段階からの見込額把握と資産形成が不可欠
2. 日本の公的年金制度のキホンを整理!
日本の公的年金制度は「2階建て構造」と呼ばれています。

1階部分の国民年金は、保険料が「全員一律」です。対して2階部分の厚生年金は、毎月の給与や賞与などの報酬に応じて保険料が決まる「報酬比例制」となっています。
そのため、現役時代にどれくらい稼いでいたか(納めた保険料)によって、将来受け取る年金額に大きな個人差が生まれる仕組みになっています。
3. 男性で厚生年金「ひと月20万円超」を受け取る人はどのくらい?
現役時代の働き方や収入によって受給額が大きく変わる厚生年金ですが、実際に男性はどのくらい受け取っているのでしょうか。
厚生労働省の最新資料「令和6年度 厚生年金保険・国民年金事業の概況」によると、厚生年金の平均年金月額は男女全体で「15万289円」でした。これを男女別に見ると、受給額に大きな差があることがわかります。
※以下の厚生年金受給額には、国民年金(老齢基礎年金)部分を含みます。
3.1 《平均年金月額》

- 全体:15万289円
- 男性:16万9967円
- 女性:11万1413円
では、ゆとりある老後の目安として語られることも多い「月額20万円」以上の厚生年金を受け取っている男性は、一体どのくらいいるのでしょうか。受給権者数から割合を計算してみます。
3.2 《厚生年金を月額20万円以上受け取っている割合(男性)》
- 男性の受給権者数:1067万9944人
- うち、月額20万円以上受け取っている男性:293万6780人
- 割合:約27.5%(293万6780人 ÷ 1067万9944人)
男性のうち、厚生年金を月額20万円以上受け取っている人は「約27.5%(およそ4人に1人)」にとどまることがわかりました。
男性の平均受給額は女性に比べて高いものの、「月20万円」の壁を越えるのは容易ではないという現実が浮き彫りになっています。
ちなみに、女性で月額20万円以上受け取っている人はわずか「約1.7%(9万893人 ÷ 540万5752人)」にすぎません。ここでも、男女間の働き方や賃金の差による大きな格差が見られます。
個人差をより詳しく見るために、男性の受給額分布を1万円刻みで確認していきます。
3.3 【男性の厚生年金・受給額分布】
- ~1万円未満:3万446人
- 1万円以上~2万円未満:1万257人
- 2万円以上~3万円未満:5404人
- 3万円以上~4万円未満:5185人
- 4万円以上~5万円未満:1万4747人
- 5万円以上~6万円未満:3万9134人
- 6万円以上~7万円未満:13万4214人
- 7万円以上~8万円未満:23万186人
- 8万円以上~9万円未満:26万278人
- 9万円以上~10万円未満:26万99人
- 10万円以上~11万円未満:29万8838人
- 11万円以上~12万円未満:37万6357人
- 12万円以上~13万円未満:45万6689人
- 13万円以上~14万円未満:54万9337人
- 14万円以上~15万円未満:65万7775人
- 15万円以上~16万円未満:76万4713人
- 16万円以上~17万円未満:85万3718人
- 17万円以上~18万円未満:92万6462人
- 18万円以上~19万円未満:95万5327人
- 19万円以上~20万円未満:91万3998人
- 20万円以上~21万円未満:82万204人
- 21万円以上~22万円未満:68万2702人
- 22万円以上~23万円未満:50万9842人
- 23万円以上~24万円未満:34万1191人
- 24万円以上~25万円未満:22万4720人
- 25万円以上~26万円未満:14万7563人
- 26万円以上~27万円未満:9万2856人
- 27万円以上~28万円未満:5万4156人
- 28万円以上~29万円未満:2万9810人
- 29万円以上~30万円未満:1万4935人
- 30万円以上~:1万8801人
分布を見ると、男性のボリュームゾーンは「15万円〜21万円」の幅広い層に集中しており、最も多いのは「18万円以上〜19万円未満」の層であることがわかります。
一方で、月額10万円未満の層も一定数存在しています。これは、現役時代に長く会社員として高い報酬を得ていた層と、自営業への転身や転職などで厚生年金の加入期間が短い層との「働き方の違い」が、如実に数字に表れていると言えるでしょう。
公的年金だけでゆとりある生活レベルを維持するのは、決して簡単ではありません。
4. 「長く働いた会社員」と「自営業」でこんなに違う!男女別の年金受給モデル5パターン
厚生年金の受給額分布を見ると、働き方によってもらえる年金に大きな個人差があることがわかりました。では、具体的に「どのような働き方」をすると「いくらくらい」もらえるのでしょうか。
厚生労働省が公表した「多様なライフコースに応じた年金額(概算)」から、現実に即した5つのモデルケースを見てみましょう。
なお、下記で紹介する厚生年金の月額には、基礎年金部分も含まれます。
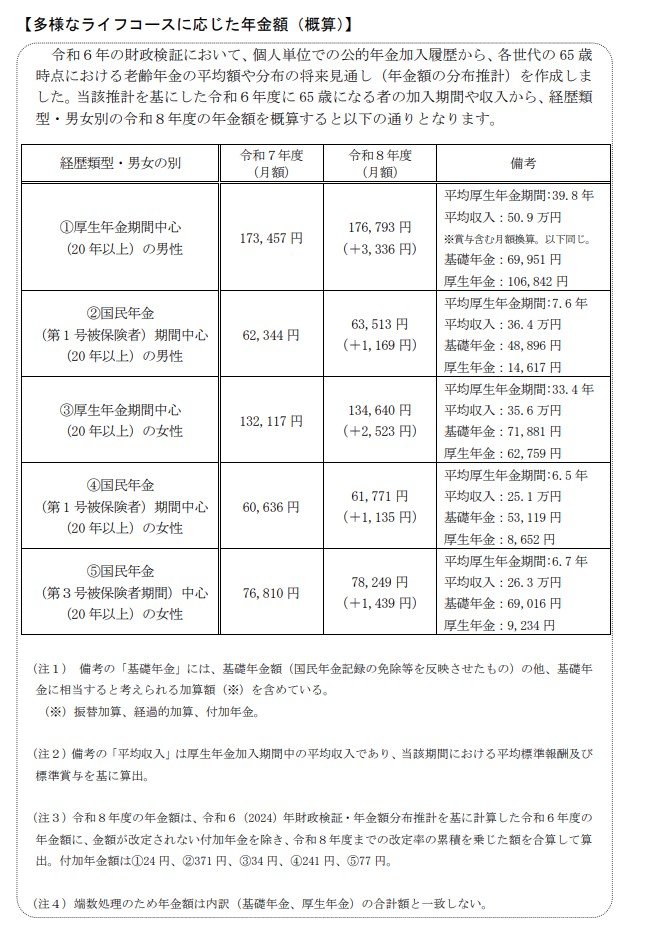
4.1 【パターン1】会社員経験が長い男性(厚生年金が中心)
- 想定:平均年収約610万円(月額換算50万9000円)で約40年間就業
- 年金月額の目安: 17万6793円
4.2 【パターン2】自営業・フリーランスの男性(国民年金が中心)
- 想定:厚生年金への加入期間が約7年と短く、大部分が国民年金の加入期間
- 年金月額の目安: 6万3513円
4.3 【パターン3】キャリアを重ねた女性(厚生年金が中心)
- 想定:平均年収約427万円(月額換算35万6000円)で33年間就業
- 年金月額の目安: 13万4640円
4.4 【パターン4】自営業として働いた女性(国民年金が中心)
- 想定:厚生年金への加入期間が約6年と短い
- 年金月額の目安: 6万1771円
4.5 【パターン5】専業主婦の期間が長い女性(第3号被保険者が中心)
- 想定:扶養内でパートタイマーとして働いた期間が長い
- 年金月額の目安: 7万8249円
5. データが示す「働き方の違い」と「男女格差」のリアル
注目すべきは、現役時代の働き方と性別によって、将来の受給額に月10万円以上の差が生まれる可能性がある点です。
まず、同じ男性でも、会社員として40年働き続けた人(パターン1:約17.6万円)と、自営業やフリーランスとして働いた人(パターン2:約6.3万円)とでは、受給額に約11万円もの差が開きます。国民年金のみの加入となる自営業者は、老後の備えを自助努力で大きくカバーしなければならないことがわかります。
さらに根深いのが「男女の格差」です。
キャリアをしっかりと重ねた女性(パターン3:約13.4万円)であっても、会社員経験が長い男性(パターン1:約17.6万円)と比べると、月額で約4万円の差が生じています。
これは、モデルケースにおける平均年収の違い(男性610万円に対して女性427万円)や、就業期間の差(男性40年に対して女性33年)が直接的に影響しています。
女性の場合、過去の賃金格差に加えて、結婚や出産、育児といったライフイベントによって働き方を変えざるを得ない期間が生じやすく、それが将来の年金額の差となって如実に表れているのです。
また、専業主婦の期間が長かった女性(パターン5)の年金月額は約7.8万円にとどまります。
万が一配偶者に先立たれた場合には、ご自身の年金に加えて遺族年金を受け取ったとしても、夫婦二人で受け取っていた頃と比べると世帯収入は減少してしまいます。
さらに、熟年離婚をした場合も「年金分割」の制度があるとはいえ、ベースとなるご自身の年金額が少ないと、一人での生活維持は容易ではないというシビアな現実があります。
6. 老後の家計構造の変化:「ひとり暮らし」になっても生活費は半減しない
退職して年金生活に入ると、収入水準が下がるだけでなく家計の構造自体が変化します。
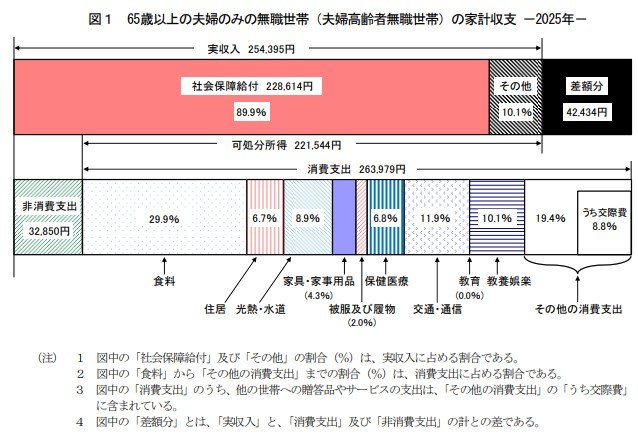
総務省の2025年「家計調査」によると、65歳以上の夫婦のみの無職世帯のひと月の消費支出は平均26万3979円です。
ここで注意したいのが、「もし自分や配偶者が一人になったら、生活費も半分になるだろう」という思い込みです。
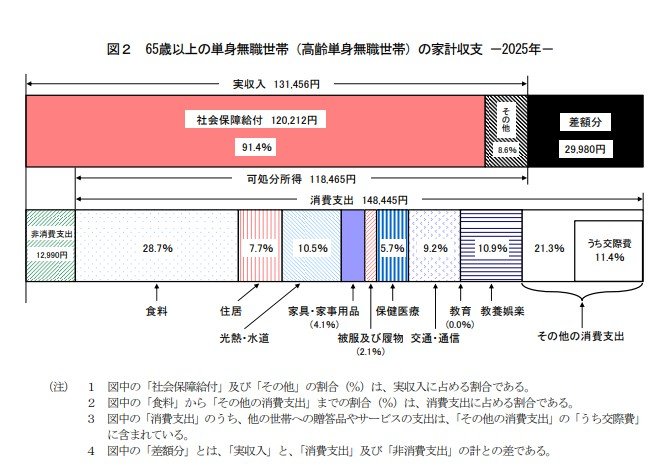
同調査によると、65歳以上の単身無職世帯の消費支出は平均14万8445円となっています。
夫婦世帯の消費支出の半分(約13.2万円)にはならず、実際には6割近い費用がかかっていることが分かります。
これは、食費などの変動費は減っても、住居費や基本の光熱水費といった「固定費」は人数が半分になっても半減しないためです。
単身世帯の可処分所得(手取り)は平均11万8465円にとどまり、毎月約3万円の赤字を貯蓄から補填しているのが実態です。
前述のように、遺族年金や年金分割があったとしても、二人暮らしからひとり暮らしになった途端に世帯収入が大きく減少する一方で、生活費は思ったほど下がらないというシビアな現実を想定しておく必要があります。
7. 50歳過ぎたら「ねんきん定期便」のココを見て!
将来の年金額を把握するのに役立つ「ねんきん定期便」ですが、年代によって記載内容が大きく異なります。
7.1 【50歳未満の場合】
50歳未満の人に届くねんきん定期便には、「これまでの加入実績に応じた年金額(今受給した場合の年金額)」が記載されています。
これから納める保険料は計算に含まれていないため、「これしかもらえないの?」と少なく感じるかもしれませんが、今後も保険料を納めることで将来受け取る金額は更新されていきます。

7.2 【50歳以上の場合】
一方、50歳以上の人に届くねんきん定期便には、現在の加入条件のまま60歳まで保険料を納め続けたと仮定した場合の「65歳から受け取れる年金見込額」が記載されています。
実際に老後にもらえる金額に近い、よりリアルな数字を確認することができます。
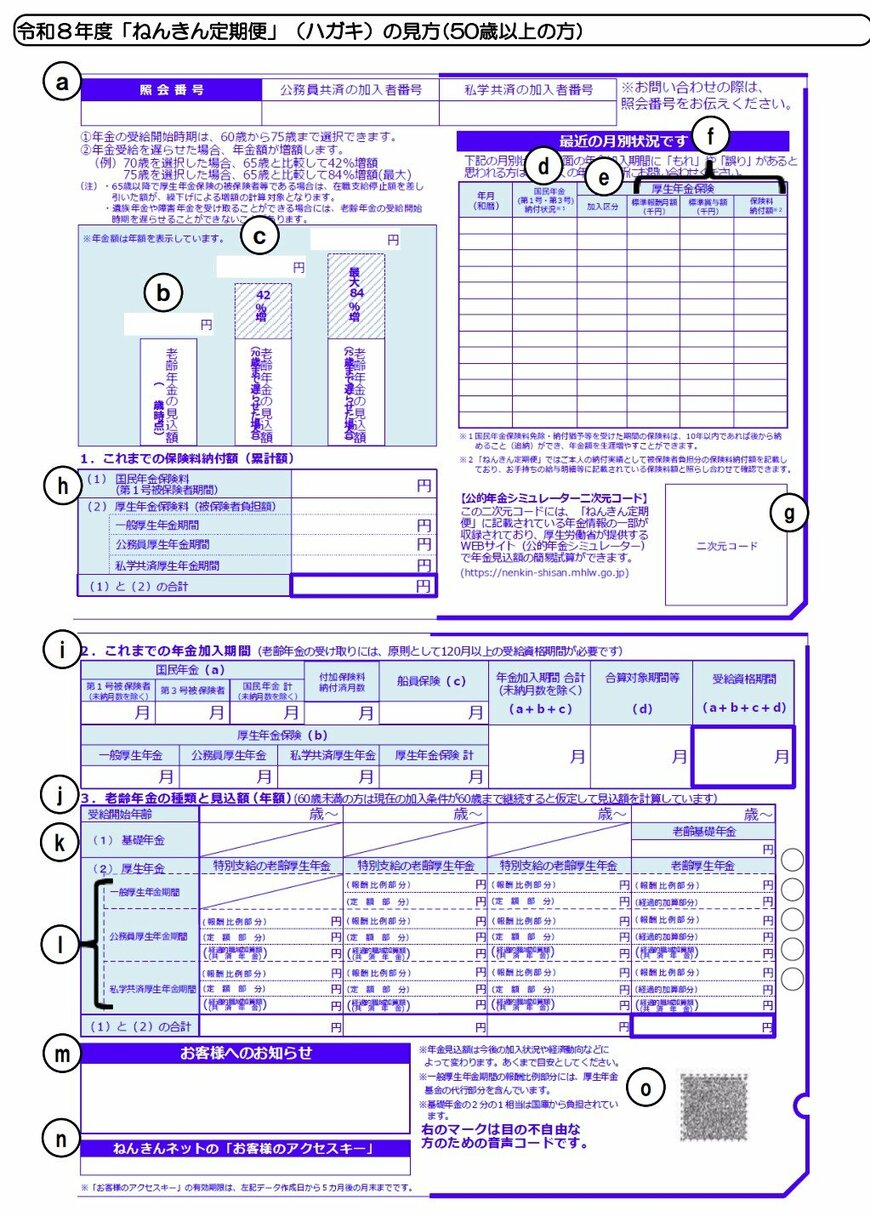
いまのシニア世代の年金額や、ご自身の見込額を見て、思ったより少ないと感じた方もいるでしょう。現役世代のうちに気づくことができれば、老後に向けて対策をとっていくことができますが、年金を受給する段階になってから気づいても対応は困難です。
老後に向けて資金計画を考える上でも、老後の収入目安を把握しておく必要があります。「ねんきん定期便」や「ねんきんネット」などで早いうちに確認しておきましょう。
8. まとめにかえて
今回は、最新の統計データから男性の厚生年金受給額のリアルな実態について確認しました。
男性の平均受給額は約17万円と、女性の約11万円と比べて高い水準にあります。しかし、ゆとりある老後を支える目安となる「月額20万円以上」を受け取っている男性は全体の約27.5%にとどまっており、決して多数派ではありません。
厚生年金は、現役時代の収入や勤続年数によって受給額が大きく変わるため、同じ世代の男性であっても、年金収入に数百万円単位の「生涯格差」が生まれるのが現実です。
「もらえる年金だけで安心した生活を送る」ことは、もはや難しい時代となっています。
だからこそ、現役世代のうちから「ねんきん定期便」や「ねんきんネット」で将来の受給見込額を正しく把握し、NISAやiDeCoなどを活用して、自助努力による資産形成を計画的に進めていくことが大切です。

参考資料
- 厚生労働省年金局「令和6年度 厚生年金保険・国民年金事業の概況」
- 日本年金機構「公的年金制度の種類と加入する制度」
- 厚生労働省「令和8年度の年金額改定についてお知らせします」
- 総務省統計局「家計調査報告 家計収支編 2025年(令和7年)平均結果の概要」
- 日本年金機構「『ねんきん定期便』の様式(サンプル)と見方ガイド」
マネー編集部年金班