


総務省が2026年5月19日に公表した「家計調査報告(貯蓄・負債編)」によると、二人以上世帯全体の貯蓄額が過去最高を更新する一方で、65歳以上の無職世帯の預貯金は減少に転じました。
こうした状況に追い打ちをかけるように、帝国データバンクが2026年6月30日に発表した調査によると、今年の飲食料品の値上げは夏以降に本格化し、年間2万品目ペースに達する見通しです。
物価高がシニア世代の家計を直撃し、生活資金として預貯金を取り崩す動きが表面化していることがうかがえます。
長寿化が進む中、「年金だけで暮らせるか」「資産は何歳まで持つか」という不安は切実な問題です。
生命保険文化センターの調査によると、老後の「ゆとりある生活」には月額約39万円が必要とされますが、実際の年金収入との間には大きな差が存在します。
また、将来的に認知症等を発症した場合、介護が長期化し、家計や家族に大きな負担となるリスクも潜んでいるでしょう。
本記事では、総務省や厚生労働省などの公的統計をもとに、75歳以上の「後期高齢シニア夫婦」の家計事情を整理し、長く続く老後の現実的な暮らし方を探っていきます。
1. 生活費:毎月約2万7000円の赤字が発生
総務省の「家計調査(2025年)」によると、75歳以上の無職夫婦世帯の平均的な毎月の実収入は約25万2000円(うち社会保障給付が約21万1000円)です。
対して、実支出は約28万円となっており、毎月約2万7000円の赤字が生じています。
1.1 【75歳以上 後期高齢シニア夫婦】無職世帯:毎月の収入と支出
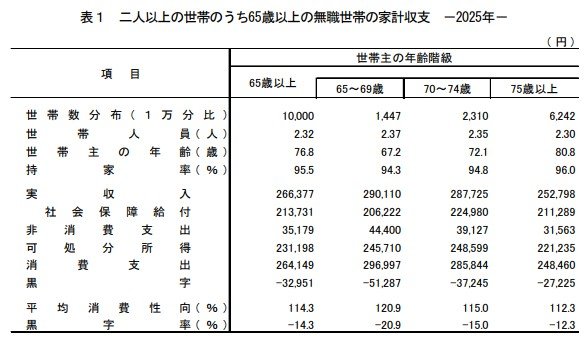
支出の特徴として、持ち家率が96.0%と高く、住居費の負担が比較的軽い(約1万6000円)ことが挙げられます。
これは年金中心の暮らしを支える要因ですが、裏を返せば、これ以上生活費を切り詰める余地が少ないとも言えます。
さらに注意すべきは、この支出額はあくまで「日常生活費」であり、介護サービスの利用料や突発的な医療費などは十分に含まれていない点です。
将来これらの費用が発生した場合、赤字幅はさらに拡大する可能性があります。
2. 年金:夫婦の平均は月約21万円だが「手取り」に注意
老後の最大の収入源である公的年金について、厚生労働省のデータ(令和6年度概況)で75〜79歳の平均受給額を見ると、厚生年金は約15万1000円、国民年金は約5万9000円となっています。
2.1 【75歳~79歳の平均年金月額】
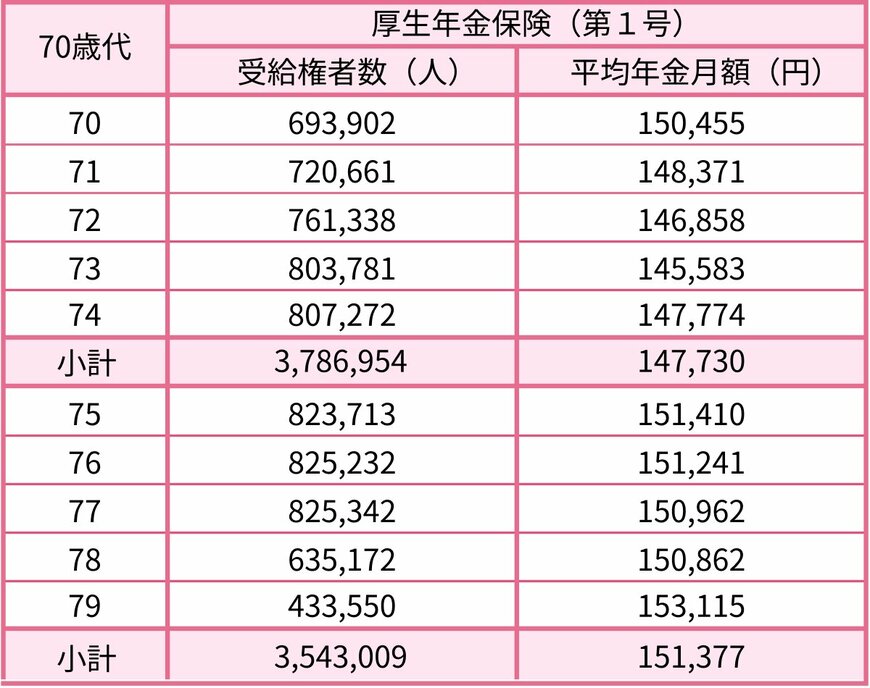
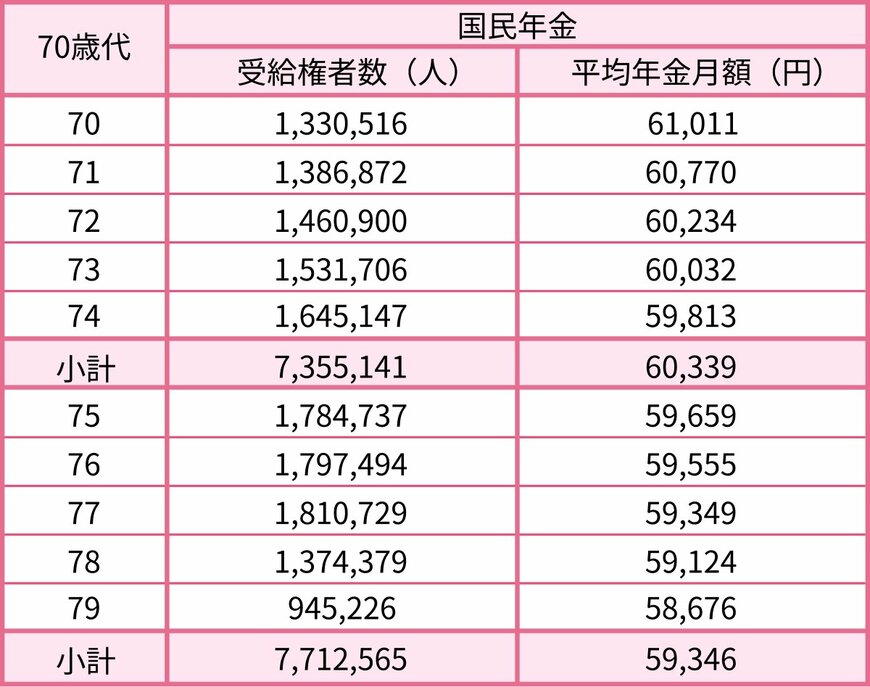
- 厚生年金保険(第1号):月額 15万1377円(国民年金部分の月額を含む)
- 国民年金:月額 5万9346円
- 夫婦の合計目安:月額 約21万円(夫が厚生年金、妻が国民年金を受給した場合の合算)
夫が厚生年金、妻が国民年金を受給する一般的な夫婦を想定すると、年金収入は合計で月約21万円が一つの目安となります。
ただし、老後の家計を考えるうえで最も重要なのは、「年金は額面どおりには受け取れない」という点です。
仕事を引退した後も、年金からは所得税や住民税のほか、後期高齢者医療保険料(月約1万円)や介護保険料(月約7000円)が天引きされます。
資金計画は、税金や社会保険料を差し引いた「手取り額」を基準に考える必要があります。
3. 貯蓄:平均貯蓄額2392万円。格差とインフレリスク
毎月の赤字を補うための頼みの綱が「貯蓄」です。
家計調査によると、75歳以上の無職夫婦世帯の平均貯蓄額は2392万円。そのうち6割超を、通貨性・定期性預貯金などの金融機関の預貯金が占めています。
二人以上世帯のうち「世帯主が75歳以上、無職世帯」の貯蓄額
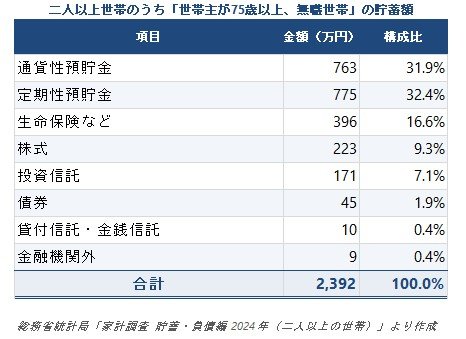
出所:総務省統計局「家計調査 貯蓄・負債編 2025年 〔二人以上の世帯〕」(第8-10表)をもとに筆者作成
毎月2万7000円(年間約32万4000円)の赤字が続いた場合、単純計算ではこの2392万円の貯蓄で約73年間もつことになります。
しかし、これはあくまで「追加の医療費や介護費が発生せず、物価も安定している」という極めて限定的な前提に基づいた、いわば「机上の空論」に過ぎません。
実際には、この平均額は一部の富裕層が引き上げている面が強く、貯蓄額がこれより大幅に少ない世帯も多く存在するという深刻な「資産格差」があります。
また、資産の多くを安全な預貯金に置いているため、昨今のようなインフレ(物価上昇)が長引けば、実質的な資産価値が目減りしていく点にも注意が必要です。
4. 【75歳以上 後期高齢シニア夫婦】老後資金を揺るがす介護費負担にどう備えるか
老後資金の計画において、最も予測が難しい不確定要素が「介護」と「医療」にかかる費用です。
生命保険文化センターの調査によれば、介護が始まる際の初期費用(住宅改修や介護用ベッドの購入など)は平均約47万円、その後の月額費用は平均約9万円かかり、平均で約4年7カ月継続するとされています。
つまり、トータルで約540万円の支出となり、介護費用がまったくかからなかった世帯はわずか17.5%にとどまります。
また医療費については、75歳以上が加入する後期高齢者医療制度の窓口負担は原則1割ですが、一定の所得がある人は2割または3割負担となります。
2025年9月末には、2割負担導入時の負担軽減措置(外来医療費の増加額を月3000円以内に抑える仕組み)が終了したため、今後は自己負担額が増加する世帯が増えると考えられます。
5. まとめにかえて
75歳以降の家計は、「平均値」だけで安心できるものではありません。
ゆとりある生活を望むなら、手取りの年金収入との間には大きなギャップがあり、不足分を補うための計画的な資産形成や管理が必要不可欠です。
さらに、高齢期には認知症の発症リスクも高まります。認知症による介護は一般的な介護よりも期間が長引きやすく、日常生活全般の見守りなど、目に見えない形での「家族への負担(離職リスクなど)」も増大します。
人生100年時代を生き抜くためには、単純な貯蓄額の多さだけでなく、インフレに負けない運用や計画的な取り崩しによる「資産寿命の延伸」が求められます。
年金や社会保障制度を正しく理解し、将来の介護・医療リスクや家族全体の負担をトータルで見据えた、現実的で無理のない資金計画を現役時代から立てていきましょう。
参考資料
- 帝国データバンク飲食料品値上げ、7月は2566品目 年間2万品目ペース 「中東発」値上げラッシュ、夏以降に本格化 9月は年間最多の3千品目超えに「食品主要195社」価格改定動向調査 ― 2026年7月
- 総務省統計局「家計調査報告 家計収支編 2025年(令和6年)平均結果の概要」
- 総務省「家計調査 家計収支編 2025年〔二人以上の世帯〕」(第3-2表)
- 厚生労働省「高齢期と年金をめぐる状況」
- 総務省統計局「家計調査 用語の解説」
- 生命保険文化センター「2025(令和7)年度 生活保障に関する調査」
- 厚生労働省年金局「令和6年度厚生年金保険・国民年金事業の概況」
- 総務省統計局「家計調査 貯蓄・負債編 2025年 〔二人以上の世帯〕」(第8-10表)
- 生命保険文化センター「リスクに備えるための生活設計」
- 政府広報オンライン「後期高齢者医療制度 医療費の窓口負担割合はどれくらい?」
- 厚生労働省「後期高齢者の窓口負担割合の変更等(令和3年法律改正について)」



