


2026年6月に入り、夏の気配が感じられる季節となりました。
1年も折り返しのこの時期は、将来のお金について改めて考える方も多いのではないでしょうか。
特にシニア世代にとって、老後の生活設計は大きな関心事です。
この記事では、70歳代の二人以上世帯に焦点を当て、貯蓄額の平均や中央値、公的年金の受給額、そして日々の生活費といったリアルなデータを詳しく見ていきます。
ご自身の状況と比べることで、今後の家計管理やライフプランを考える一つのきっかけとしてお役立てください。
1. 【70歳代・二人の老後】貯蓄の平均と中央値の比較
J-FLEC(金融経済教育推進機構)の「家計の金融行動に関する世論調査(2025年)」をもとに、70歳代・二人以上世帯の金融資産の保有状況を見ていきましょう。
※金融資産保有額には、預貯金以外に株式や投資信託、生命保険なども含まれます。また、日常的な出し入れ・引落しに備えている普通預金残高は含まれません。
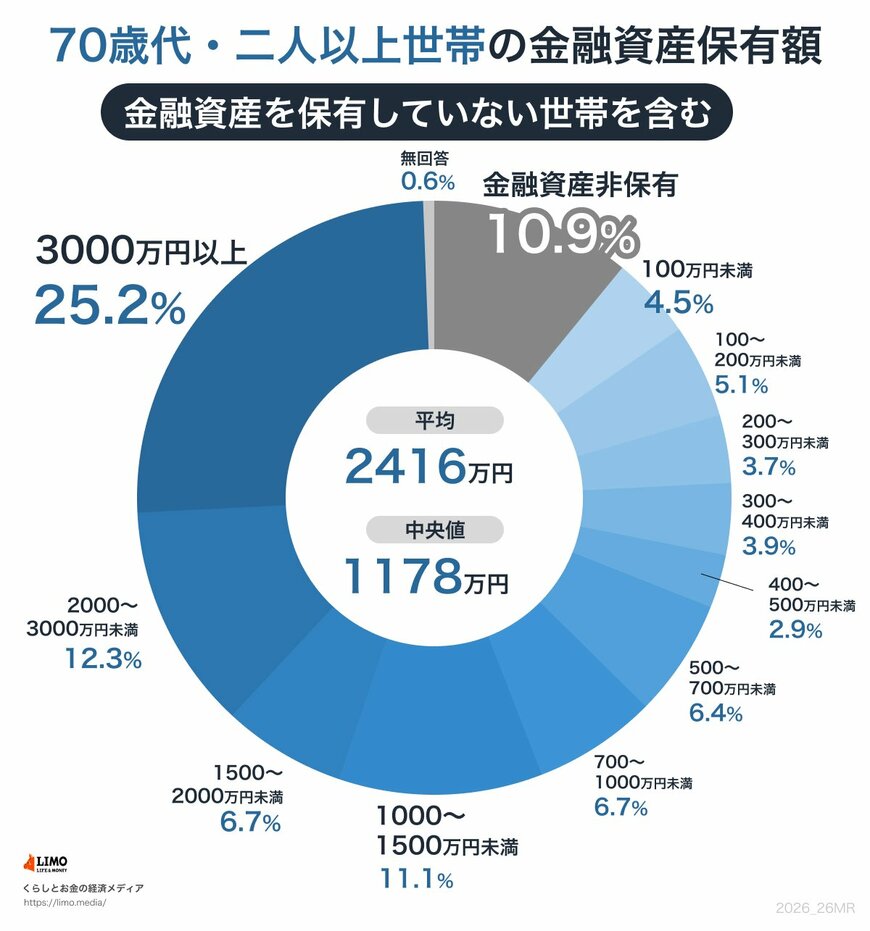
「70歳代・二人以上世帯」の平均貯蓄額は2416万円でした。ただし、この数字は一部の富裕層によって押し上げられる傾向があります。そのため、より実情に近いとされる中央値を見ると1178万円となっています。
世帯ごとの貯蓄額分布は、次のようになっています。
- 金融資産非保有:10.9%
- 100万円未満:4.5%
- 100~200万円未満:5.1%
- 200~300万円未満:3.7%
- 300~400万円未満:3.9%
- 400~500万円未満:2.9%
- 500~700万円未満:6.4%
- 700~1000万円未満:6.7%
- 1000~1500万円未満:11.1%
- 1500~2000万円未満:6.7%
- 2000~3000万円未満:12.3%
- 3000万円以上:25.2%
- 無回答:0.6%
貯蓄がまったくない「貯蓄ゼロ」の世帯が10.9%ある一方で、3000万円以上の貯蓄を持つ世帯は25.2%と、全体の約4分の1を占めています。
そのほか、100万円未満が4.5%、100~200万円未満が5.1%、200~300万円未満が3.7%と、貯蓄が少ない世帯も一定数見られます。一方で、1000~1500万円未満が11.1%、1500~2000万円未満が6.7%、2000~3000万円未満が12.3%と、一定の貯蓄を確保している世帯も存在します。
こうした差は、退職金の額やこれまでの収入、相続の有無、健康状態などによって生まれます。年金についても、現役時代の働き方や加入状況によって個人差があります。
貯蓄が少ない世帯にとっては、年金収入だけで生活を維持するのが難しくなるケースも考えられます。
老後に向けては早い段階から生活費の見通しを立て、無理のない範囲で備えを進めることが大切です。
2. 厚生年金の受給額、月額の平均はいくら?
厚生労働省の「令和6年度 厚生年金保険・国民年金事業の概況」から、厚生年金の平均年金月額を確認しましょう。
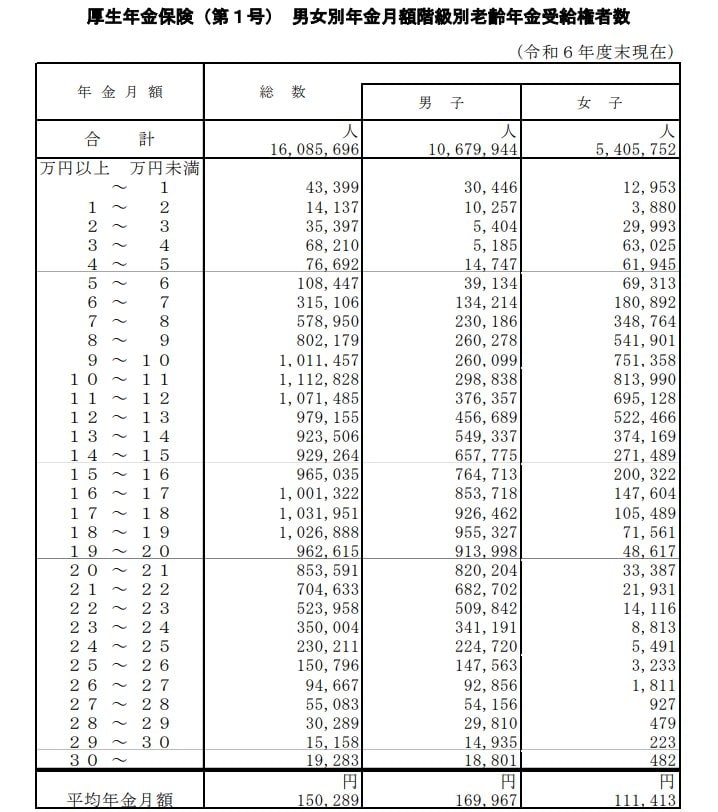
厚生年金の被保険者は第1号~第4号に区分されていますが、ここでは民間企業などに勤めていた人が受け取る「厚生年金保険(第1号)」(以下、記事内では「厚生年金」と表記)の年金月額を紹介します。
※記事内で紹介する厚生年金保険(第1号)の年金月額には国民年金の月額部分も含まれています。
2.1 厚生年金の平均年金月額一覧
- 〈全体〉平均年金月額:15万289円
- 〈男性〉平均年金月額:16万9967円
- 〈女性〉平均年金月額:11万1413円
2.2 厚生年金の月額階級別受給権者数一覧
- ~1万円:4万3399人
- 1万円以上~2万円未満:1万4137人
- 2万円以上~3万円未満:3万5397人
- 3万円以上~4万円未満:6万8210人
- 4万円以上~5万円未満:7万6692人
- 5万円以上~6万円未満:10万8447人
- 6万円以上~7万円未満:31万5106人
- 7万円以上~8万円未満:57万8950人
- 8万円以上~9万円未満:80万2179人
- 9万円以上~10万円未満:101万1457人
- 10万円以上~11万円未満:111万2828人
- 11万円以上~12万円未満:107万1485人
- 12万円以上~13万円未満:97万9155人
- 13万円以上~14万円未満:92万3506人
- 14万円以上~15万円未満:92万9264人
- 15万円以上~16万円未満:96万5035人
- 16万円以上~17万円未満:100万1322人
- 17万円以上~18万円未満:103万1951人
- 18万円以上~19万円未満:102万6888人
- 19万円以上~20万円未満:96万2615人
- 20万円以上~21万円未満:85万3591人
- 21万円以上~22万円未満:70万4633人
- 22万円以上~23万円未満:52万3958人
- 23万円以上~24万円未満:35万4人
- 24万円以上~25万円未満:23万211人
- 25万円以上~26万円未満:15万796人
- 26万円以上~27万円未満:9万4667人
- 27万円以上~28万円未満:5万5083人
- 28万円以上~29万円未満:3万289人
- 29万円以上~30万円未満:1万5158人
- 30万円以上~:1万9283人
月額階級別の受給権者数を見ると、10万円以上~11万円未満の層が111万2828人と最も多くなっています。
3. 国民年金の受給額、月額の平均はいくら?
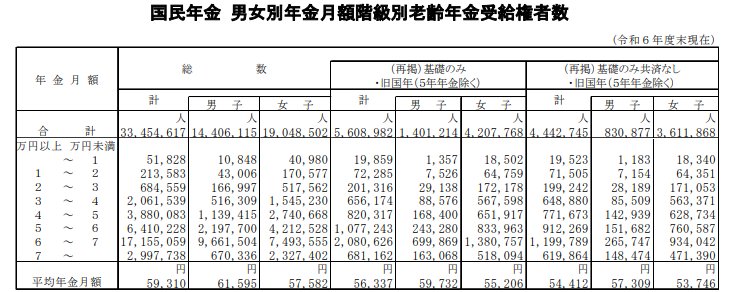
厚生年金の加入期間がなかった人が受け取る、国民年金(老齢基礎年金)の月額について見ていきます。
3.1 国民年金の平均年金月額一覧
- 〈全体〉平均年金月額:5万9310円
- 〈男性〉平均年金月額:6万1595円
- 〈女性〉平均年金月額:5万7582円
3.2 国民年金の月額階級別受給権者数一覧
- 1万円未満:5万1828人
- 1万円以上~2万円未満:21万3583人
- 2万円以上~3万円未満:68万4559人
- 3万円以上~4万円未満:206万1539人
- 4万円以上~5万円未満:388万83人
- 5万円以上~6万円未満:641万228人
- 6万円以上~7万円未満:1715万5059人
- 7万円以上~:299万7738人
国民年金の受給額で最も人数が多いボリュームゾーンは、6万円以上7万円未満で、受給権者全体の約5割を占めています。一方、5万円未満(1万円未満~4万円台まで)の層を合計すると、約21%で全体の約2割にのぼります。
また、7万円以上を受け取っている人は約300万人で、全体の約9%です。
このように国民年金の受給額は、満額に近い層が中心となりつつも、加入期間や保険料の納付状況に応じて幅広く分布していることがわかります。
4. 【65歳以上の夫婦のみの無職世帯】老後の生活費を考察
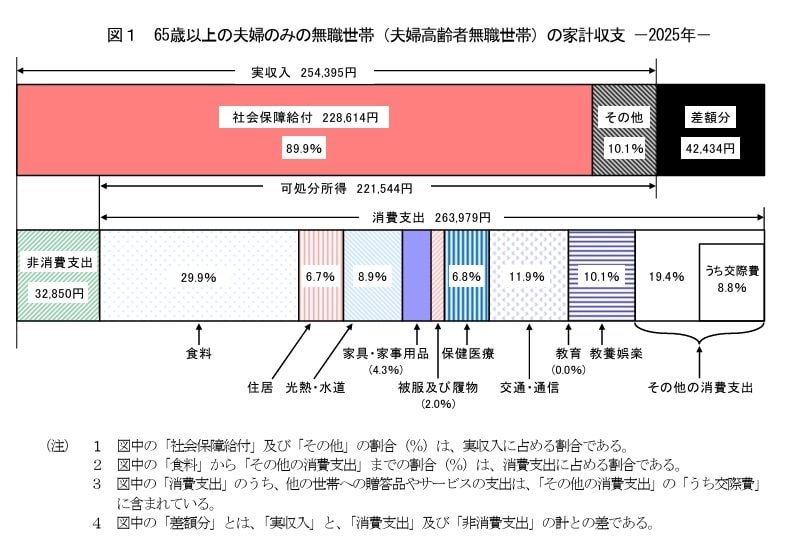
総務省統計局「家計調査報告 家計収支編 2025年(令和7年)平均結果の概要」から、「65歳以上の夫婦のみの無職世帯」の標準的な家計収支を見ていきます。
4.1 《収入》25万4395円
■うち社会保障給付(主に年金):22万8614円
4.2 《支出》29万6829円
■うち消費支出:26万3979円
- 食料:7万8964円
- 住居:1万7739円
- 光熱・水道:2万3540円
- 家具・家事用品:1万1237円
- 被服及び履物:5354円
- 保健医療:1万7941円
- 交通・通信:3万1325円
- 教育:0円
- 教養娯楽:2万6538円
- その他の消費支出:5万1341円
- うち諸雑費:2万2047円
- うち交際費:2万3257円
- うち仕送り金:1135円
■うち非消費支出:3万2850円
- 直接税:1万2547円
- 社会保険料:2万296円
4.3 《家計収支》
- ひと月の赤字:4万2434円
- エンゲル係数(※消費支出に占める食料費の割合):29.9%
- 平均消費性向(※可処分所得に対する消費支出の割合):119.2%
この世帯の毎月の収入は25万4395円で、その多くを公的年金などの社会保障給付が占めています。
一方、毎月の支出は29万6829円。内訳を見てみると、食費や住居費、光熱費など日常的な生活にかかる消費支出が26万3979円、税金や社会保険料などの非消費支出が3万2850円です。
その結果、月々の家計は4万2434円の赤字となっており、不足分は貯蓄を取り崩して補う必要があります。年間に換算すると、およそ51万円の取り崩しが必要になる計算です。
シニア世代は現役世代と比べて安定した収入を得る機会が限られるため、こうした慢性的な赤字は、長期的に貯蓄を大きく減らす要因となり得ます。
今ある貯蓄額を踏まえ、家計収支の見直しや、健康状態に応じた短時間の就労など、できる範囲で対策していくことが、老後の暮らしを安定させるカギとなります。
5. 【参考統計】シニアの1人当たり医療費はいくら?
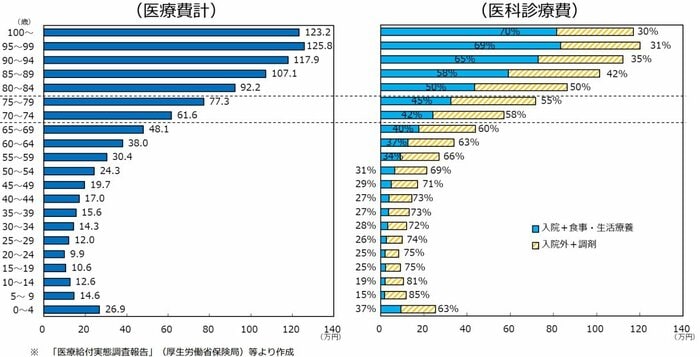
シニア世代の医療費は、年齢を重ねるごとにかさんでいくのが一般的です。
厚生労働省「年齢階級別1人当たり医療費(令和4年度、医療保険制度分)」より、60歳以上の各年齢層における、1人当たりの医療費計、および診療費における「入院+食事・生活療養」の割合について見てみましょう。
5.1 【60歳以上】1人あたり医療費計の推移
- 60~64歳:38万円
- 「入院+食事・生活療養」の割合:37%
- 65~69歳:48万1000円
- 「入院+食事・生活療養」の割合:40%
- 70~74歳:61万6000円
- 「入院+食事・生活療養」の割合:42%
- 75~79歳:77万3000円
- 「入院+食事・生活療養」の割合:45%
- 80~84歳:92万2000円
- 「入院+食事・生活療養」の割合:50%
- 85~89歳:107万1000円
- 「入院+食事・生活療養」の割合:58%
- 90~94歳:117万9000円
- 「入院+食事・生活療養」の割合:65%
- 95~99歳:125万8000円
- 「入院+食事・生活療養」の割合:69%
- 100歳以上:123万2000円
- 「入院+食事・生活療養」の割合:70%
医療費計は、60歳代前半の38万円から90歳代後半の125万円超へと、約3.3倍に増加しています。この金額の増加を特に押し上げているのは、「入院+食事・生活療養」にかかる費用です。
70歳代までは通院が中心ですが、80歳以降では医療費の50%超を「入院+食事・生活療養」のための費用が占め、90歳代では70%に迫ります。
国の高額療養費制度を使っても、毎月の上限額の自己負担に加え、食事代や差額ベッド代(全額自己負担)といった出費が続く点にも留意が必要でしょう。


参考資料
- J-FLEC(金融経済教育推進機構)「家計の金融行動に関する世論調査(2025年)」
- 厚生労働省年金局「令和6年度 厚生年金保険・国民年金事業の概況」
- 総務省統計局「家計調査報告 家計収支編 2025年(令和7年)平均結果の概要」
- 厚生労働省「年齢階級別1人当たり医療費」
マネー編集部貯蓄班


