

2026年度は公的年金が増額改定となり、4月分から新しい年金額が適用されています。
年金額の引き上げに関心が集まる一方で、実際に受け取る金額は加入期間や現役時代の収入によって大きく異なります。
また、物価高が続くなかでは、年金だけでなく就労収入を組み合わせて老後の家計を支える考え方も重要になっています。
特に2026年4月からは在職老齢年金制度が見直され、働きながら年金を受け取る人にとって押さえておきたい変更点があります。
本記事では、日本の公的年金制度の基本をおさらいしながら、2026年度の年金額や受給額の実態、在職老齢年金制度の見直しポイントについて確認していきます。
1. 日本の公的年金制度は「2階建て」
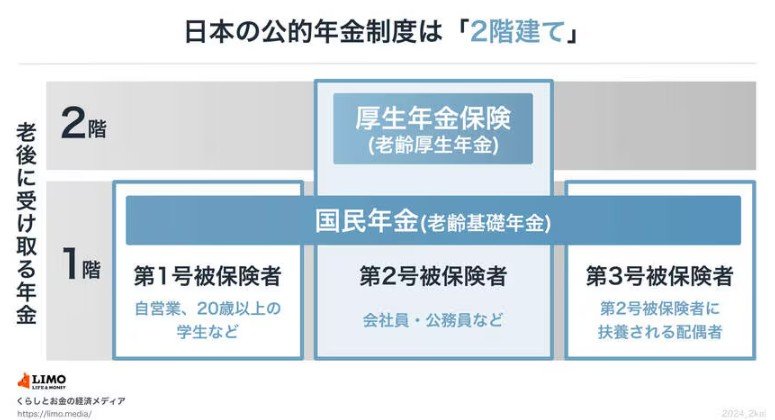
日本の公的年金制度は、「すべての人が加入する国民年金」と「会社員や公務員などが加入する厚生年金」の2階建て構造になっています。
1.1 【第1階部分:国民年金(基礎年金)】
- 対象:20歳以上60歳未満の全国民
- 保険料:2026年度は月額1万7920円(一律)
- 受給額:40年間保険料を納めると、満額で月額7万608円(2026年度基準)
1.2 【第2階部分:厚生年金】
- 対象:会社員、公務員など
- 保険料・年金額:現役時代の収入や加入期間によって決まる(個人差あり)
- 将来受給する年金:国民年金に加え、厚生年金も上乗せして受け取る
2. 【2026年度】国民年金と厚生年金のモデルケースは月額いくら?
2026年度、4月分から適用される改定率は、国民年金(基礎年金)が+1.9%、厚生年金(報酬比例部分)が+2.0%です。
厚生労働省が公表している年金額の一例は以下のとおりです。

- 国民年金(老齢基礎年金・満額):月額7万608円(1人分 ※1)
- 厚生年金(夫婦2人分のモデルケース):月額23万7279円(夫婦2人分 ※2)
※1 昭和31年4月1日以前生まれの方の老齢基礎年金(満額1人分)は、月額7万408円(前年度比+1300円)となります。
※2 平均的な収入(賞与込みで月額換算45万5000円)の男性が40年間就業した場合に受け取り始める年金額(老齢厚生年金と2人分の老齢基礎年金満額)の給付水準です。
国民年金+厚生年金のモデルケースでは、夫婦2人分で月額23万円台とされています。
ただし、これは一定の前提条件に基づく目安であり、実際の受給額は加入期間や収入、働き方などによって大きく異なります。
3. 国民年金+厚生年金「月15万円以上」もらっている人はどのくらい?
厚生労働省年金局「令和6年度 厚生年金保険・国民年金事業の概況」によると、国民年金+厚生年金を受け取っている人の平均月額は約15万円です。
では、平均以上の年金を受け取っている人はどのくらいいるのでしょうか。
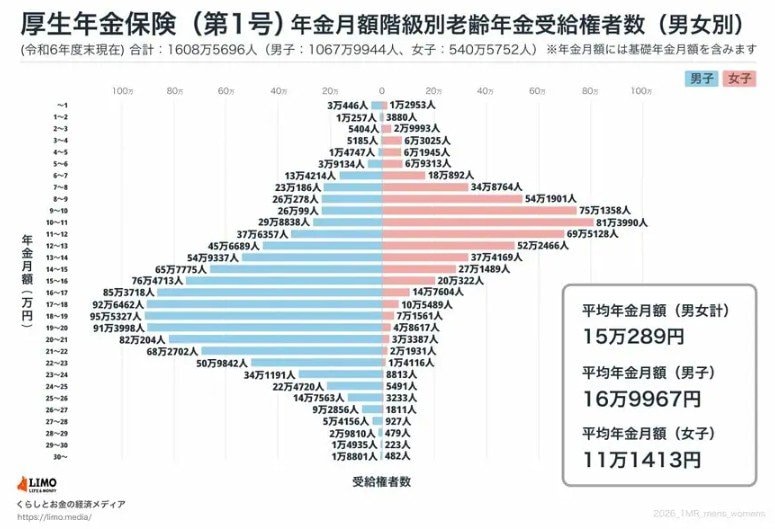
厚生年金の受給権者のうち、月額15万円以上を受け取っている人は全体の約49.8%です。つまり、およそ2人に1人が月15万円以上の年金を受け取っている計算になります。
ただし、ここでいう月額15万円以上は、税金や社会保険料が差し引かれる前の「額面」の金額です。
実際の手取り額は、所得税や住民税、国民健康保険料・後期高齢者医療保険料、介護保険料などが差し引かれるため、額面より少なくなります。
年金額や世帯状況、住んでいる自治体によって差はありますが、手取りでは数千円から1万円以上少なくなるケースもあります。
そのため、老後の家計を考える際は、「額面でいくら受け取れるか」だけでなく、「実際に使える金額はいくらか」まで確認しておくことが大切です。
4. 年金を受け取りながら働く人は要確認。「在職老齢年金制度」とは?
物価上昇が続くなか、年金だけで老後の生活費をまかなうことに不安を感じる人は少なくありません。60歳以降も働き、年金に加えて給与収入を得ることは、老後の家計を支える選択肢のひとつになっています。
そこで知っておきたいのが、「在職老齢年金制度」です。
在職老齢年金制度とは、60歳以降に老齢厚生年金を受け取りながら会社員などとして働く人について、賃金や賞与と年金額の合計が一定の基準を超えた場合に、老齢厚生年金の一部または全部が支給停止となる仕組みです。
なお、調整の対象となるのは老齢厚生年金であり、老齢基礎年金は対象外です。
4.1 在職老齢年金制度の見直しについて
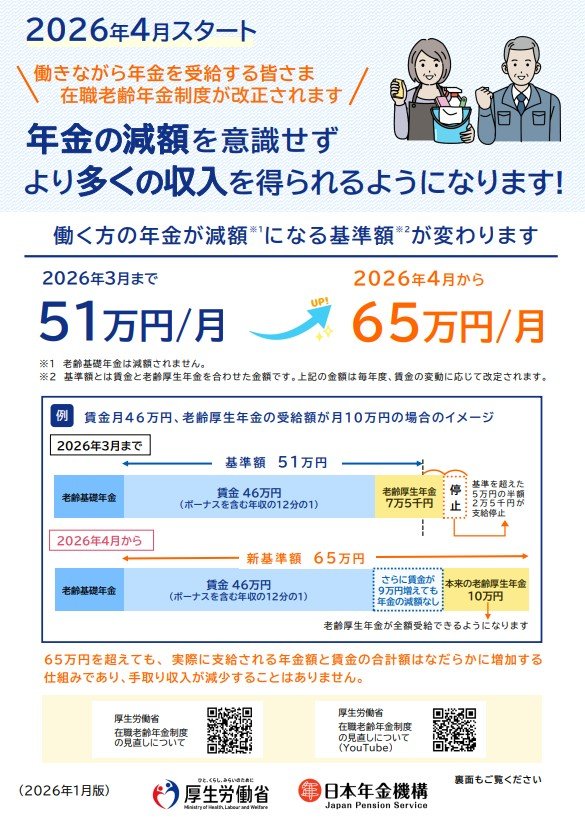
2026年4月からは、年金が減額されるかどうかを判定する「支給停止調整額」が、2025年度の月51万円から月65万円へ引き上げられます。
この改正により、給与や賞与をもとにした報酬と老齢厚生年金の合計額が月65万円以下であれば、老齢厚生年金は全額支給されます。
これまで年金の減額を意識して勤務日数や労働時間を抑えていた人にとっては、働き方を見直しやすくなるでしょう。
在職老齢年金制度は、これまで「働くほど年金が減る」と受け止められ、就労意欲を下げる要因のひとつとも指摘されてきました。
今回の見直しは、こうした働き控えをやわらげ、60歳以降も希望に応じて働き続けやすくするための改正といえます。
年金だけに頼るのではなく、就労収入も組み合わせながら老後の家計を支えるという意味でも、注目しておきたい制度改正です。
5. まとめ
2026年度の公的年金は、国民年金が前年度比1.9%、厚生年金が2.0%の増額改定となりました。老齢基礎年金の満額は月額7万608円、標準的な夫婦世帯の厚生年金モデルは月額23万7279円とされています。
ただし、これらはあくまでモデルケースであり、実際の受給額は現役時代の収入や加入期間、働き方によって大きく異なります。
厚生年金を含めた平均月額は約15万円ですが、月15万円以上を受け取っている人は全体の約半数。ただし、年金からは税金や社会保険料が差し引かれるため、老後の家計を考える際は額面ではなく手取り額を確認することが大切です。
物価上昇が続くなか、公的年金だけで老後の生活費をすべてまかなうのは簡単ではありません。
自身の年金見込額や手取り額を把握したうえで、必要に応じて就労収入や貯蓄、資産運用などを組み合わせながら、無理のない老後の家計設計を考えていきましょう。


参考資料
- 日本年金機構「公的年金制度の種類と加入する制度」
- 日本年金機構「国民年金保険料」
- 厚生労働省年金局「令和6年度 厚生年金保険・国民年金事業の概況」
- 日本年金機構「年金からの介護保険料、国民健康保険料(税)、後期高齢者医療保険料、住民税および森林環境税の特別徴収」
- 厚生労働省「令和8年4月分からの年金額等について」
- 厚生労働省「在職老齢年金制度の見直しについて」
加藤 聖人


