

2026年度の住民税納税通知書が、自治体から自宅に順次届く時期です。封筒を開けて税額の大きさに驚いた人もいるかもしれません。
通知書の金額は前年(2025年)の所得をもとに計算されます。住民税が非課税になるかどうかは、世帯構成や年齢で基準が変わるため、自分のケースに当てはまる目安を押さえておくと安心です。
そこで本記事では、年金収入いくらまでなら住民税はかからないのかを2026年度の最新基準で確認し、通知書で必ずチェックしたい3つのポイントまで紹介します。
これから通知書を開く際の参考にしてみてください。
1. 【住民税】2026年度の非課税ライン、年金収入「住民税がゼロ」になる所得基準をみる
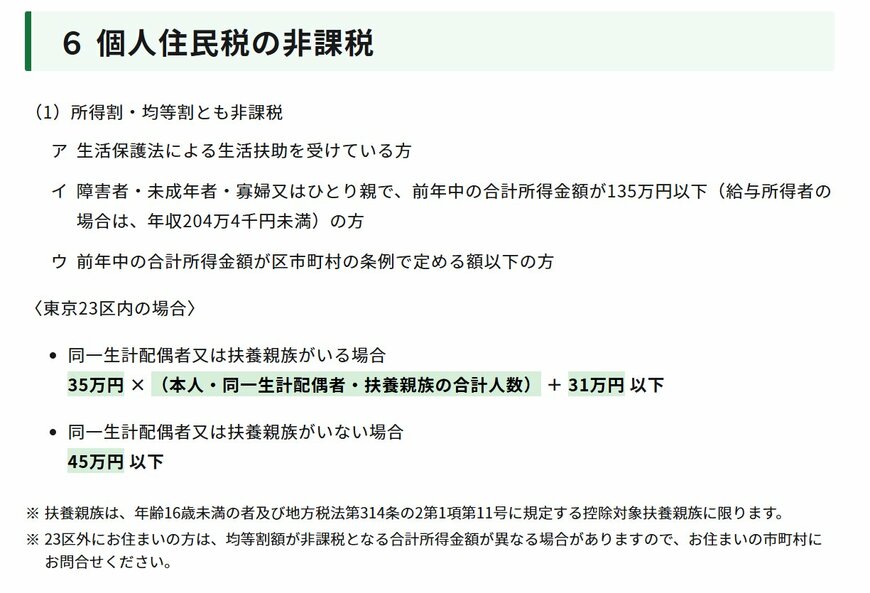
1.1 住民税が非課税となる「合計所得」のライン
住民税には所得に応じた「所得割」と、定額の「均等割」の2種類があります。両方かからない世帯員だけで構成される世帯が、住民税非課税世帯です。なお、いわゆる「住民税非課税世帯」とは、世帯員全員が非課税である世帯を指します。そのため、世帯内に1人でも住民税が課税されている方がいる場合は、世帯全体としては非課税世帯の扱いにはならない点に留意が必要です。
東京23区など1級地で扶養親族のいない単身世帯であれば、前年の合計所得が45万円以下で均等割・所得割ともに非課税となります。計算式は「35万円×1人+10万円」で求められます。扶養親族がいる場合は「35万円×(本人+同一生計配偶者+扶養親族数)+10万円+21万円」が均等割非課税の基準です。
なお、生活保護法による生活扶助を受けている人、障害者・未成年者・寡婦・ひとり親で前年の合計所得が135万円以下の人も非課税となります。
1.2 65歳以上は年金収入155万円が分岐点
公的年金収入から差し引く「公的年金等控除」は、65歳以上で年金収入330万円未満かつ他の所得が1000万円以下なら最低110万円です。65歳未満で年金収入130万円未満の人は最低60万円となります。
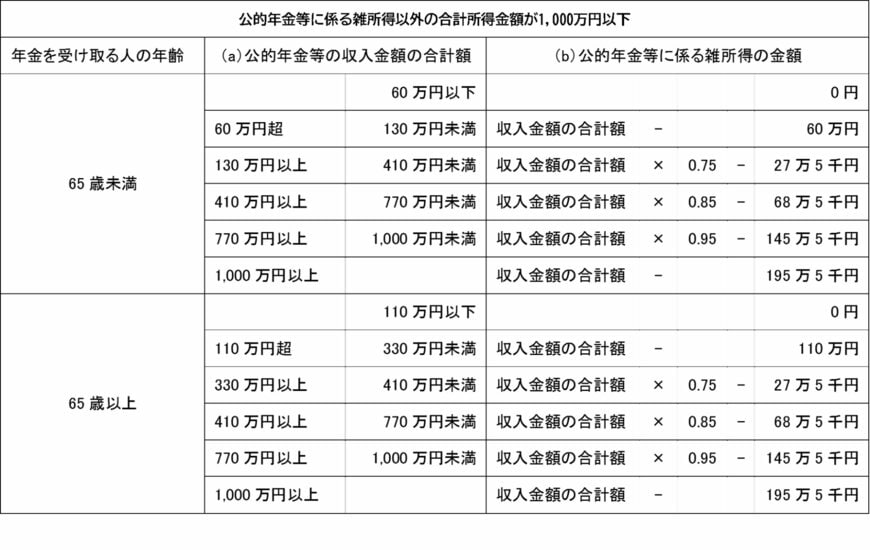
この控除額と住民税の非課税限度額を組み合わせると、1級地の単身世帯における年金収入の目安が見えてきます。
- 65歳以上・単身:110万円+45万円=年金収入155万円以下
- 65歳未満・単身:60万円+45万円=年金収入105万円以下
住民税の年齢判定は前年12月31日時点で行います。2026年度の住民税では、2025年12月31日時点で65歳以上、すなわち1961年1月1日以前に生まれた人が公的年金等控除110万円の対象です。実際の課税判定では社会保険料控除や医療費控除も差し引かれるため、目安を少し上回る年金収入でも非課税となるケースがあります。
2. 【住民税】夫婦2人世帯の「211万円の壁」と2025年度税制改正
2.1 夫婦2人世帯は年金収入211万円が目安
夫婦2人世帯で配偶者を扶養している1級地のケースでは、合計所得の上限は「35万円×2人+10万円+21万円=101万円」となります。65歳以上の年金受給者であれば、公的年金等控除110万円を加えた「年金収入211万円以下」が目安です。
これがいわゆる「211万円の壁」です。住民税の非課税限度額は地域の生活水準を反映した「級地区分」で決まり、1級地より2級地・3級地のほうがやや低くなります。基準は自治体ごとの条例で定められているため、必ず居住地の市区町村ホームページで確認してください。
2.2 2025年度税制改正で給与所得控除が引き上げ
2025年度(令和7年度)税制改正により、給与所得控除の最低額が55万円から65万円に引き上げられました。住民税は2026年度分から適用されており、給与収入のみの単身世帯では年収110万円以下が均等割非課税の基準となります。
一方、公的年金等控除の額は変更されておらず、65歳以上の年金収入155万円ラインはそのまま維持されています。年金収入のみで暮らす人にとっては、改正の影響は小さい点を押さえておきましょう。
3. 【住民税】納税通知書でチェックすべき3つのポイント
3.1 ポイント1.課税標準と所得控除の内訳
最初に確認したいのは「課税標準額」と「所得控除」の欄です。課税標準額は、前年の所得から基礎控除や社会保険料控除を差し引いた、税率がかかる金額を指します。
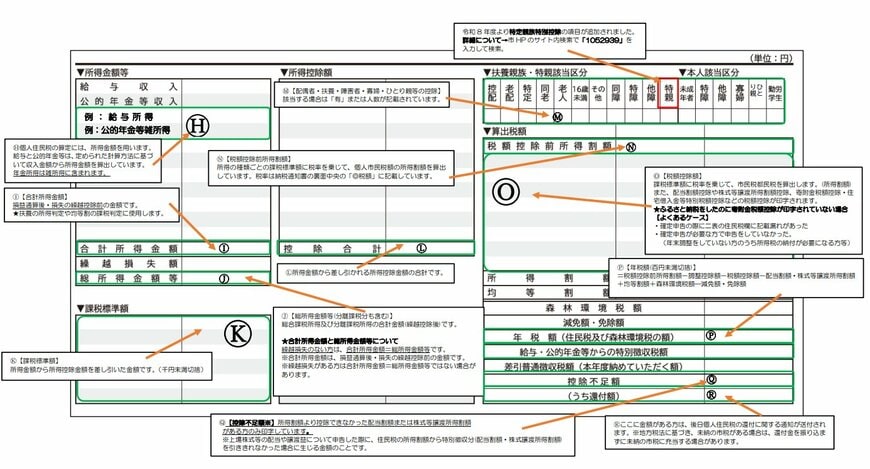
住民税の基礎控除は43万円で、所得税の基礎控除48万円とは金額が異なる点に注意してください。社会保険料控除には、公的年金から天引きされた介護保険料や国民健康保険料も含まれます。漏れなく反映されているか目視で点検しましょう。
3.2 ポイント2.均等割・所得割の税額
均等割の標準税額は市町村民税3000円+道府県民税1000円の合計4000円です。これに加えて2024年度から国税の「森林環境税」(1人年額1000円)が住民税と一体で徴収されるようになり、通知書上の合計徴収額は5000円となっています。
なお、2014年度から2023年度までは東日本大震災の復興特別税1000円が均等割に上乗せされていたため均等割が5000円でしたが、2023年度で終了しました。森林環境税はこの復興特別税が終了したタイミングで新設された制度です。
所得割は課税所得に対し標準10%(市町村6%+道府県4%)で計算されます。前年の通知書と並べて税額の変動を比較すると、所得や控除の変化を把握しやすくなります。
3.3 ポイント3.年税額と納付方法
3つ目は「年税額」と「納付方法」の欄です。公的年金からの天引き(特別徴収)の人は、年6回の年金支給時に住民税が引かれます。年金以外で給与所得がなく、特別徴収の対象外の人は、6月・8月・10月・翌1月の年4回、納付書か口座振替で納める普通徴収となります。
4. 【住民税】納税通知書を確認して必要な手続きを進めよう
2026年度の住民税は、2025年の所得をもとに計算されています。
年金収入の非課税ラインは、1級地・65歳以上の単身で155万円、夫婦2人世帯で211万円が目安です。級地区分や扶養親族数によって基準は変わるため、お住まいの市区町村ホームページで自分のケースを確認してください。
通知書が届いたら、課税標準と所得控除の内訳、均等割・所得割の税額、年税額と納付方法の3点を必ず確認しましょう。非課税に該当する場合は、医療や介護の優遇措置、住民税非課税世帯向けの給付金など、利用できる制度を市区町村窓口で確認してください。
判定に迷う点は、市区町村の税務担当窓口に早めに相談し、必要な手続きを進めてください。



参考資料
苛原 寛


