

家計支援や「年収の壁」への対応をめぐり、政府・与野党の間で「給付付き税額控除」の制度設計に向けた議論が進んでいます。
給付付き税額控除は、所得税の税額控除による減税と、控除しきれない部分を補う現金給付を組み合わせる仕組みです。
通常の減税では恩恵が届きにくい低所得層や非課税世帯にも支援を届けやすい制度として注目されています。
一方で、実際の制度設計では、対象となる所得水準や給付額、子育て世帯への上乗せ、財源、事務負担など多くの論点があります。現時点では詳細が確定していないため、基本的な仕組みと議論の方向性を押さえておくことが大切です。
本記事では、給付付き税額控除の仕組みをおさらいしたうえで、控除額を仮定した場合の家計への影響や、一律給付ではなく給付付き税額控除が検討される理由について見ていきます。
1. そもそも給付付き税額控除とは?仕組みをおさらい
給付付き税額控除とは、所得税の税額控除による減税と、現金給付を組み合わせた支援の仕組みです。
一般的な減税は、納める税金がある人ほど恩恵を受けやすい一方で、所得が少なく所得税や住民税がかからない世帯には支援が届きにくいという課題があります。
そこで検討されているのが、税額控除と現金給付を組み合わせる「給付付き税額控除」です。
この仕組みでは、税額控除で引ききれない部分を現金で給付することで、非課税世帯や低所得者層にも支援を届けやすくなります。
つまり、給付付き税額控除は、単なる減税ではなく、税制と給付を組み合わせて家計を支える仕組みといえるでしょう。
1.1 【給付付き税額控除】控除額を10万円とした場合
控除額を10万円とした場合1/1
出所:LIMO編集部作成
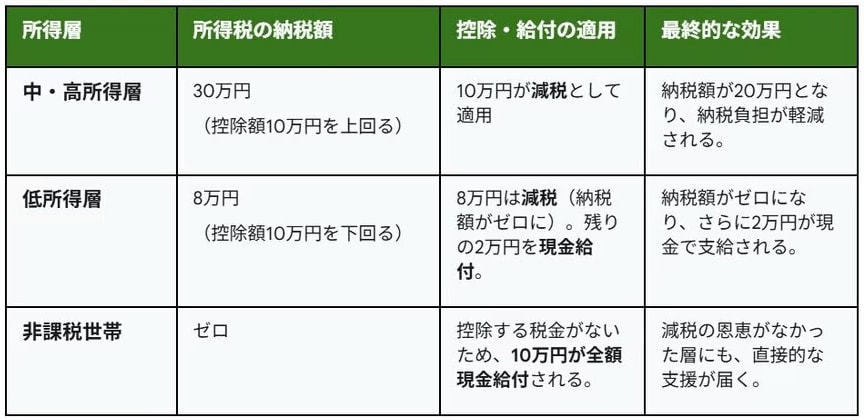
では、給付付き税額控除が実施されると、私たちの家計にはどのような影響があるのでしょうか。ここでは、控除額を仮に10万円とした場合を例に、その効果をイメージしやすいよう整理してみます。
【中・高所得層】
- 所得税の納税額:30万円(控除額10万円を上回る)
- 控除・給付の適用:10万円が減税として適用
- 最終的な効果:納税額が20万円に軽減され、税負担が減る
【低所得層】
- 所得税の納税額:8万円(控除額10万円を下回る)
- 控除・給付の適用:8万円分は減税(納税ゼロ)、残り2万円を現金給付
- 最終的な効果:納税額がゼロになり、さらに2万円が現金で支給される
【非課税世帯】
- 所得税の納税額:0円
- 控除・給付の適用:控除する税金がないため、10万円が全額現金で支給
- 最終的な効果:減税の恩恵を受けられない層にも直接的な支援が届く
2. 一律の現金給付では不十分?「給付付き税額控除」が検討される理由とは
家計支援策としては、対象者に現金を一律で給付する方法があります。
一律給付は分かりやすく、短期間で家計を支えやすい一方で、支援が一度きりになりやすく、対象者の線引きや財源配分の面で課題が残る場合があります。
そこで議論されているのが「給付付き税額控除」です。単なる一時的な給付ではなく、所得に応じて継続的に支援する枠組みをつくることが、検討されている理由の一つです。
2.1 一時的な給付ではなく、継続的な支援につなげやすい
これまでの臨時給付は、物価高や景気悪化などに対応するための緊急的な支援として実施されてきました。
こうした給付は、短期間で家計を支える効果が期待できる一方で、制度としては一回限りになりやすい面があります。
また、対象を広げすぎると、支援の必要性が高い層に重点的に財源を配分しにくくなる課題もあります。
給付付き税額控除は、所得や税負担に応じて支援額を調整しやすい仕組みです。そのため、一律給付よりも、家計の状況に応じた支援を継続的に行いやすい制度として検討されています。
2.2 通常の減税では届きにくい低所得層も支援できる
所得税の減税には、納めている税金が少ない人ほど恩恵を受けにくいという課題があります。
例えば、所得税の納税額が少ない人や非課税世帯は、税金を減らす余地が小さいため、減税だけでは十分な支援を受けられません。場合によっては、支援を必要とする層ほど、減税の効果を実感しにくくなります。
給付付き税額控除では、控除しきれない部分を現金給付で補うことにより、納税額が少ない人にも支援を届けやすくなります。
現在検討されている制度でも、働く中低所得層を対象に、所得に応じた支援を行う方向性が示されています。
2.3 消費税の負担感を和らげる狙いもある
給付付き税額控除が注目される背景には、消費税の負担感もあります。
消費税は、所得に関係なく買い物額に応じて課税されます。そのため、同じ金額を消費した場合でも、所得が低い人ほど収入に占める税負担の割合が重くなりやすい性質があります。
例えば、年間100万円の買い物をして10万円の消費税を負担した場合、年収1000万円の人にとっては収入の1%ですが、年収300万円の人にとっては約3.3%に相当します。
一律の現金給付は分かりやすい反面、支援の必要度に応じた調整が難しい面があります。給付付き税額控除は、所得に応じて支援を届けることで、家計支援と税制上の公平性の両立を目指す仕組みといえるでしょう。
3. 国の新しい支援制度を正しく理解し、インフレ時代を生き抜く先手の家計防衛を
給付付き税額控除は、税額控除による減税と現金給付を組み合わせ、低所得層にも支援を届けやすくする仕組みです。
納める税金が少ない人や非課税世帯にも給付という形で支援できるため、通常の減税より幅広い層をカバーしやすい特徴があります。
一律の現金給付は分かりやすい一方で、支援の必要度に応じた調整が難しい面があります。その点、給付付き税額控除は所得に応じて支援額を調整しやすく、継続的な家計支援につなげやすい制度として検討されています。
ただし、制度の具体的な対象者や給付額、開始時期はまだ確定していません。今後の政府の議論や中間取りまとめの内容を確認しながら、家計支援策の行方を見ていきましょう。


参考資料
- 内閣官房「社会保障国民会議 給付付き税額控除等に関する実務者会議(第11回) 議事次第」
- 内閣官房「社会保障国民会議 給付付き税額控除等に関する実務者会議(第12回) 議事次第」
- 内閣官房「給付付き税額控除のイメージ(中間とりまとめに向けた議論の整理(給付付き税額控除))」
- 内閣官房「給付付き税額控除の制度設計に向けて④」
- 内閣官房「これまでの有識者会議及び実務者会議における主な意見(給付付き税額控除)」
- 内閣官房「中間とりまとめに向けた議論の整理(給付付き税額控除)
加藤 聖人


