
初夏から盛夏へと季節が移り変わり、夏のボーナスシーズンを迎えました。
新社会人として働き始めた方のなかには、初任給に続いて初めてのボーナスを受け取るという人もいるのではないでしょうか。
社会人生活が少しずつ軌道に乗り始めるこの時期は、日々の生活費だけでなく、将来に向けたお金の準備について考えるきっかけにもなります。
「貯蓄を増やしたい」「資産運用にも挑戦してみたい」と感じている方いるでしょう。
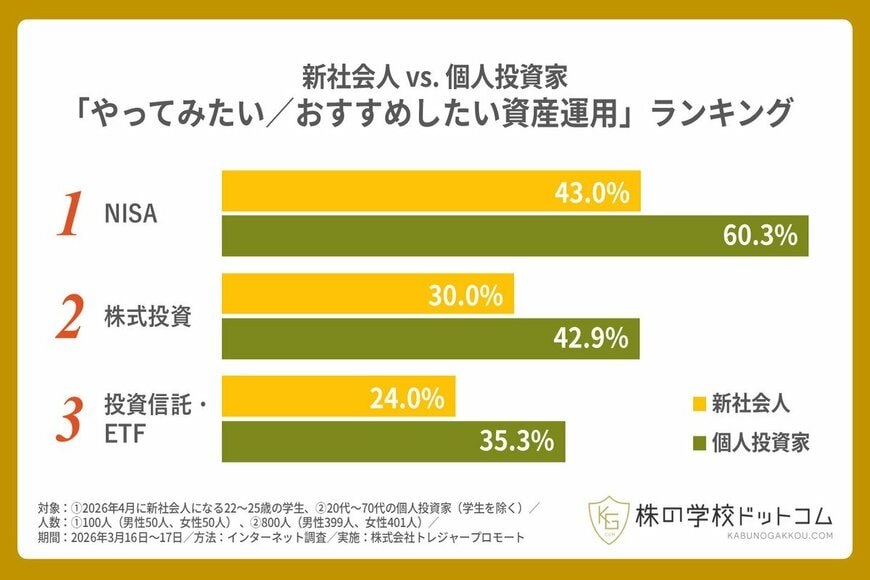
実際に、株式会社トレジャープロモート(株の学校ドットコム)が2026年3月に実施した「資産運用に関する意識調査」では、新社会人が今後始めてみたい資産運用として最も多く挙げたのが「NISA」(43.0%)でした。
また、全国の個人投資家に「新社会人へ勧めたい資産運用」を尋ねたところ、こちらも「NISA」が60.3%で最多となっています。「若いうちから始めることに意味がある」「少額でも長く続けることが重要」といった意見が多く、積立開始時期の早さが資産形成に与える影響の大きさがうかがえます。
では、実際にスタートする年齢が違うと、将来の資産額にはどの程度の差が生まれるのでしょうか。
では、もしスタートするのが遅れてしまったら、どのような苦労があるのでしょうか。
若いうちに始めるメリットをより実感していただくために、この記事では、あえて『50歳から老後資金づくりを始めた場合』を想定し、老後資金2000万円を目指すために必要な積立額をシミュレーションします。
あわせて、毎月の積立だけでなく、夏や冬のボーナスを活用して積立額を補う方法についても紹介します。
新NISAの基本を確認しながら、「50歳から始める場合の負担」と「20代・30代から始める場合の違い」を比較し、時間を味方につける資産形成の効果について考えていきましょう。
1. 【新NISA】制度改正で何が変わった?まず押さえておきたい基本ポイント
NISA(ニーサ)は、将来に向けた資産づくりを後押しするために設けられた非課税制度です。2014年にスタートした制度ですが、その後の見直しを経て、2024年からは「新NISA」として新たな制度へ移行しました。
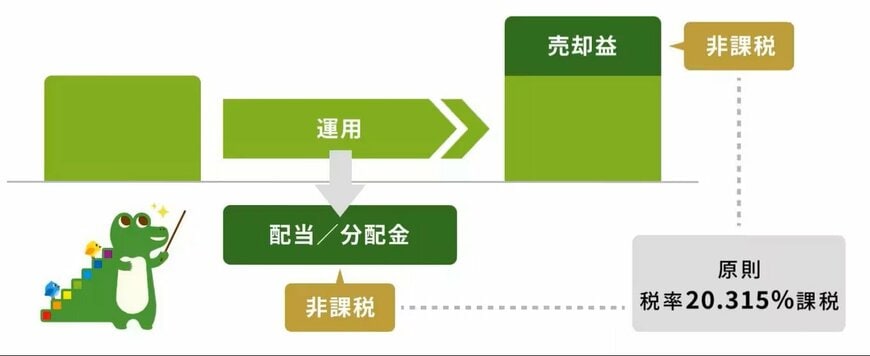
通常、株式や投資信託で利益を得ると、売却による利益や配当金・分配金には20.315%の税金が課されます。例えば利益が10万円出た場合でも、実際に手元へ残るのは税引き後の約8万円です。
しかし、NISA口座内で得た利益については課税されないため、運用で増えた分をそのまま資産として保有できます。運用期間が長くなるほど、この非課税メリットによる差は大きくなっていきます。
利益に対して税金がかからない点は、NISA制度の最大の特徴といえるでしょう。将来の資産形成手段として高い関心を集めている背景には、この仕組みがあります。
ただし、新NISAには年間投資枠や投資対象商品などのルールが設けられています。制度を有効に活用するためにも、まずは基本的な仕組みを理解しておくことが大切です。
1.1 「新NISA」の知っておきたい魅力的な6つのポイント
新NISAでは、長期・積立・分散投資を続けやすくするため、従来制度よりも使いやすい仕組みが整備されています。主なポイントは次の6つです。
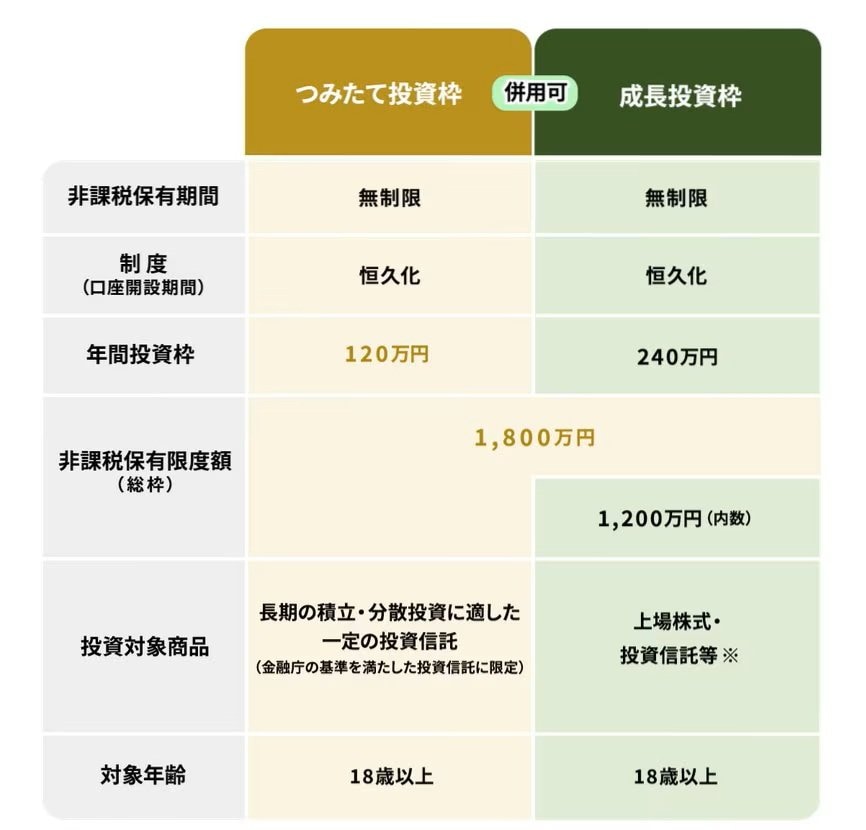
- 非課税で運用できる期間に期限がなく、長期保有が可能
- 「つみたて投資枠」と「成長投資枠」を同時に利用できる
- 年間の投資上限は、つみたて投資枠が120万円、成長投資枠が240万円
- 生涯で使える非課税枠は合計1800万円(うち成長投資枠は1200万円まで)※売却した枠は、翌年以降に取得価額(購入金額)ベースで再利用が可能
- つみたて投資枠は、長期・分散投資に適した一定の投資信託に限定
- 成長投資枠では、上場株式や投資信託など幅広い商品が対象
「投資は資金に余裕のある人だけが行うもの」と考える方もいるかもしれません。
しかし実際には、投資信託の中には数百円程度から購入できる商品もあります。新NISAを活用すれば少額から積立投資を始めることができるため、まとまった資金を用意しなくても取り組みやすい点が魅力です。
次の章では、毎月一定額を積み立てた場合に、将来的にどの程度の資産形成が期待できるのかをシミュレーションを用いて確認していきます。
2. 【新NISA】毎月5万円を15年間積み立てると資産はいくらになるのか?シミュレーションで確認
ここからは、新NISAを利用して積立投資を継続した場合、どの程度の資産形成が見込めるのかを確認していきます。
今回は、以下の条件を前提として、想定利回りを年1%〜5%に設定したケースを試算します。
- 積立期間:50歳〜65歳までの15年間
- 毎月の積立額:5万円
- 運用商品:年率1〜5%で運用したケースを想定
2.1 【想定利回り別シミュレーション結果】「毎月5万円」×15年×「年1~5%」で積立投資
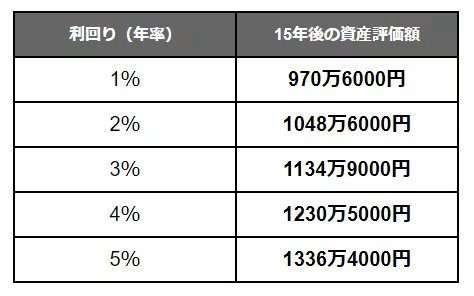
想定利回り:資産評価額(元本部分は900万円)
- 年1%:970万6000円
- 年2%:1048万6000円
- 年3%:1134万9000円
- 年4%:1230万5000円
- 年5%:1336万4000円
毎月5万円を15年間積み立て続けると、投じた元本の総額は900万円になります。
一方で、積立と運用を同時に続けることで、最終的な資産額は1000万円を超える可能性があります。
例えば年1%で運用できた場合でも、元本に加えて約70万円の運用益が期待できます。さらに年5%で運用できたケースでは、利益だけで400万円超となり、複利効果による差が大きく広がることが分かります。
ただし、高い利回りが期待できる商品ほど、値動きも大きくなりやすい点には注意が必要です。
そのため資産運用を考える際は、「どれだけ増えるか」という視点だけでなく、「価格が下落した局面でも継続できるか」という視点も重要になります。自身の収入状況や将来設計を踏まえながら、無理なく続けられる方法を選ぶことが大切です。
3. 【新NISA】投資だけに頼らない 老後資金づくりの考え方
3.1 老後資金の全体像を整理する
老後資金について考える際、「投資でどれだけ資産を増やせるか」に意識が向きがちです。しかし実際の老後生活は、投資による利益だけで成り立つものではありません。
多くの人にとって、老後の生活を支える中心となるのは公的年金です。そのうえで退職金や預貯金、場合によっては継続的な就労収入などを組み合わせながら生活を維持していくことになります。
そのため資産形成を考える際は、「今後増やす資産」だけに目を向けるのではなく、「すでに確保できている収入や資産」がどれくらいあるのかを整理することが重要です。
まずは将来受け取る年金見込額や退職金、現在保有している預貯金などを確認し、そのうえで不足が見込まれる部分をどのように補うかを考えることが、現実的な老後対策につながります。
3.2 新NISAの位置づけを考える
新NISAは長期的な資産形成を支援する制度として非常に有効ですが、「老後資金のすべてを投資で準備するための制度」ではありません。
むしろ、公的年金や退職金だけでは不足する部分を補うための手段のひとつとして活用するほうが、実際の生活設計には合っているといえるでしょう。
「老後資金は投資で作らなければならない」と考えてしまうと、市場が下落したときの不安が大きくなり、冷静な運用を続けにくくなる場合があります。
一方で、「生活の基盤は年金や預貯金で確保し、その補完として新NISAを利用する」と考えることで、価格変動による心理的な負担は軽減しやすくなります。
3.3 投資に不安がある人が意識したいこと
投資経験が少ない人ほど、「もっと資産を増やさなければ老後資金が足りなくなるのではないか」と不安を感じやすい傾向があります。
しかし、老後資金づくりにおいて重要なのは、必ずしも大きく増やすことだけではありません。実際には、預貯金・公的年金・投資をどのような割合で組み合わせるかが重要になります。
例えば、生活防衛資金として十分な預貯金を確保したうえで、余裕資金の範囲内で新NISAによる積立投資を行う方法も、将来への備えとして十分現実的な選択肢です。
長期にわたる資産形成では、「無理なく継続できること」が何よりも大切になります。
4. 【新NISA】2000万円形成を目指すには?現実的な積立プランを検証
老後資金について考える際、「2000万円」という数字を一つの目安として意識している人は少なくありません。
もちろん、必要な金額は住居費や生活スタイル、家族構成などによって大きく変わります。しかし、将来に向けた資産形成を考えるうえで、具体的な目標額を設定することには大きな意味があります。
そこで今回は、50歳から65歳までの15年間で2000万円の資産形成を目指す場合、毎月どの程度の積立が必要になるのかをシミュレーションで確認してみましょう。
4.1 【シミュレーション結果】「15年間」×3%で積立投資
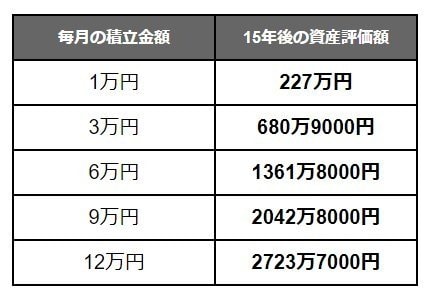
毎月の積立金額:資産評価額
- 1万円:227万円
- 3万円:680万9000円
- 6万円:1361万8000円
- 9万円:2042万8000円
- 12万円:2723万7000円
※想定利回り:年3%
試算によると、年3%で運用できた場合、毎月9万円を15年間積み立てることで資産額は約2043万円となり、2000万円の目標に到達します。
一方で、毎月9万円を長期間積み立て続けることは、家計にとって決して簡単なことではありません。教育費や住宅ローン、日常生活費などを考えると、現実的に難しいと感じる世帯もあるでしょう。
さらに、資産運用には価格変動リスクがあります。シミュレーションはあくまで一定の利回りで推移した場合の試算であり、実際の運用結果を保証するものではありません。
とくに50歳から高い目標額を目指すために、利回りの高い(=リスクの高い)商品に集中投資してしまうと、万が一60代目前で相場が暴落した際、値下がりを取り戻すための時間が十分に取れません。
だからこそ、時間を味方につけられる若いうちからのスタートが有利なのです。
したがって、目標額だけを見るのではなく、無理なく継続できる積立額を設定することが大切になります。
4.2 老後資金づくりは「金額」よりも「時間」が重要
老後資金を準備する際、多くの人は積立額に目が向きがちです。しかし、資産形成の結果を左右する大きな要素のひとつが運用期間です。
たとえば同じ年3%で運用した場合でも、30歳から65歳まで35年間積立を続けるケースでは、2000万円を目指すために必要な積立額は毎月約2万7000円程度まで下がります。
積立期間が長くなることで複利効果が働きやすくなり、毎月の負担を抑えながら大きな資産形成を目指せるようになるのです。
資産形成は短期間で結果を求めるものではなく、時間をかけて少しずつ積み上げていくものだといえるでしょう。
5. 【新NISA】50歳から積立が大変になる理由は「ボーナスの使い方」にもある
5.1 積立額だけでは見えない家計の違い
老後資金づくりを考える際、「毎月いくら積み立てるか」に目が向きがちです。しかし実際には、同じ月5万円の積立であっても、年齢によって家計への負担感は大きく異なります。
特に違いが表れやすいのが、夏と冬のボーナスの使い道です。
投資に回せる余裕資金があるかどうかは、年齢だけでなく、その時期に抱えている支出によっても左右されます。
5.2 20代・30代はボーナスを資産形成に回しやすい
若い世代は、住宅ローンや教育費などの大きな支出をまだ抱えていないケースが少なくありません。
もちろん個人差はありますが、独身または子どもが小さい家庭であれば、ボーナスの一部を貯蓄や投資に回しやすい傾向があります。
たとえば、夏と冬のボーナスからそれぞれ10万円ずつ新NISAで積み立てるだけでも、年間20万円の投資額になります。
こうした積み重ねを20年、30年と続けられることが、若いうちから始める大きな強みといえるでしょう。
5.3 50代は教育費や住宅費が重なりやすい
一方で50代になると、家計の状況は大きく変わります。
子どもの大学進学費用や仕送り、住宅ローンの返済、親の介護費用など、まとまった支出が発生しやすい時期でもあります。
ボーナスが支給されたとしても、
- 住宅ローンの繰上返済
- 教育費の補填
- 家の修繕費
- 自動車の買い替え
などに充てられることが多く、若い頃のように投資へ回せる余裕が限られるケースも少なくありません。
5.4 若いうちに始めるメリットは「運用期間」だけではない
資産形成において若いうちに始める利点として、複利効果や長期運用がよく挙げられます。しかし、それだけではありません。
人生のなかで比較的自由に使えるお金が多い時期に投資を始められることも、大きなアドバンテージです。
50歳から老後資金づくりを始めようとすると、限られた期間のなかで大きな金額を積み立てる必要があります。一方で20代・30代から始めれば、ボーナスも活用しながら無理のないペースで資産形成を進めやすくなります。
積立投資の差は、単なる利回りや期間だけではなく、「人生のどのタイミングで始めるか」によっても生まれるのです。
6. まとめにかえて:長期・積立・分散を活かした資産形成戦略とは
ここまで、新NISAを活用した老後資金づくりについてシミュレーションをもとに見てきました。
50歳から2000万円を準備しようとすると、毎月の積立額は比較的大きくなります。しかし、若いうちから少しずつ積立を始めることで、必要な負担額は大きく変わってきます。
また、インフレが続く時代では、預貯金だけに頼る資産管理にも課題があります。将来のお金の価値を守りながら育てていくためには、長期・積立・分散という考え方を取り入れることが重要です。
新NISAは、そのための有力な選択肢のひとつです。少額から始められ、運用益も非課税になるため、これから資産形成を始める人にとって利用しやすい制度といえるでしょう。
将来のために大切なのは、一度に大きく投資することではなく、自分のペースで続けられる仕組みを作ることです。老後資金の準備は、始めたその日から一歩ずつ進んでいきます。


参考資料
マネー編集部NISA班