


将来の老後資金への不安から、新NISAでの積立額を無理して増やし、日々の生活費がカツカツになってしまう……。
そんな「NISA貧乏」に陥る人がSNSなどで話題になっています。
「老後2000万円問題」が取りざたされる中、「なんとかして投資で準備しなきゃ!」と焦ってしまうこともその理由の一つなのではないでしょうか。
しかし、そのために今の生活が苦しくなってしまっては本末転倒ですよね。
【SNSで話題の「NISA貧乏」とは】1/6

umaruchan4678/shutterstock.com
今回は、LIMOの公式Instagramで投稿した「『NISA貧乏』とその対策」について、クイズ形式で分かりやすく解説します。
将来に向けて、正しい知識を身につけておきましょう。
1. SNSで話題の「NISA貧乏」!なぜ投資で生活が苦しくなるの?
SNSで話題の「NISA貧乏」とは2/6

出所:LIMO公式Instagram
Instagramの投稿でも、「将来が不安で積立額を増やしたけど、日々の生活費が足りないよ〜!」と悩む女性が登場します。
「SNSで話題の『NISA貧乏』…それって、まさに私のこと!?」と焦りを感じているようです。
お金の専門家であるFP(ファイナンシャルプランナー)は、「ダメダメ!投資は『余剰資金』でやるのが鉄則!」とアドバイスします。
人生には老後だけでなく、さまざまなライフイベントがあります。
生活費ギリギリの状態で投資に資金を回してしまうと、急な出費に対応できなくなってしまいます。
【新NISAで老後2000万円を目指すには?】3/6

出所:LIMO公式Instagram
しかし、女性は「でも!『老後2000万円問題』があるじゃないですか!投資しないと間に合わない気がします」と不安を隠せません。
そこで、実際に50歳から新NISAを始めた場合、いくら積み立てれば目標額に届くのか、シミュレーションを見てみましょう。
2. 50歳からの新NISAシミュレーション!老後2000万円は投資だけで準備すべき?
ここでは、50歳から15年間、想定利回り3%で運用した場合のシミュレーション結果をご紹介します。
【新NISA】積立金額別「想定利回り3%」積立投資シミュレーション結果(15年後)
- 毎月 1万円:227万0000円
- 毎月 3万円:680万9000円
- 毎月 6万円:1361万8000円
- 毎月 9万円:2042万8000円
- 毎月 12万円:2723万7000円
(出所:金融庁「つみたてシミュレーター」をもとにLIMO編集部作成)
この結果を見ると、15年間で約2000万円を作るには「毎月9万円」の積立が必要になります。
これを見た女性も「月9万円!?無理無理!やっぱり私には2000万円なんて投資で用意できないわどうしよう…」とショックを受けてしまいます。
しかし、ここでFPから重要なポイントが伝えられます。
「老後の生活の土台は、将来もらえる『年金』とコツコツ貯める『預貯金』。NISAはその土台の上で『不足を補うもの』と考えてみると良いでしょう」
老後資金のすべてを投資だけで準備する必要はありません。
たとえば、毎月3万円の積立でも、15年間続ければ約680万円という立派な補填になります。
年金と預貯金という土台が別にあると考えれば、相場の動きにハラハラしすぎることも防げるでしょう。
【無理のない「ゆるNISA」がポイント】4/6

出所:LIMO公式Instagram
※本シミュレーションは、年利3%で運用できたと仮定した場合の計算であり、将来の運用成果を示唆・保証するものではありません。実際の運用利回りはあらかじめ確定しておらず、市場環境等によって変動するため、元本割れとなるリスクがあります。あくまで投資を検討する際の参考値としてご利用ください。
3. 自分たちのペースで「ゆるNISA」を始めよう
「周りがたくさん積み立てているから」「早く2000万円貯めなきゃ」と焦る必要はありません。
夫が「我が家は自分たちのペースで『ゆる〜く』やっていきます!」と宣言するように、日々の家計に無理のない「ゆるNISA」を続けることが大切です。
まずは自分の投資スタイルを考え、いざというときのための生活防衛資金をしっかり確保したうえで、余剰資金で投資を実践していくのが長続きのコツと言えるでしょう。
4. 【ご参考】厚生年金と国民年金の平均受給額は?
最後に年金の豆知識として、今のシニアが受給する厚生年金と国民年金の平均受給額をご紹介します。
厚生労働省の資料を基に、60歳から90歳以上の全受給権者を対象とした「平均年金月額」と「受給額分布」を解説します。
4.1 【男女別】厚生年金の平均受給月額

- 〈全体〉平均年金月額:15万289円
- 〈男性〉平均年金月額:16万9967円
- 〈女性〉平均年金月額:11万1413円
※国民年金の金額を含む
4.2 厚生年金の受給額分布(1万円刻み)
- ~1万円:4万3399人
- 1万円以上~2万円未満:1万4137人
- 2万円以上~3万円未満:3万5397人
- 3万円以上~4万円未満:6万8210人
- 4万円以上~5万円未満:7万6692人
- 5万円以上~6万円未満:10万8447人
- 6万円以上~7万円未満:31万5106人
- 7万円以上~8万円未満:57万8950人
- 8万円以上~9万円未満:80万2179人
- 9万円以上~10万円未満:101万1457人
- 10万円以上~11万円未満:111万2828人
- 11万円以上~12万円未満:107万1485人
- 12万円以上~13万円未満:97万9155人
- 13万円以上~14万円未満:92万3506人
- 14万円以上~15万円未満:92万9264人
- 16万円以上~17万円未満:100万1322人
- 17万円以上~18万円未満:103万1951人
- 18万円以上~19万円未満:102万6888人
- 19万円以上~20万円未満:96万2615人
- 20万円以上~21万円未満:85万3591人
- 21万円以上~22万円未満:70万4633人
- 22万円以上~23万円未満:52万3958人
- 23万円以上~24万円未満:35万4人
- 24万円以上~25万円未満:23万211人
- 25万円以上~26万円未満:15万796人
- 26万円以上~27万円未満:9万4667人
- 27万円以上~28万円未満:5万5083人
- 28万円以上~29万円未満:3万289人
- 29万円以上~30万円未満:1万5158人
- 30万円以上~:1万9283人
厚生年金の全体の平均月額は15万289円ですが、男女別に見ると大きな違いがあります。男性の平均が16万9967円なのに対し、女性は11万1413円と、約6万円もの差があることが分かります。
4.3 【男女別】国民年金の平均受給月額
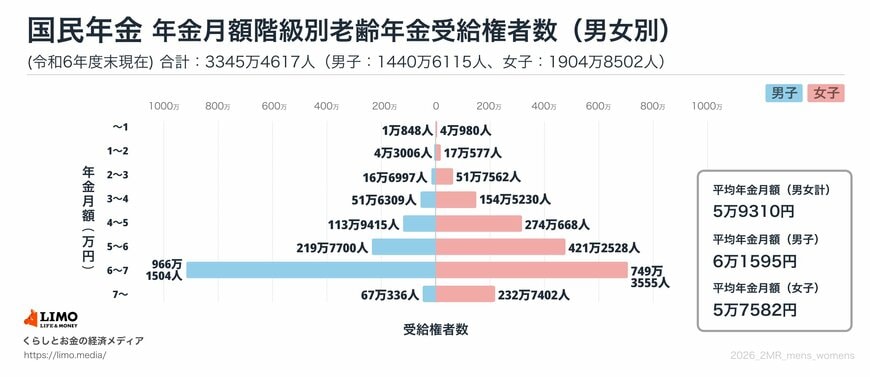
- 〈全体〉平均年金月額:5万9310円
- 〈男性〉平均年金月額:6万1595円
- 〈女性〉平均年金月額:5万7582円
4.4 国民年金の受給額分布(1万円刻み)
- 1万円未満:5万1828人
- 1万円以上~2万円未満:21万3583人
- 2万円以上~3万円未満:68万4559人
- 3万円以上~4万円未満:206万1539人
- 4万円以上~5万円未満:388万83人
- 5万円以上~6万円未満:641万228人
- 6万円以上~7万円未満:1715万5059人
- 7万円以上~:299万7738人
国民年金の平均月額は全体で5万9310円という結果でした。男女別に見ると、男性が6万1595円、女性が5万7582円となっています。
受給額の分布からは、「6万円以上~7万円未満」の層が最も多く、多くの受給者が満額に近い年金を受け取っていると推測できます。

参考資料
LIMO編集部


