
日本は預金の比率が高いとよく指摘されます。日本銀行によると、家計に占める現金・預金の比率は日本が51.0%であるのに対し、米国は11.5%、ユーロエリアは31.8%です。一方、株式等・投資信託は日本が18.2%で、米国は54.6%、ユーロエリアが36.2%であり、日本人が高いリスク回避性を持つ様子がうかがえます(いずれも2025年3月末)。
金利は上昇してきており、銀行預金の魅力は高まっています。しかし、同じくインフレも加速している現状では、銀行預金だけでは資産の目減りが懸念されることも事実です。
銀行預金で資産がどれくらい増えるのかシミュレーションしてみましょう。また、現在の物価上昇率にも触れ、インフレで資産が目減りする仕組みも解説します。
1. 【銀行預金】「月3万円」預金し続けた人「20年貯めるといくらになる?」
シミュレーションは毎月3万円を20年間積み立てる前提で行いましょう。利率は、実際のメガバンク3行(三菱UFJ銀行、三井住友銀行、みずほ銀行)を参照します。
1.1 《普通預金》(金利0.3%)なら「20年後に約742万円」プラス22万円
現在、メガバンク3行の普通預金金利は0.3%です。
ゼロ金利時代と比べれば大きな改善ですが、現実はどうでしょうか。
月3万円を20年間、年利0.3%で預け続けた場合の試算は以下のとおりです。
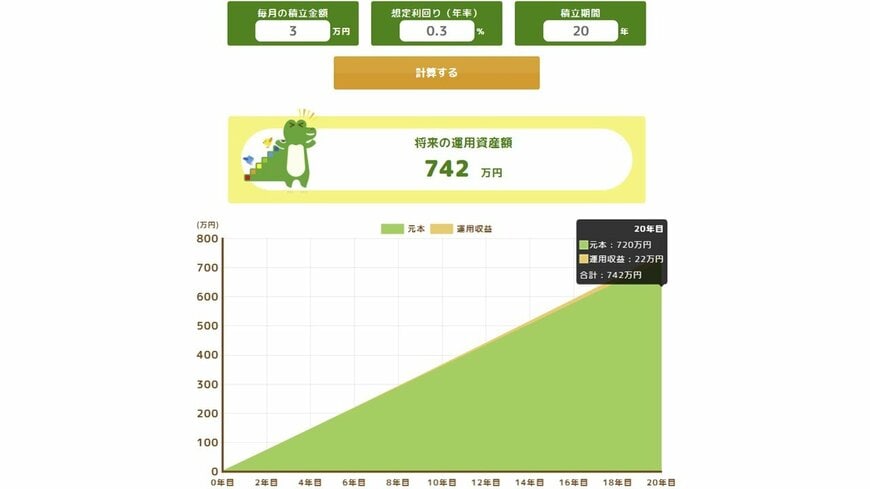
- 元本合計:720万円
- 利息:約22万円(税引前)
- 最終資産額:約742万円
1.2 《定期預金》(金利0.9%)なら「20年後に約788万円」プラス68万円
銀行預金への積み立てなら定期預金を活用するケースもあるでしょう。預入期間が長いものなら複利型の商品もあり、普通預金よりも条件はよくなりやすい傾向です。
定期預金の金利は年限や金額で異なりますが、メガバンク3行はいずれも最大0.9%です。同じく月3万円を20年間、年利0.9%で積み立てた場合、資産総額は約788万円に達します。
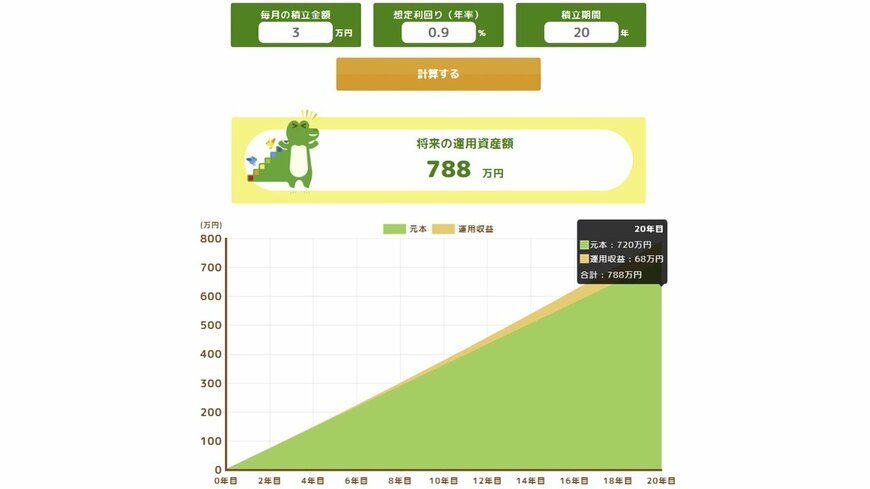
- 元本合計:720万円
- 利息:約68万円(税引前)
- 最終資産額:約788万円
1.3 利息にかかる税金と「インフレによる目減り」も
普通預金や定期預金で得た利子は、約20%の税金が差し引かれるため、実際に手元に残る金額はさらに少なくなります。
加えて、インフレを加味した実質的な利回りはさらに低下します。2026年4月の消費者物価指数(総合、全国)は前年同月比で1.4%上昇しました。同水準のインフレが20年続くと、物価は現在の約1.32倍となる計算です。
これは、100円の商品が132円に値上がりするということで、現在は1万円で100個購入できたものが、75個しか買えなくなります。つまり、1万円の価値が約25%減少するということであり、1.4%のインフレが20年続いた世界の1万円は、現在の7500円程度の価値にしかなりません。これがインフレによる資産の目減り効果です。
インフレによる目減りを避けるには、インフレ率以上に資産を増やす必要があるところ、銀行預金の金利が物価上昇率を下回っている状況では、実質的な購買力が低下する「目減り」のリスクが生じます。つまり、通帳の預金残高が増えていたとしても、「そのお金で買えるものの量」は実質的に少なくなってしまう可能性がある点に注意が必要です。
2. 【新NISA】「月3万円」積立投資した人「20年積み立てるといくらになる?」
では新NISAに積み立てた場合はどうでしょうか。NISAは非課税で運用できるため、預金のように税金で手取りが減少することはありません。積立投資も可能で、最大で年間360万円まで、累計で1800万円まで積み立てられます。
NISAに毎月3万円積み立てると、どれくらいの資産となるか見てみましょう。
2.1 NISA対象ファンドの実績は?先進国株式は利回り15%超
まずは、実際にNISAでどれくらいの利益を得ているのか確認します。
「つみたて投資枠」対象のインデックスファンドの場合、2025年末までの10年間で国内株式型は年率11.4%、先進国株式型は同15.9%となりました。
【NISAつみたて投資枠対象インデックスファンドの10年実績利回り】
- 国内株式:11.4%
- 先進国株式:15.9%
- グローバル株式:14.5%
- バランス:7.1%
※2025年末時点の10年トータルリターン(年率)
出所:金融庁『「国内運用会社の運用パフォーマンスを示す代表的な指標(KPI)の測定と国内公募投信についての諸論点に関する分析」の公表について』
NISAつみたて投資枠対象インデックスファンドの10年運用実績3/4

出所:金融庁『「国内運用会社の運用パフォーマンスを示す代表的な指標(KPI)の測定と国内公募投信についての諸論点に関する分析」の公表について』より著者作成
あくまで実績ですが、インフレ率よりも大きな利回りを獲得してきました。
2.2 利回り別NISAシミュレーション「5%なら1200万円超」の資産に
シミュレーションは、実績より低い水準で行いましょう。利回りを5%とし、毎月3万円を20年間積み立てた場合、利益は497万円となり、資産総額は1217万円に達します。

利回りを3%、7%とした場合の資産総額は次のとおりです。いずれも銀行預金よりも大きな資産となる計算です。
- 年利3%:981万円
- 年利5%:1217万円
- 年利7%:1523万円
投資元本720万円に対する運用益は、年利3%で約261万円、年利7%では約803万円です。新NISAなら税金もかかりません。
一方、銀行預金(普通預金金利0.3%のケース)で、20年間積み立てた場合の資産額は約742万円(税引前)です。
運用利回り次第では、数百万円規模の差が生じる可能性があります。
3. 【新NISA】資産形成「リスク許容度」や「目的」に沿った選択を
新NISAで積み立てる場合、投資信託が主な選択肢です。代表的な運用のタイプを見てみましょう。
3.1 ①全世界株式インデックスファンド
全世界の株式で運用する投資信託です。日本に加え、米国や英国といった先進国株式と、台湾や中国といった新興国株式にも投資します。「一本で世界中に投資」できるシンプルさが初心者にも人気な傾向にあります。
3.2 ②米国S&P500連動型ファンド
AppleやMicrosoftなど米国を代表する500社への連動を目指すファンドです。米国経済の成長を取り込める点が強みです。
3.3 ③バランス型ファンド
株式だけでなく、債券といったさまざまな資産にも同時に投資する投資信託です。株式だけに投資する銘柄よりもリターンは低下する傾向にある一方、リスクは抑えられやすく、安定的な運用を重視する人に向いています。
上記以外にも、さまざまなタイプの投資信託に投資できます。NISAでは、積立投資専用の
「つみたて投資枠」だけでなく、「成長投資枠」でも積み立てが可能です。成長投資枠は、つみたて投資枠よりも対象商品が多く、選択肢に優れます。
積み立てる銘柄は、自身のリスク許容度や、資産形成の目的などに応じて判断しましょう。
なお、ファンドを選ぶ際は信託報酬(コスト)の低さも重視したいところです。年0.1%以下の低コストファンドも多数登場しており、長期では運用コストの差が最終リターンに大きく影響することが考えられます。
4. 【銀行預金と新NISAの積立投資】リスク許容度に応じた組み合わせを
月3万円を20年間、銀行預金(普通預金金利0.3%のケース)に預け続けた場合の最終資産は約742万円(税引前)です。一方、同じ金額を新NISAで年利5%で積み立てた場合は約1217万円と、その差は475万円にもなります。
もちろん、新NISAで買える商品に元本保証のものはなく、元本を割り込むリスクがあります。一方、銀行預金は元本が保証されていますが、利率はインフレ率を下回る状況であり、実質利回りはマイナスです。
両者には一長一短があるため、どちらが優れるか簡単に断じることはできません。資産形成を考える場合は、どちらか一方に偏るのではなく、リスク許容度に応じて両者をバランスよく組み合わせることが大切といえるでしょう。
資産の全額を銀行預金にしている人は、一部をNISAに振り向けることも選択肢です。まずは少額から始め、投資に慣れながら自分に合ったバランスを見つけていくことが、インフレに負けない資産形成への第一歩となります。

参考資料
- 日本銀行調査統計局「資金循環の日米欧比較」
- 金融庁「つみたてシミュレーター」
- 株式会社三菱UFJ銀行「円預金金利」
- 株式会社三井住友銀行「円預金金利」
- 株式会社みずほ銀行「円預金金利」
- 総務省「2020年基準 消費者物価指数 全国 2026年(令和8年)4月分」
- 金融庁「NISAを知る」
- 金融庁『「国内運用会社の運用パフォーマンスを示す代表的な指標(KPI)の測定と国内公募投信についての諸論点に関する分析」の公表について』
若山 卓也