

新緑が目に鮮やかな季節となり、新しい年度が始まって少し落ち着いた頃でしょうか。
日々の生活の中で、「老後の暮らし、他の人はどうしているのかしら」と、ふと考えることはありませんか。
特に60歳代を迎え、リタイア後の生活が現実味を帯びてくると、周りの方々の家計事情は気になるものです。
この記事では、公的な統計データをもとに、65歳以上の無職のご夫婦世帯における平均的な家計の収支や貯蓄額、そして年金の受給額について、さまざまな角度から詳しく見ていきます。
ご自身の状況と照らし合わせながら、これからの暮らしを考える一つのヒントとして、ぜひ参考にしてみてください。
1. 65歳以上の無職夫婦世帯における家計の収支状況
老後資金の必要額を考える際、実際の家計データは重要な参考になります。総務省統計局「家計調査報告 家計収支編 2025年(令和7年)平均結果の概要」によると、65歳以上の夫婦のみの無職世帯では、毎月の収入と支出に一定の差が生じています。
1.1 夫婦のみで暮らす65歳以上・無職世帯の家計収支
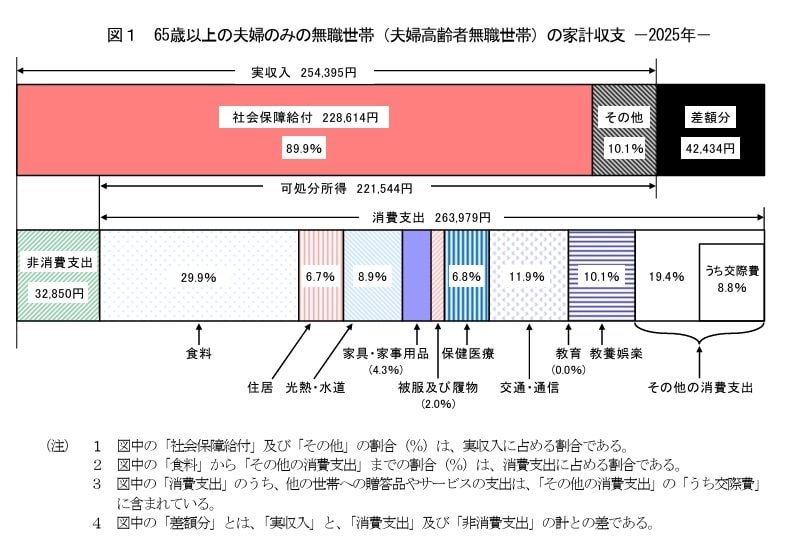
月々の収入はどのくらい?65歳以上・無職夫婦世帯の場合
- 収入合計:25万4395円
- うち社会保障給付(主に年金):22万8614円
月々の支出はどのくらい?65歳以上・無職夫婦世帯の場合
- 消費支出:26万3979円
- 非消費支出:3万2850円
支出合計29万6829円
この世帯の毎月の収入は25万4395円で、そのうち約9割(22万8614円)が年金などの社会保障給付です。
一方で支出は、消費支出26万3979円と非消費支出3万2850円を合わせて29万6829円となります。
つまり、平均すると毎月約4万2000円の赤字です。
仮にこの赤字が続くとすると、
- 1年間で約50万円
- 10年間で約500万円
の不足となります。
実際の生活では医療費や介護費用などが増える可能性もあるため、こうしたデータは老後資金を考えるうえでの一つの目安といえるでしょう。
2. 65歳以上の無職夫婦世帯における平均貯蓄額
世帯主が65歳以上の無職世帯(二人以上の世帯)はどれくらい貯蓄をしているのか。総務省統計局の「家計調査報告(貯蓄・負債編)-2024年(令和6年)平均結果の概要-(二人以上の世帯)」より、確認していきましょう。
2.1 【二人以上世帯】世帯主が65歳以上の無職世帯における貯蓄の種類別推移
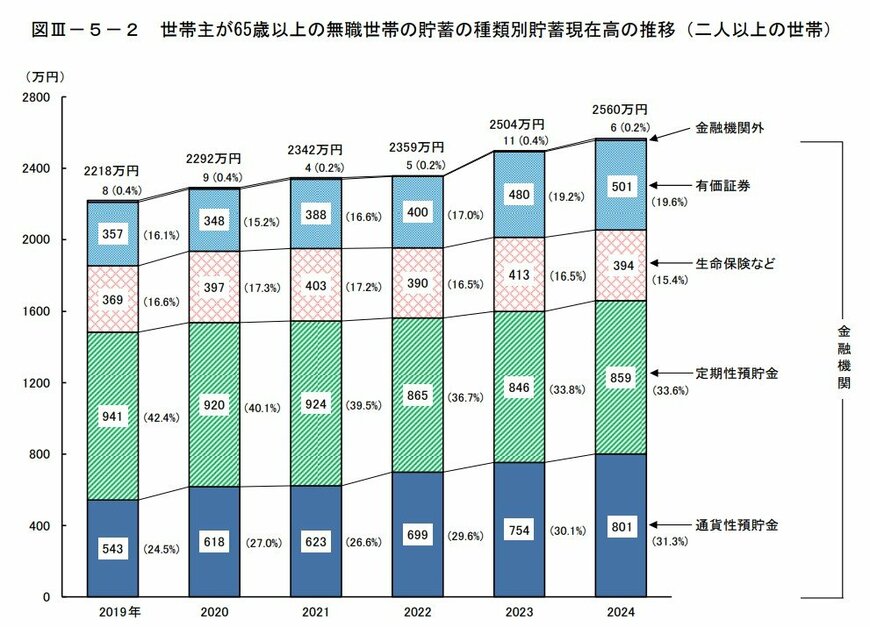
最新データとなる2024年時点の、世帯主が65歳以上の無職世帯(二人以上世帯)の平均貯蓄額は、2560万円です。
なお、2019年以降、この平均貯蓄額は増加傾向にあります。
- 2019年:2218万円
- 2020年:2292万円
- 2021年:2342万円
- 2022年:2359万円
- 2023年:2504万円
- 2024年:2560万円
「貯蓄」には預貯金だけでなく生命保険や有価証券なども含まれます。参考までにこの貯蓄の内訳も確認しておきましょう。
2024年時点の平均貯蓄額2560万円の内訳について
- 通貨性預貯金:801万円(31.3%)
- 定期性預貯金:859万円(33.6%)
- 生命保険:394万円(15.4%)
- 有価証券:501万円(19.6%)
- 金融機関外:6万円(0.2%)
※通貨性預貯金:普通預金など入出金が自由な預貯金
※有価証券:株式、債券、株式投資信託、公社債投資信託、貸付信託、金銭信託など(いずれも時価)
※金融機関外:金融機関以外への貯蓄のことで、社内預金、勤め先の共済組合への預金など
3. 働く世帯も対象に含めた65歳以上の貯蓄額
前章では無職世帯に限定した貯蓄額を確認しました。
ここでは働く世帯も含めた、世帯主が65歳以上世帯全体の貯蓄額を確認していきます。
3.1 【2024年】世帯主が65歳以上の二人以上世帯における貯蓄額の分布
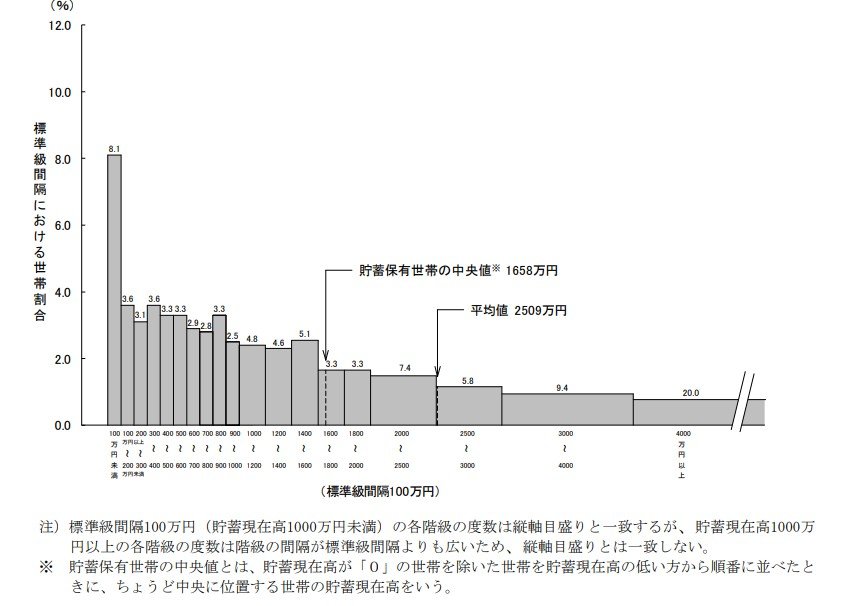
65歳以上の二人以上世帯における貯蓄額の平均と中央値
- 平均値:2509万円
- 中央値:1658万円(※貯蓄現在高が0円の世帯を除く)
中央値とは、貯蓄現在高を低い順に並べた際にちょうど真ん中にくる数値を指すものです。今回の調査データでは、貯蓄額が0円の世帯を除いた数値が採用されています。
平均値と中央値には約850万円もの開きがありますが、これは一部の大きな資産を持つ世帯が平均値を押し上げているためと考えられます。
4. 国民年金と厚生年金の平均受給額と男女差
厚生労働省「令和6年度 厚生年金保険・国民年金事業の概況」によると、2024年度末現在の平均年金月額は以下の通りです。
※厚生年金の被保険者は第1号~第4号に区分されており、ここでは民間企業などに勤めていた人が受け取る「厚生年金保険(第1号)」(以下記事内では「厚生年金」と表記)の年金月額を紹介します。また、厚生年金の月額には国民年金(老齢基礎年金)部分が含まれています。
4.1 国民年金・厚生年金の平均月額と個人による差


4.2 国民年金(老齢基礎年金)の平均的な月額
〈全体〉平均年金月額:5万9310円
- 〈男性〉平均年金月額:6万1595円
- 〈女性〉平均年金月額:5万7582円
4.3 厚生年金(国民年金部分を含む)の平均的な月額
〈全体〉平均年金月額:15万289円
- 〈男性〉平均年金月額:16万9967円
- 〈女性〉平均年金月額:11万1413円
※国民年金の金額を含む
平均の年金月額を見てみると、厚生年金はおよそ15万円、国民年金のみの場合は6万円前後となっています。厚生年金であっても、この金額だけでゆとりある生活を送るのは簡単ではなく、ある程度の備えが必要になりそうです。
とくに国民年金のみの場合は、月6万円に届かないケースもあり、年金以外の備えが必要な水準と考えられます。ただし、これらはあくまで平均値で、高い人も低い人も含まれている点には注意が必要です。
まずは「自分はどのくらいもらえるのか」を知ることが大切です。「ねんきんネット」や手元に届く「ねんきん定期便」を確認しながら、将来の見込み額を一度チェックしてみてはいかがでしょうか。
5. 高齢者世帯が感じる日々の生活感
厚生労働省「2024(令和6)年 国民生活基礎調査の概況」から、高齢者世帯(※)が日々の暮らしをどう感じているのか、リアルな生活意識を見ていきましょう。
※高齢者世帯:65歳以上の者のみで構成するか、又はこれに18歳未満の者が加わった世帯
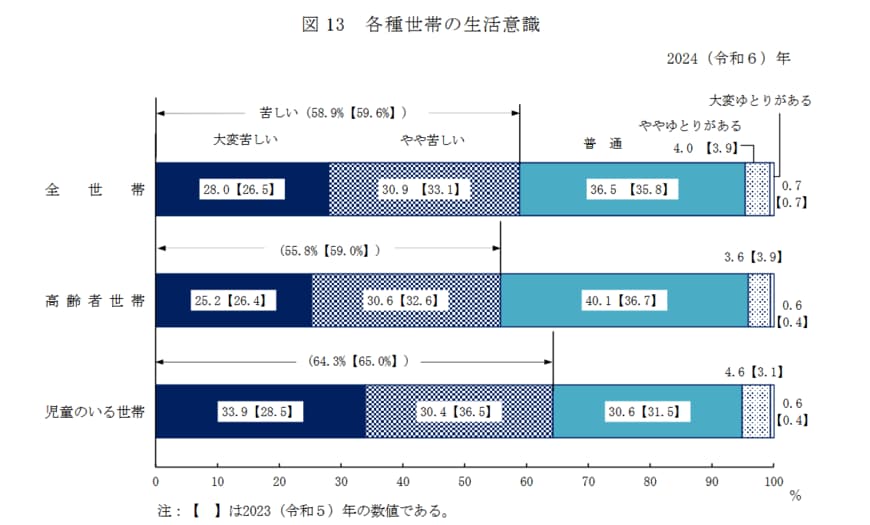
5.1 高齢者世帯の生活意識に関する調査結果
- 大変苦しい:25.2%
- やや苦しい:30.6%
- 普通:40.1%
- ややゆとりがある:3.6%
- 大変ゆとりがある:0.6%
調査結果をひも解くと、シニア世帯の経済的な状況は、大きく3つの層に分かれていることがわかります。
もっとも多いのは、日々の生活に厳しさを感じている層です。全体の半数以上となる55.8%が「大変苦しい」「やや苦しい」と回答しており、家計への負担の大きさがうかがえます。
その一方で、「ややゆとりがある」「大変ゆとりがある」と答えた世帯は、合計してもわずか4.2%にとどまりました。経済的な余裕をしっかりと実感できているシニアは、ごく一握りにすぎないのが現実のようです。
そして、これら両極端な層の中間にあたるのが、「普通」と回答した40.1%の世帯です。この割合は「苦しい」層には及ばないものの、「ゆとりがある」層を大きく上回る結果となりました。
「決して余裕があるわけではないけれど、なんとか堅実にやりくりしている」という、そんな一定数のシニア世帯が、厚い中間層を形成して日々の生活を支えている様子が見えてきます。
6. 公的年金のみで生活するシニア世帯の割合は?(国民生活基礎調査より)
年金だけで生活している高齢者世帯は、実は多くありません。
厚生労働省が公表した「2024(令和6)年 国民生活基礎調査の概況」によると、その割合は43.4%であることがわかっています。
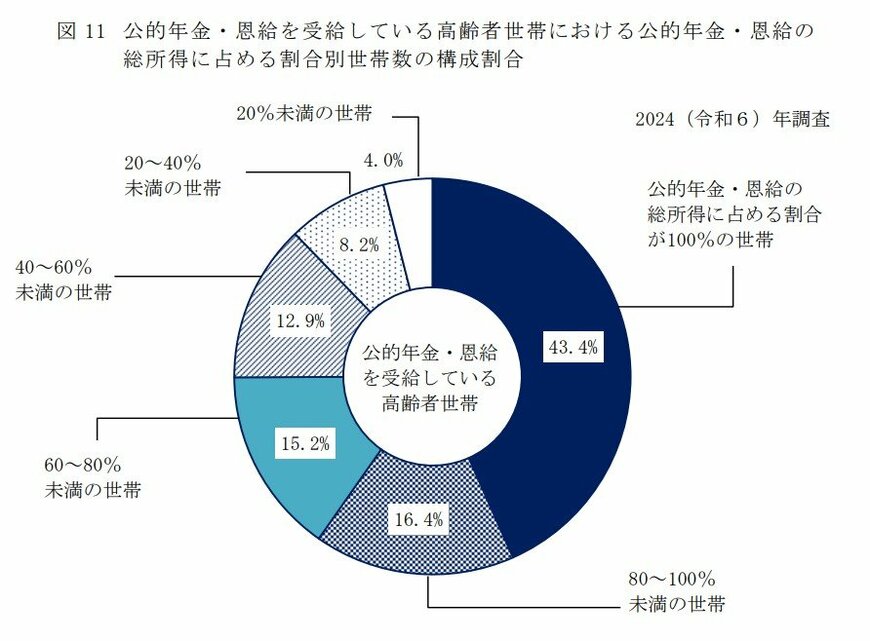
- 公的年金・恩給の総所得に占める割合が100%の世帯:43.4%
- 公的年金・恩給の総所得に占める割合が80~100%未満の世帯:16.4%
- 公的年金・恩給の総所得に占める割合が60~80%未満の世帯:15.2%
- 公的年金・恩給の総所得に占める割合が40~60%未満の世帯:12.9%
- 公的年金・恩給の総所得に占める割合が20~40%未満の世帯:8.2%
- 公的年金・恩給の総所得に占める割合が20%未満の世帯:4.0%
残りの56.6%の高齢者世帯は、公的年金や恩給以外の所得で生活費を補填していることがわかります。
公的年金のみで生活できない可能性も念頭に置いて、老後計画を立てる必要があるといえるでしょう。
7. まとめ
今回は、65歳以上のシニア世帯の家計収支や貯蓄、年金事情について、さまざまなデータをご紹介しました。
平均値を見ると「自分の家計は大丈夫だろうか」と不安に感じたり、逆に安心したりと、気持ちが揺れ動くかもしれません。
しかし、大切なのは平均と比べること以上に、ご自身の価値観やライフプランに合った資金計画を立てることです。
まずは第一歩として、年に一度届く「ねんきん定期便」や、いつでも確認できる「ねんきんネット」で、ご自身の年金見込額を正確に把握してみてはいかがでしょうか。
そこから、これからの人生で何を大切にしたいかを考え、備えについて具体的に検討していくことが、穏やかで豊かなセカンドライフにつながるはずです。


参考資料
- 総務省統計局「家計調査報告 家計収支編 2025年(令和7年)平均結果の概要」
- 総務省統計局「家計調査報告(貯蓄・負債編)-2024年(令和6年)平均結果の概要-(二人以上の世帯)」
- 総務省統計局「第3 家計調査の貯蓄・負債編の見方」
- 厚生労働省年金局「令和6年度 厚生年金保険・国民年金事業の概況」
- 厚生労働省「2024(令和6)年 国民生活基礎調査の概況」
マネー編集部貯蓄班


