

2026年度の年金額は前年度から増額されていますが、物価上昇や医療・介護費への備えを考えると、「老後は年金だけで足りるのか」と不安を感じる人も多いでしょう。
公的年金は老後生活を支える大切な収入源ですが、実際の受給額は現役時代の収入や加入期間によって大きく異なります。
厚生年金を受け取っている人でも、月々の年金額が十分とはいえないケースも多いのが実情です。
一方で、働き方や受給開始時期、加入できる制度を見直すことで、将来の年金額を増やせる可能性もあります。
本記事では、2026年度の年金額改定の内容を確認したうえで、厚生年金を月20万円以上受け取っている人の割合や、年金額を増やすために考えたい方法について見ていきます。
1. 【2026年度】国民年金は1.9%、厚生年金は2.0%の増額
2026年度の年金額改定により、国民年金は前年度比1.9%、厚生年金は同2.0%の増額となっています。
今回の改定を受け、標準的な夫婦世帯が受け取る年金額がどの程度になるのか、最新の水準を確認していきましょう。

- 国民年金(老齢基礎年金(満額・1人分)):7万608円(+1300円)
- 厚生年金(夫婦2人分):23万7279円(+4495円)
※昭和31年4月1日以前生まれの方の老齢基礎年金の満額は月額7万408円(対前年度比+1300円)
※厚生年金は「男性の平均的な収入(平均標準報酬(賞与含む月額換算)45万5000円)」で40年間就業した場合に受け取り始める年金(老齢厚生年金と2人分の老齢基礎年金(満額))の給付水準
上記のとおり、夫婦2人分の標準的な年金額は23万7279円となっており、前年度比で4495円増加する見込みです。
この標準的な夫婦の年金額をもとにすると、2ヵ月に1回の支給額は47万4558円となります。
ただし、実際に受け取る年金額は、現役時代の収入や年金加入期間によって大きく変わります。あくまで目安のひとつとして捉えましょう。
2. 国民年金+厚生年金「月20万円以上」もらっている人はどのくらいいる?
厚生労働省年金局「令和6年度 厚生年金保険・国民年金事業の概況」から、厚生年金を月20万円以上受け取っている人の割合を見てみましょう。
2.1 【厚生年金の平均月額と受給額ごとの受給権者数】
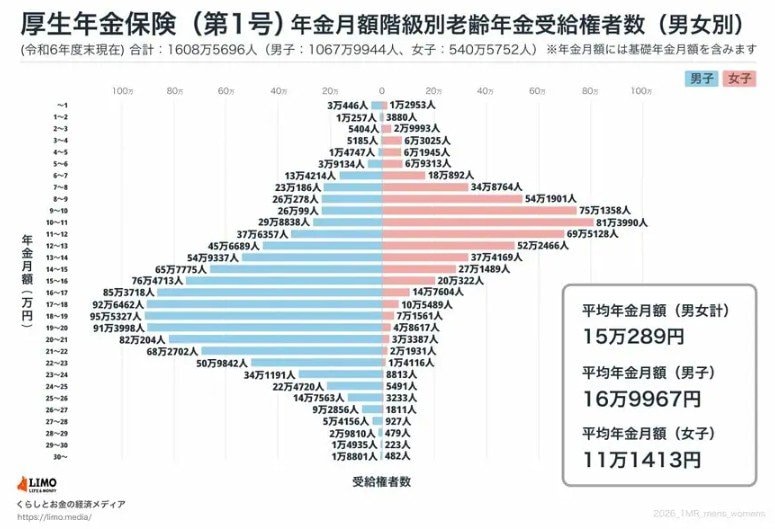
【平均月額】
- 全体 15万289円
- 男性 16万9967円
- 女性 11万1413円
※国民年金部分を含む
【受給額ごとの受給権者数】
- ~1万円:4万3399人
- 1万円以上~2万円未満:1万4137人
- 2万円以上~3万円未満:3万5397人
- 3万円以上~4万円未満:6万8210人
- 4万円以上~5万円未満:7万6692人
- 5万円以上~6万円未満:10万8447人
- 6万円以上~7万円未満:31万5106人
- 7万円以上~8万円未満:57万8950人
- 8万円以上~9万円未満:80万2179人
- 9万円以上~10万円未満:101万1457人
- 10万円以上~11万円未満:111万2828人
- 11万円以上~12万円未満:107万1485人
- 12万円以上~13万円未満:97万9155人
- 13万円以上~14万円未満:92万3506人
- 14万円以上~15万円未満:92万9264人
- 15万円以上~16万円未満:96万5035人
- 16万円以上~17万円未満:100万1322人
- 17万円以上~18万円未満:103万1951人
- 18万円以上~19万円未満:102万6888人
- 19万円以上~20万円未満:96万2615人
- 20万円以上~21万円未満:85万3591人
- 21万円以上~22万円未満:70万4633人
- 22万円以上~23万円未満:52万3958人
- 23万円以上~24万円未満:35万4人
- 24万円以上~25万円未満:23万211人
- 25万円以上~26万円未満:15万796人
- 26万円以上~27万円未満:9万4667人
- 27万円以上~28万円未満:5万5083人
- 28万円以上~29万円未満:3万289人
- 29万円以上~30万円未満:1万5158人
- 30万円以上~:1万9283人
受給額ごとの人数を見ると、厚生年金を月20万円以上受け取っている人は、合計で302万7673人です。厚生年金受給者全体に占める割合は、約18.8%となっています。
つまり、国民年金部分を含めた厚生年金でも、月20万円以上を受け取っている人は5人に1人弱にとどまります。
「厚生年金なら老後も十分な金額を受け取れる」と考えがちですが、実際には月20万円に届かない人のほうが多数派です。
公的年金は老後生活を支える大切な収入源ですが、生活費に加えて医療費や介護費がかかることも考えると、年金だけでゆとりある暮らしを続けるのは簡単ではありません。
3. 年金額を増やすにはどうすればいい?
将来受け取る年金額を増やす方法はいくつかあります。ここでは、代表的な方法として「60歳以降も働く」「繰下げ受給を選ぶ」「付加年金に加入する」の3つを見ていきましょう。
3.1 60歳以降も働けるうちは働く
厚生年金の受給額は、現役時代の収入や加入期間によって決まります。
そのため、60歳以降も会社員などとして働き、厚生年金への加入期間を延ばすことで、将来の年金額を増やせる可能性があります。
近年は人手不足を背景に、シニア世代の雇用に前向きな企業も増えています。65歳以降も働ける環境が広がるなか、健康状態や家計の状況に応じて、長く働く選択肢を考えてみるのもよいでしょう。
ただし、長く働くには心身の健康が前提となります。収入面だけでなく、体力や働き方の負担も考慮することが大切です。
3.2 繰下げ受給する
老齢年金は、66歳から75歳までの間で受給開始を繰り下げることができます。
繰下げ受給を選ぶと、1カ月繰り下げるごとに年金額が0.7%増え、最大で84%増額されます。

例えば、受給開始を70歳まで繰り下げた場合、65歳から受け取り始める場合と比べて、年金額は42%増えます。
長く生きるほど、繰下げ受給による増額の効果を得やすくなるでしょう。
一方で、受給開始までの生活費をどう確保するかは重要です。また、受給開始後まもなく亡くなった場合は、増額の効果を十分に受けられない可能性もあります。
繰下げ受給を選ぶかどうかは、健康状態や家計、働く予定、貯蓄額などを踏まえて慎重に判断しましょう。
3.3 付加年金に加入する
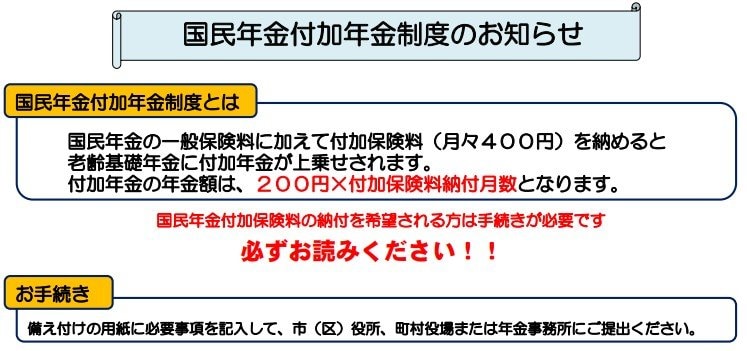
自営業者やフリーランスなどの国民年金第1号被保険者、または65歳未満の任意加入被保険者は、条件を満たせば付加年金に加入できます。
付加年金は、月額400円の付加保険料を納めることで、将来の老齢基礎年金に上乗せを受けられる制度です。
受け取れる付加年金額は、「200円 × 付加保険料を納めた月数」で計算されます。
例えば、5年間(60カ月)付加保険料を納めた場合、年額1万2000円が老齢基礎年金に上乗せされます。
納める保険料は月400円のため、2年以上受け取れば、納付した保険料を上回る計算です。
ただし、国民年金保険料の免除を受けている人や、国民年金基金に加入している人などは、付加年金に加入できません。
4. まとめ
2026年度の年金額改定により、国民年金・厚生年金はいずれも前年度から増額されています。標準的な夫婦世帯のモデルケースでは月額23万7279円となり、2カ月分では47万円台半ばを受け取る計算です。
ただし、これは一定の条件に基づくモデルケースであり、実際の年金額は現役時代の収入や加入期間によって大きく異なります。
厚生年金を含めても、月20万円以上を受け取っている人は全体の約2割にとどまり、多くの人はそれを下回っています。
老後の収入を考える際は、平均額だけで判断せず、ねんきん定期便やねんきんネットで自分の見込額を確認し、家計に合った備え方を考えてみましょう。


参考資料
- 厚生労働省年金局「令和6年度 厚生年金保険・国民年金事業の概況」
- 厚生労働省「令和8年度の年金額改定についてお知らせします」
- 日本年金機構「年金の繰下げ受給」
- 日本年金機構「繰下げ増額率早見表」
- 日本年金機構「国民年金付加年金制度のお知らせ」
加藤 聖人


