
2026年度の年金額は、厚生労働省による改定を経て、すでに新しい支給額での振込が始まる時期を迎えています。
4年連続の増額改定となったことで、額面上の年金額は前年より引き上げられました。しかしその一方で、食品や日用品など身近な物価の上昇を日々実感するなか、「実際の生活はどれほど楽になるのか」と感じている人も少なくないでしょう。

今回の改定によって受給額は増えるものの、重要なのは「現在の生活費に対して十分な水準か」という点です。物価の上昇ペースが年金改定率を上回れば、実質的な購買力は低下していくことになります。
この記事では、現在のシニア世代が実際にどの程度の年金を受け取っているのかを確認しながら、公的年金制度の基本を整理していきます。
あわせて、2026年度の年金支給日やライフコース別の受給例、インフレ環境のなかで老後資産をどう守っていくかという視点についても見ていきましょう。
1. 【保存版】2025年度〜2026年度の支給日カレンダー
老後のお金について考えるとき、「毎月いくら受け取れるのか」という受給額に目が向きがちです。しかし、実際の家計管理では「いつ振り込まれるのか」という支給サイクルを理解しておくことも非常に重要になります。
公的年金は、原則として偶数月の15日に支給される仕組みです。支給されるのは前月と前々月の2カ月分で、後払い方式が採用されています。
なお、15日が土曜日・日曜日・祝日にあたる場合は、その直前の平日に前倒しで振り込まれます。生活費のやりくりにも関わるため、2026年から2027年にかけてのスケジュールを事前に確認しておきましょう。
【2025年度~2026年度】年金支給日カレンダー2/8

出所:各種資料をもとにLIMO編集部作成
- 2026年 2月13日(金): 2025年12月・2026年1月分(※日曜のため前倒し)
- 2026年 4月15日(水): 2026年2月・3月分
- 2026年 6月15日(月): 2026年4月・5月分
- 2026年 8月14日(金): 2026年6月・7月分(※土曜のため前倒し)
- 2026年10月15日(木): 2026年8月・9月分
- 2026年12月15日(火): 2026年10月・11月分
- 2027年 2月15日(月): 2026年12月・2027年1月分
- 2027年 4月15日(木): 2027年2月・3月分
つまり、年金生活では毎月一定額が入金されるわけではなく、奇数月には定期的な年金収入がありません。2カ月分をまとめて受け取る仕組みだからこそ、月ごとの支出を見通しながら計画的に管理する視点が欠かせません。
2. 【年金】2026年度はどれくらい増える?国民年金・厚生年金の改定内容
公的年金の支給額は、物価や賃金の変動を踏まえて毎年度見直しが行われています。2026年度も改定が実施され、4年連続での増額となりました。
2026年1月23日に厚生労働省が公表した改定率は次の通りです。
- 厚生年金(報酬比例部分): +2.0% の増額
- 国民年金(老齢基礎年金): +1.9% の増額
増額後の年金額は、2026年4月分から適用され、実際の振込としては6月支給分から反映されています。
2.1 モデルケースでの受給額(月額)
- 国民年金(満額): 月額 7万608円(前年度比 +1300円※1) ※1 昭和31年4月1日以前生まれの方は月額7万408円
- 厚生年金(夫婦2人の標準モデル): 月額 23万7279円(前年度比 +4495円 ※2)※2 平均的な収入(賞与込 月額換算45.5万円)で40年就業した夫と、専業主婦の妻のケース
月額23万円台という数字を見ると、「老後生活は何とか維持できそう」と感じるかもしれません。ただし、このモデルは、長期間会社員として働いた夫と専業主婦の妻による、いわゆる標準世帯を前提にしたものです。
現在は、共働き世帯や単身世帯、自営業やフリーランスなど働き方が多様化しており、実際の受給額は人によって大きく異なります。そのため、モデルケースの金額だけで老後資金を判断するのは難しい面もあります。
次章では、より実態に近い「働き方別」の受給額を見ていきましょう。
3. 【年金】平均年収610万円で約40年間働いた場合 年金受給額はいくらになるのか?
働き方やライフコースが多様化するなか、「自分は将来どれくらいの年金を受け取れるのか」と気になっている人も多いでしょう。
厚生労働省は今回の年金改定にあわせて、「多様なライフコースに応じた年金額(概算)」を公表しています。これは、実際の働き方を想定した現実的な試算として参考になるデータです。
ここでは、加入歴や働き方の違いによって、どの程度受給額に差が生まれるのかを確認していきます。想定されているのは、2026年度に65歳となる人です。
ご自身の働き方に近いパターンがあるか、チェックしてみてください。
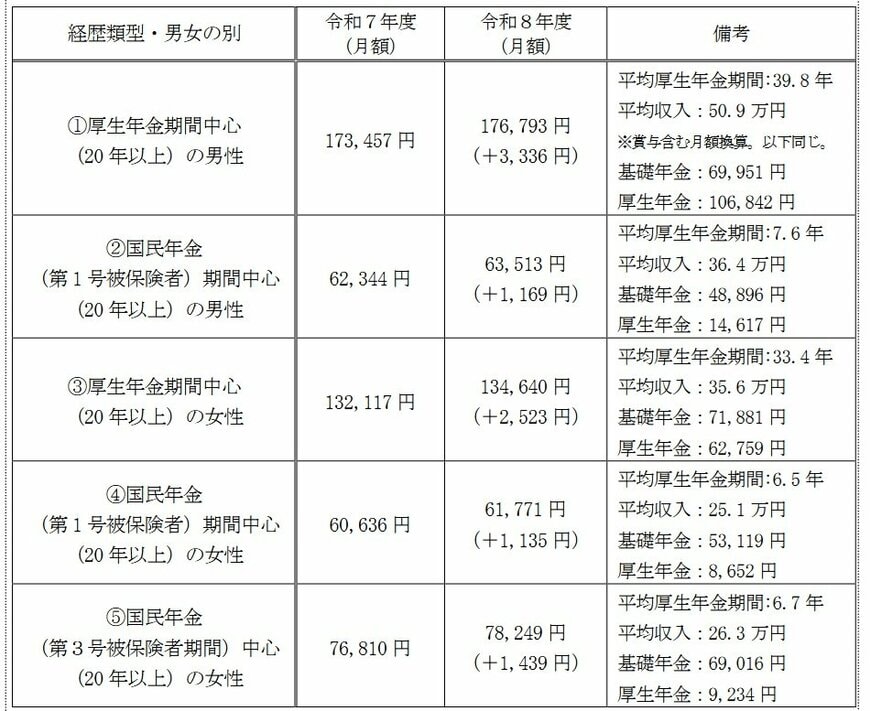
3.1 【パターン1】会社員生活が長い男性(厚生年金メイン)
- 想定:平均年収 約610万円(月額換算50.9万円)で40年就業
- 年金月額の目安: 17万6793円
内訳は、基礎年金がおよそ7万円、厚生年金部分が約10.7万円です。長期間厚生年金に加入していたケースでは、比較的高い受給水準となります。
3.2 【パターン2】自営業・フリーランス等の男性(国民年金メイン)
- 想定:厚生年金加入が短く(約7年)、国民年金期間が長い
- 年金月額の目安: 6万3513円
国民年金中心の場合、受給額は大きく抑えられます。この水準だけで生活費をまかなうのは容易ではなく、貯蓄や私的年金などの準備が重要になります。
3.3 【パターン3】バリバリ働いた女性(厚生年金メイン)
- 想定:平均年収 約427万円(月額換算35.6万円)で33年就業
- 年金月額の目安: 13万4640円
女性の厚生年金受給額は、就業期間や賃金水準の影響を受けやすく、男性より低めとなる傾向があります。
3.4 【パターン4】自営業等の女性(国民年金メイン)
- 想定:厚生年金期間が短い(約6年)
- 年金月額の目安: 6万1771円
厚生年金への加入期間が短い場合、老後の受給額は国民年金中心となり、生活設計への影響も大きくなります。
3.5 【パターン5】専業主婦期間が長い女性(第3号被保険者中心)
- 想定:扶養内期間が長い
- 年金月額の目安: 7万8249円
第3号被保険者制度によって基礎年金は確保されますが、厚生年金部分が少ないため、受給額は限定的になります。
3.6 ここがポイント:
同じように長期間働いていても、厚生年金にどの程度加入していたかによって、受給額には月10万円以上の差が生じることがあります。
特に、国民年金中心となるパターン2・4・5では、公的年金だけで生活費をまかなうのが難しいケースも少なくありません。老後に向けては、預貯金や資産形成など、公的年金以外の備えをどう確保するかが重要になります。
4. 【年金】みんなはどのくらい受け取っている?平均受給額を統計から確認
モデルケースではなく、実際の受給者全体の平均額を見ると、公的年金の現実がより具体的に見えてきます。
4.1 厚生年金の平均受給月額(全体平均:約15万円)
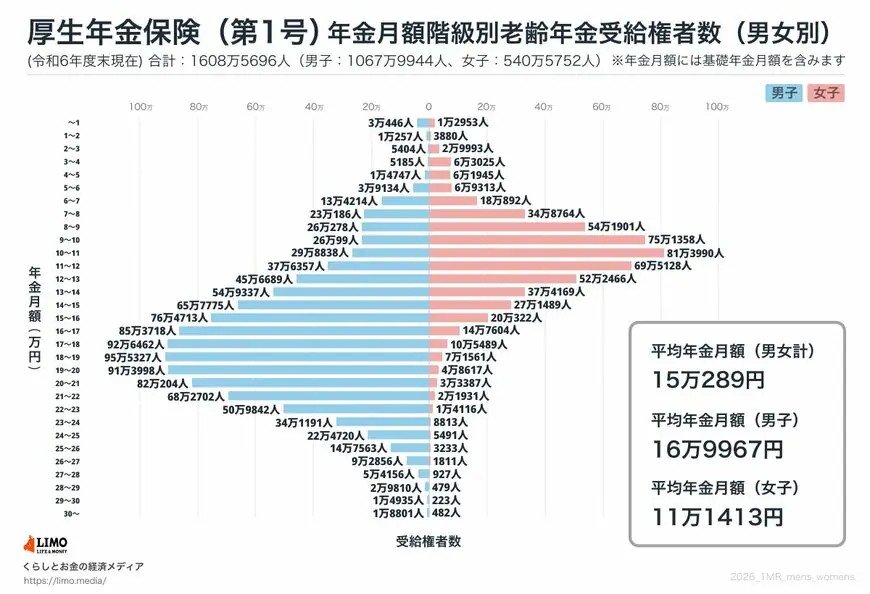
- 男性平均: 約17万円
- 女性平均: 約11万円
女性の平均受給額が男性より低い背景には、過去の賃金差や、結婚・出産・育児などによる離職、非正規雇用期間の長さなどが影響しています。
また、分布を見ると、女性は「月8万~10万円」の受給層に集中しており、老後の生活費を年金だけで支える難しさもうかがえます。
4.2 国民年金の平均受給月額(全体平均:約5.9万円)
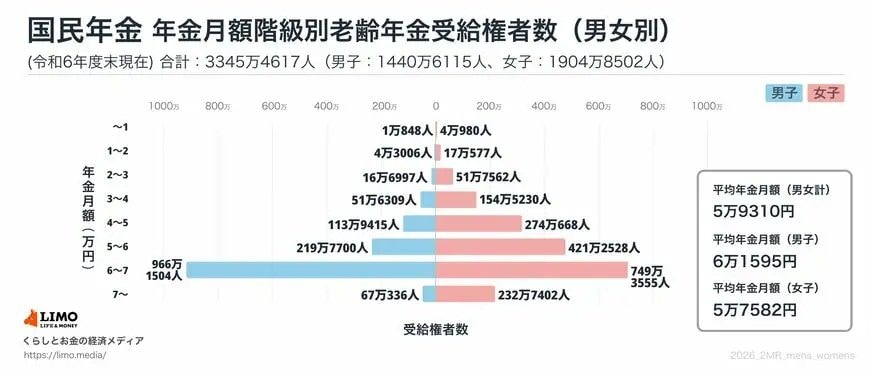
国民年金の満額は令和6年度ベースで約6.8万円ですが、実際の平均受給額は約5.9万円にとどまっています。
これは、保険料の未納期間や免除期間がある人も多く、満額受給に必要な加入条件を満たしていないケースが少なくないためです。
5. 【年金】国民年金と厚生年金による公的年金制度の基本をおさらい
最後に、公的年金制度そのものの仕組みについて、基本を整理しておきましょう。
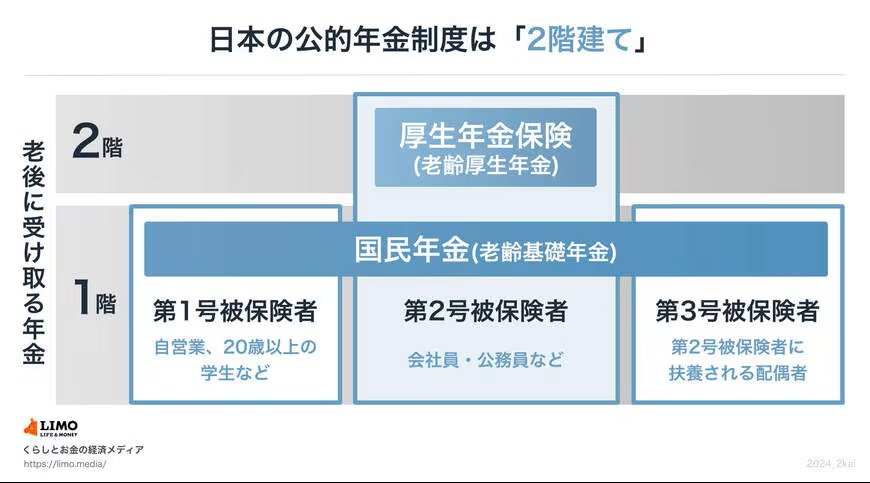
日本の公的年金制度は、一般に「2階建て構造」と呼ばれています。
5.1 1階部分:国民年金(基礎年金)
- 対象: 日本国内に住む20歳以上60歳未満のすべての人
- 特徴: 「定額」の保険料を納め、将来は「定額」を受け取る基礎部分。
自営業者、会社員、公務員、専業主婦など、原則としてすべての人が加入対象となります。
5.2 2階部分:厚生年金
- 対象: 会社員や公務員など
- 特徴: 現役時代の給与(報酬)に応じて保険料と受給額が決まる「報酬比例」部分。ここが厚いほど、老後の安定感が増します。
加入期間が長く、現役時代の収入が高いほど受給額も増える仕組みであり、老後の生活水準に大きく影響します。
6. 【年金】申請しないともらえない給付とは?年金生活者支援給付金・加給年金・振替加算を整理
公的年金というと、「毎月決まった額が自動的に振り込まれるもの」というイメージを持つ人も多いかもしれません。しかし実際には、一定の条件を満たしていても、自分で申請しなければ受け取れない制度も存在します。
特に見落とされやすいのが、「年金生活者支援給付金」や「加給年金」「振替加算」といった上乗せ制度です。対象となる人にとっては、老後の家計を支える重要な収入源になる可能性もあるため、基本的な仕組みを知っておきたいところです。
6.1 【低所得世帯向け】「年金生活者支援給付金」は申請が必要
年金生活者支援給付金は、公的年金などの収入や所得が一定基準以下の人を対象に、年金に上乗せして支給される制度です。
対象となるのは、老齢基礎年金を受給している人のうち、以下のような条件を満たすケースです。
支給要件《老齢年金生活者支援給付金》
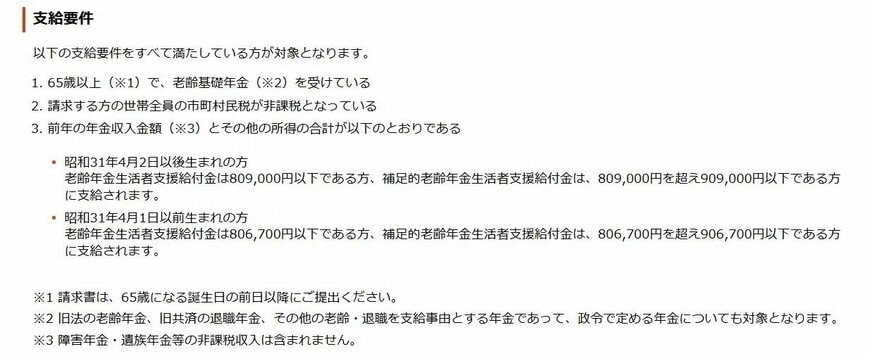
- 65歳以上の老齢基礎年金の受給者
- 同一世帯の全員が市町村民税非課税
- 前年の公的年金等の収入金額(※1)とその他の所得との合計額が昭和31年4月2日以後生まれの方は90万9000円以下、昭和31年4月1日以前生まれの方は90万6700円以下(※2)である
※1 障害年金・遺族年金等の非課税収入は含まれない
※2 昭和31年4月2日以後に生まれた方で80万9000円を超え90万9000円以下である方、昭和31年4月1日以前に生まれた方で80万6700円を超え90万6700円以下である方には、「補足的老齢年金生活者支援給付金」が支給される
給付額は所得状況などによって異なりますが、老齢年金生活者支援給付金の場合、月額数千円程度が加算される仕組みです。
注意したいのは、この制度は対象者であっても「請求手続き」が必要になる点です。日本年金機構から案内が届くケースもありますが、書類を提出しなければ支給は開始されません。
特に、年金を受け取り始めたばかりの人や、所得状況が変わった人は、対象になる可能性がないか確認しておくことが重要です。
6.2 配偶者がいる人は「加給年金」が上乗せされる場合も
厚生年金を受給する人のなかには、「加給年金」が加算されるケースがあります。
これは、厚生年金の加入期間が原則20年以上ある人に、生計を維持している配偶者や子どもがいる場合に支給される“家族手当”のような制度で、支給要件は以下となっています。
加給年金《支給要件》
- 厚生年金加入期間が20年(※)以上ある人:65歳到達時点(または定額部分支給開始年齢に到達した時点)
- 65歳到達後(もしくは定額部分支給開始年齢に到達した後)に被保険者期間が20年(※)以上となった人:在職定時改定時、退職改定時(または70歳到達時)
(※)共済組合などの期間を除き、40歳以降(女性・坑内員・船員は35歳以降)に15~19年の被保険者期間がある場合も含まれます。
これらのタイミングで、
- 65歳未満の配偶者
- 18歳到達年度の末日までの子
- 1級・2級の障害状態にある20歳未満の子
がいる場合、年金額に加算されます。
ただし、配偶者自身が老齢厚生年金(被保険者期間20年以上)や退職共済年金の受給権を持っている場合、あるいは障害年金などを受給している場合には、配偶者分の加給年金は支給停止となります。
加給年金額は年度によって改定されますが、配偶者分は年間で数十万円規模になることもあり、老後家計に与える影響は小さくありません。
6.3 配偶者が65歳になると「振替加算」に切り替わるケースも
加給年金は、配偶者が65歳になると終了するのが原則です。
その一方で、一定条件を満たす場合には、今度は配偶者側の老齢基礎年金に「振替加算」が上乗せされる仕組みがあります。
これは、現在のように女性の厚生年金加入が一般的ではなかった時代背景を踏まえて設けられた制度で、主に専業主婦期間が長かった世代などが対象となります。
基本的には自動で切り替わりますが、配偶者が65歳になった後に、ご自身(夫または妻)が厚生年金の加入期間20年を満たして年金を受け取り始めた場合などは例外です。
このケースでは、「老齢基礎年金額加算開始事由該当届」を提出しないと、一生もらい損ねてしまいます。手続き漏れが非常に多いポイントですので、ご夫婦で年金を受け取り始めるタイミングにズレがある場合は特に注意が必要です。
振替加算《支給要件》
- 大正15年4月2日から昭和41年4月1日までの間に生まれていること
- 妻(夫)が老齢基礎年金の他に老齢厚生年金や退職共済年金を受けている場合は、厚生年金保険および共済組合等の加入期間をあわせて240月未満であること
- 妻(夫)の共済組合等の加入期間を除いた厚生年金保険の35歳以降の(夫は40歳以降の)加入期間が、生年月日に応じた一定期間であること
振替加算の金額は生年月日によって異なりますが、年間数万円〜十数万円程度が加算されるケースがあります。
6.4 「基本の年金額」だけで老後を判断しない視点も大切
老後のお金を考える際、多くの人は「毎月の年金額」に目を向けます。しかし実際には、こうした給付金や加算制度によって受給額が変わるケースも少なくありません。
一方で、制度を知らなかったり、必要な手続きを行わなかったりしたことで、本来受け取れるはずのお金を逃してしまう可能性もあります。
まずは「ねんきん定期便」や「ねんきんネット」を確認し、自身や配偶者がどの制度の対象となる可能性があるのか、一度整理してみることが大切です。
7. まとめにかえて:老後のお金とどう向き合うべきか
ここまで見てきたように、年金額そのものは増額改定が続いている一方で、実際の老後生活では「生活費をまかなえるか」という感覚との間にギャップが生じています。
そこで参考になるのが、シニア世帯が現在の暮らしをどのように感じているのかを示すJ-FLEC(金融経済教育推進機構)の調査です。
調査では、70歳代の単身世帯の35.5%が「日常生活費の確保が難しい」と回答しています。老後の家計に余裕を感じられない世帯が少なくない現状が見えてきます。
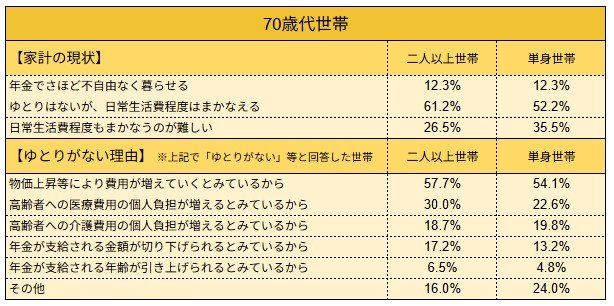
2026年度は年金額が引き上げられましたが、同時に物価上昇への対応も避けて通れません。調査では、「生活にゆとりがない・苦しい」と感じている人は、二人以上世帯・単身世帯ともに87.7%と高い割合に達しています。
その背景として多く挙げられているのが、食品や日用品を中心とした物価上昇です。公的年金は老後生活の重要な土台ですが、インフレ環境では年金だけに頼ることの難しさも意識する必要があります。
まずは「ねんきん定期便」や「ねんきんネット」で自身の受給見込み額や追加でもらえる年金がないかを確認し、そのうえで預貯金、投資、保険などを組み合わせながら、長期的な視点で老後資金を準備していくことが大切です。

参考資料
- 厚生労働省「2024(令和6)年 国民生活基礎調査の概況」II 各種世帯の所得等の状況
- 日本年金機構「公的年金制度の種類と加入する制度」
- 日本年金機構「厚生年金保険の保険料」
- J-FLEC(金融経済教育推進機構)「家計の金融行動に関する世論調査 2025年」
- 厚生労働省「令和8年度の年金額改定についてお知らせします」
- 厚生労働省年金局「令和6年度 厚生年金保険・国民年金事業の概況」
- 日本年金機構「加給年金額と振替加算」
- 厚生労働省「年金生活者支援給付金制度について」
- 日本年金機構「老齢(補足的老齢)年金生活者支援給付金の概要」
- 政府広報オンライン「年金の手続。国民年金の第3号被保険者のかたへ。」
- 日本年金機構「国民年金の第3号被保険者制度のご説明」
- 厚生労働省「年金制度改正法が成立しました」
- 厚生労働省「令和6年簡易生命表の概況」1 主な年齢の平均余命
マネー編集部年金班