
梅雨の晴れ間にのぞく青空に、少しずつ夏の気配を感じる季節となりました。
4月から新社会人として新たな生活をスタートさせた方のなかには、仕事や一人暮らしのペースにもすっかり慣れ、初めての「夏のボーナス」を心待ちにしているという人もいるでしょう。
初任給の使い道も落ち着き、生活の基盤が整い始めるこの時期は、日々の支出を見直したり、将来に向けたお金の準備について本格的に考え始めたりするのに最適なタイミングでもあります。
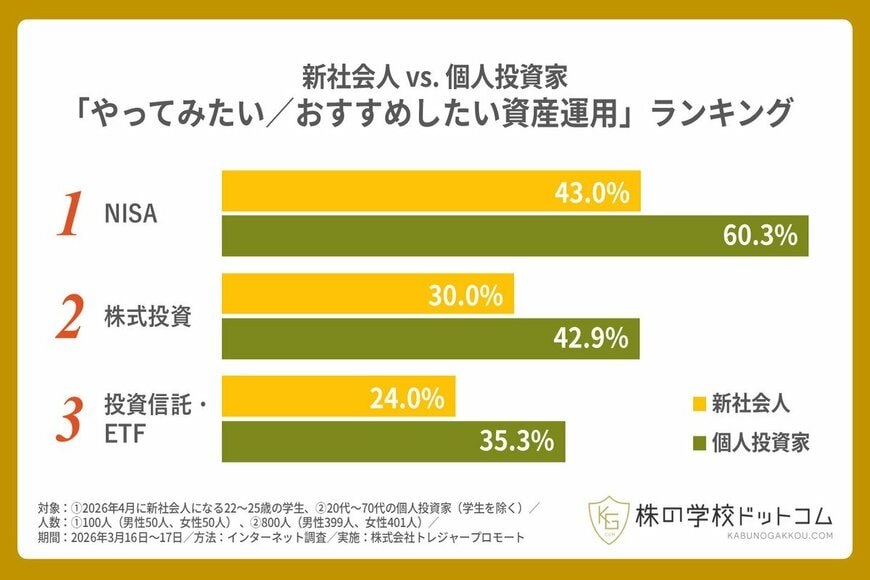
実際に、インベスコ・アセット・マネジメント株式会社が2026年4月に実施した調査によると、今年の新社会人が考える初任給の使い道は「できるだけ投資に回したい(31.5%)」が「できるだけ貯蓄したい(7.5%)」を大きく上回り、投資派が貯蓄派の4倍以上にのぼりました。
また、投資を行う理由の第1位は「老後資金の不安(53.2%)」となっており、新社会人の7割以上が資産形成の手段として「新NISA」の活用を検討していることが分かっています。
早い段階から長期目線で備えようとする堅実な姿勢がうかがえます。
では、投資経験者たちも口をそろえて語る「早く始めるメリット」とは、実際にはどれほど大きな差になるのでしょうか。
そこで本記事では、あえて「50歳から老後資金づくりを始めた場合」という条件を設定し、毎月どの程度の積立が必要になるのかをシミュレーションしながら見ていきます。
新NISAの基本的な仕組みを整理したうえで、「50歳スタート」の負担感を確認し、最後に「20代・30代から始めた場合」と比べることで、積立開始時期による違いについて考えていきましょう。
1. 【新NISA】まず押さえておきたい制度改正のポイント
NISA(ニーサ)は、個人の長期的な資産形成を支援するために設けられた非課税制度です。2014年に始まった制度ですが、改正を経て、2024年からは「新NISA」として新たな仕組みに移行しました。
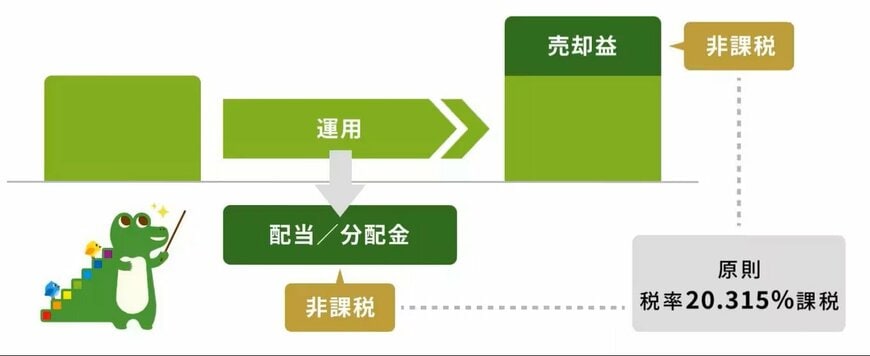
通常、株式や投資信託で利益が出た場合、売却益や配当金・分配金には20.315%の税金がかかります。たとえば10万円の利益が出た場合でも、税引き後に受け取れる金額は約8万円になります。
一方で、NISA口座を利用して得た利益には税金がかからないため、利益をそのまま資産として残すことができます。運用期間が長くなるほど、この非課税効果による差は大きくなっていきます。
利益に税金がかからないという仕組みは、NISA最大の特徴です。将来に向けた資産づくりの制度として、多くの人に注目されている理由もここにあります。
ただし、新NISAには年間投資枠や対象商品など、利用にあたってのルールがあります。制度を活用する前に、まずは基本的な内容を整理しておくことが重要です。
1.1 「新NISA」の知っておきたい魅力的な6つのポイント
新NISAでは、これまで以上に長期投資や積立投資を続けやすくするための仕組みが整えられています。主な特徴は次の6点です。
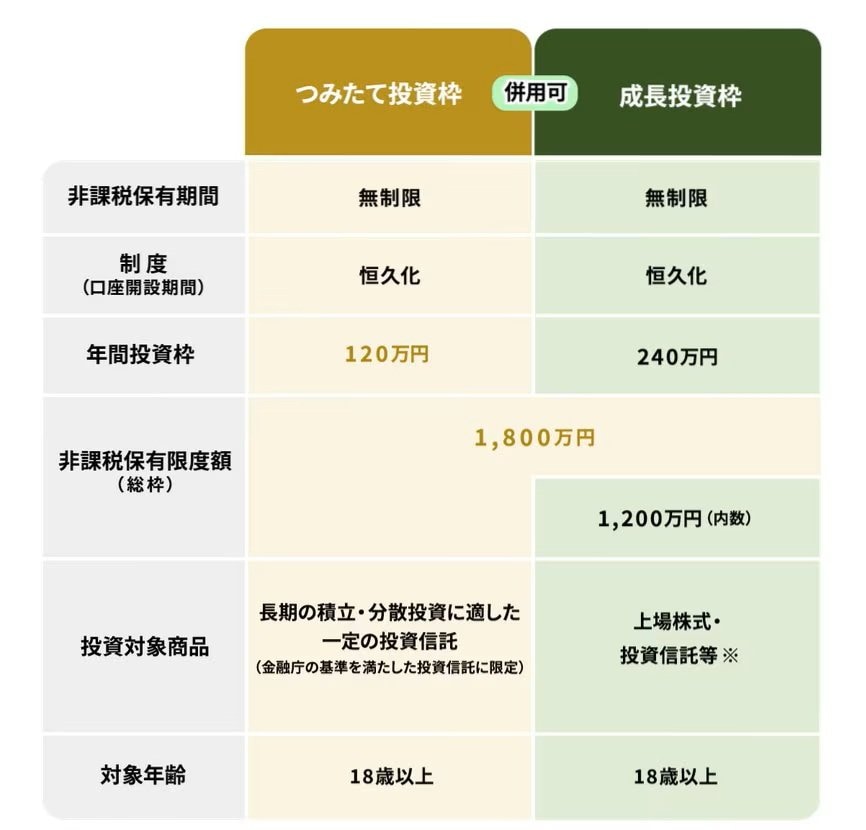
- 非課税で運用できる期間に期限がなく、長期保有が可能
- 「つみたて投資枠」と「成長投資枠」を同時に利用できる
- 年間の投資上限は、つみたて投資枠が120万円、成長投資枠が240万円
- 生涯で使える非課税枠は合計1800万円(うち成長投資枠は1200万円まで)※売却した枠は、翌年以降に取得価額(購入金額)ベースで再利用が可能
- つみたて投資枠は、長期・分散投資に適した一定の投資信託に限定
- 成長投資枠では、上場株式や投資信託など幅広い商品が対象
「投資はお金に余裕がある人がするもの」と感じる人もいるかもしれません。
しかし実際には、投資信託のなかには数百円程度から購入できる商品もあり、新NISAを利用すれば少額から積立投資を始めることができます。まとまった資金がなくても始めやすい点は、大きな魅力のひとつといえるでしょう。
次の章では、毎月一定額を積み立てた場合、将来的にどの程度の資産形成につながるのかを、具体的なシミュレーションを通じて確認していきます。
2. 【新NISA】毎月5万円を15年間積み立てた場合の資産形成シミュレーション
ここからは、新NISAを利用して積立投資を続けた場合、将来どの程度の資産形成が期待できるのかを見ていきます。
今回は、以下の条件をもとに、想定利回りを年1%〜5%に設定して試算します。
- 積立期間:50歳〜65歳までの15年間
- 毎月の積立額:5万円
- 運用商品:年率1〜5%で運用したケースを想定
2.1 【想定利回り別シミュレーション結果】「毎月5万円」×15年×「年1~5%」で積立投資
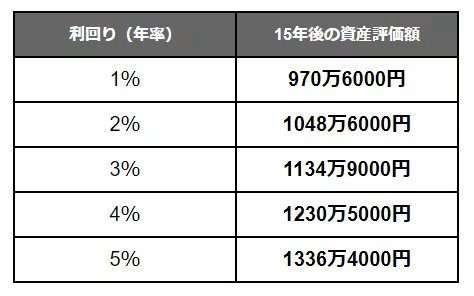
想定利回り:資産評価額(元本部分は900万円)
- 年1%:970万6000円
- 年2%:1048万6000円
- 年3%:1134万9000円
- 年4%:1230万5000円
- 年5%:1336万4000円
15年間、毎月5万円を積み立て続けた場合、元本は合計900万円になります。
しかし、積立と運用を並行して続けることで、最終的な資産額は1000万円を超える可能性があります。
たとえば年1%で運用した場合でも、元本に加えて約70万円の利益が期待できます。さらに年5%で運用できたケースでは、運用益だけで400万円以上となり、複利による資産の増え方に大きな差が生まれることが分かります。
ただし、期待利回りが高い商品ほど、価格変動も大きくなりやすい点には注意が必要です。
そのため、資産運用を考える際には、「どれくらい増える可能性があるか」だけではなく、「価格が下落したときに継続できるか」という視点も欠かせません。自分の収入やライフプランに合わせながら、無理なく続けられる方法を選ぶことが大切です。
3. 【新NISA】インフレ時代における現預金のリスクと資産価値の変化
老後資金や将来への備えを考える際、「まずは貯金を増やすことが大切」と考える人は少なくありません。実際、預貯金は元本割れリスクが低く、必要な時にすぐ使える安心感があります。
しかし近年は、「お金を持っていること」と「お金の価値を維持できること」が必ずしも同じではなくなりつつあります。
背景にあるのが、続く物価上昇(インフレ)です。
食品や日用品、光熱費など、生活に欠かせない支出の値上がりを実感する場面は増えており、「貯金額は変わっていないのに生活は苦しくなる」という現象も起きています。
ここでは、物価上昇によって現金の価値がどのように変化するのかを整理しながら、預貯金と投資をどう使い分けるべきかを考えていきます。
3.1 物価上昇で「お金の価値」はどう変わるのか
総務省が公表する消費者物価指数(CPI)は、モノやサービスの価格変化を示す代表的な指標です。近年の日本では、長く続いた「物価が上がりにくい時代」から変化が見られています。
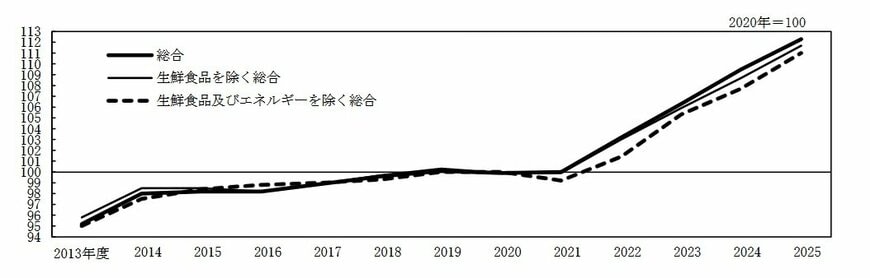
こちらは2020年基準を100とした時の物価指数をグラフに表したものです。物価の上昇が一目でわかるでしょう。
物価上昇が家計へ与える影響は無視できない水準となっています。
特に食品やエネルギー価格の上昇は、日常生活への負担感につながりやすく、「以前と同じ金額では足りない」と感じる場面も増えています。
インフレとは、単にモノの価格が上がるだけではありません。見方を変えれば、「お金そのものの価値が下がる」ということでもあります。
3.2 「100万円」の価値は将来どう変わる?
では、物価上昇が続くと、現在持っている現金の価値はどのように変化するのでしょうか。
仮に物価が年2%ずつ上昇し続けた場合、現在の100万円の購買力は次のように変化します。
- 10年後:約82万円相当
- 20年後:約67万円相当
- 30年後:約55万円相当
つまり、銀行口座の残高が100万円のままだとしても、「買えるモノやサービス」は年々少なくなっていく可能性があるということです。
特に老後資金のように、10年〜30年単位で使うお金については、「額面の金額」だけでなく、「将来どれだけの価値を持つか」という視点が重要になります。
長寿化によって老後期間が長くなるなか、インフレによる実質価値の低下は、資産形成を考えるうえで避けて通れないテーマになりつつあります。
3.3 預貯金だけでは対応しにくい場面もある
もちろん、預貯金が不要になるわけではありません。病気や失業、急な出費などに備える「生活防衛資金」は、すぐ使える現金として確保しておく必要があります。
一方で、将来使う予定のない資金まで、すべて現預金だけで保有していると、インフレ環境では実質的な資産価値が目減りしやすくなる可能性があります。
実際、日本の普通預金金利は長く低水準が続いており、物価上昇率を大きく下回る状況が続いています。そのため、「安全だから現金だけで持つ」という考え方だけでは、将来の購買力を維持しにくくなるケースも考えられます。
3.4 新NISAは「お金の価値を守る」選択肢のひとつ
こうした中で注目されているのが、新NISAを活用した長期・積立投資です。株式や投資信託は価格変動がありますが、長期的には企業の利益成長や経済成長に連動して資産価値が上昇することも期待されます。
また、新NISAでは運用益が非課税となるため、長期間の資産形成と相性が良い制度です。
もちろん、投資には元本保証がなく、短期的には価格が下落する可能性もあります。そのため重要なのは、「預貯金か投資か」の二択で考えることではありません。
- すぐ使うお金 → 預貯金
- 将来に向けて育てるお金 → 新NISAなどの長期投資
というように、資金の役割を分けて管理する視点が重要になります。
これからの時代は、「いくら貯めるか」だけでなく、「お金の価値をどう守るか」まで含めて考えることが、資産形成においてますます重要になっていくでしょう。
4. 【新NISA】投資一本に偏らない 老後資金づくりの考え方
4.1 老後資金の全体像を整理する
老後資金について考えると、「投資で資産をどれだけ増やせるか」に注目が集まりがちです。しかし、実際の老後生活は、投資収益だけで成り立つものではありません。
多くの人にとって、老後の生活基盤になるのは公的年金です。そこに退職金や預貯金、場合によっては継続的な就労収入などを組み合わせながら、生活を支えていく形になります。
そのため、資産形成を考える際には、「これから増やす資産」だけを見るのではなく、「すでに確保できる収入や資産」がどれくらいあるのかを整理することが重要です。
まずは年金見込額や退職金、現在の預貯金などを確認し、そのうえで不足しそうな部分をどう補っていくかを考えることが、現実的な老後対策につながります。
4.2 新NISAの位置づけを考える
新NISAは、長期の資産形成を支援するための便利な制度ですが、「老後資金をすべて投資で準備する制度」というわけではありません。
むしろ、公的年金や退職金だけでは足りない部分を補うための選択肢のひとつとして活用するほうが、実際の生活に合った考え方といえるでしょう。
「老後資金を投資で作らなければならない」と考えてしまうと、相場が下落した際の不安も大きくなりやすく、冷静な運用を続けにくくなることがあります。
その一方で、「生活の基本は年金と預貯金で支え、その一部を新NISAによる運用で補う」と考えることで、価格変動に対する心理的な負担は軽くなりやすくなります。
4.3 投資に不安がある人が意識したいこと
投資に慣れていない人ほど、「もっと増やさなければ老後資金が不足するのでは」と感じやすい傾向があります。
しかし、老後資金づくりでは、“大きく増やすこと”だけが正解ではありません。実際には、預貯金・年金・投資などをどのようなバランスで組み合わせるかが重要になります。
たとえば、生活防衛資金として一定の預貯金を確保したうえで、余裕資金の範囲内で新NISAを利用して積立投資を行う方法でも、将来への備えとして十分現実的です。
長期の資産形成では、「無理なく続けられること」が何より大切になります。
5. 【新NISA】2000万円形成を目指すための現実的な積立プランとは?シミュレーションで解説!
老後に必要となる金額は、住まいの状況や家族構成によって大きく異なります。それでも、ひとつの目安として「老後2000万円」という数字を意識する人は多いでしょう。
そこでここでは、50歳から65歳までの15年間で2000万円を準備するには、毎月どれくらい積立を行う必要があるのかをシミュレーションで確認していきます。
5.1 【シミュレーション結果】「15年間」×3%で積立投資
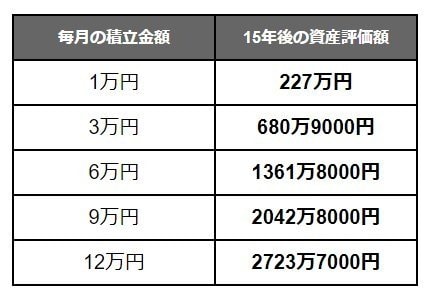
毎月の積立金額:資産評価額
- 1万円:227万円
- 3万円:680万9000円
- 6万円:1361万8000円
- 9万円:2042万8000円
- 12万円:2723万7000円
※想定利回り:年3%
今回の試算では、年3%で運用できた場合、毎月9万円を15年間積み立てることで、資産額は約2000万円に到達する計算になります。
ただし、毎月9万円という積立額は、実際には家計への負担がかなり大きくなりやすい金額です。また、運用は常に想定通りに進むとは限らず、市場環境によっては評価額が下振れする可能性もあります。
そのため、老後資金づくりでは「毎月いくら積み立てるか」だけでなく、「どれだけ長い時間をかけられるか」という視点も重要になります。
たとえば、同じ年3%で運用した場合でも、30歳から65歳まで35年間積み立てを続ければ、2000万円を目指すために必要な積立額は毎月約2万7000円程度に抑えられます。
このように、早い段階から長期間で積立を行うことで、毎月の負担を軽減しながら、より現実的な形で資産形成を進めやすくなるのです。
6. 20歳代・30歳代の約半数が「投資信託」で運用?データが示す若年層のリアル
「早いうちからの資産形成が大切」とは言っても、実際に若い世代はどれくらい投資を行っているのでしょうか。
株式会社クロス・マーケティングが2026年4月に全国20~39歳の男女3200名を対象に実施した「金融に関する調査(2026年)」によると、20歳代・30歳代の約4割がすでに「投資信託」や「国内株式」などを活用して資産運用を行っていることがわかりました。
6.1 20歳代・30歳代「投資している人」の割合
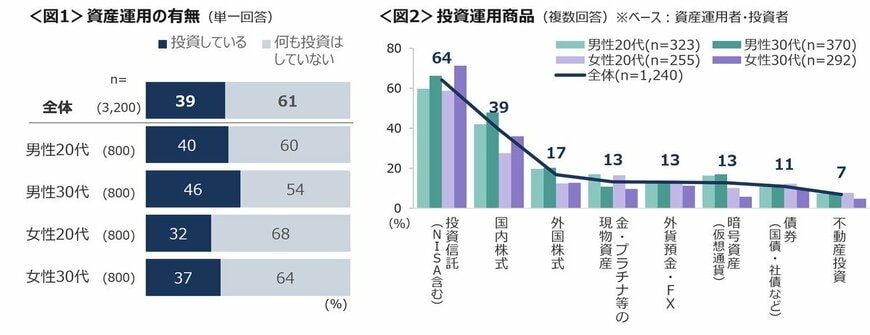
- 全体:39%
- 男性20代:40%・30代:46%
- 女性20代:32%・30代:37%
物価高や老後資金に対する不安が広がる中、若い世代ほどインフレによる現金の目減りリスクなどに敏感に反応し、時間を味方につけた長期的な資産形成をいち早く実践している様子が、データからも読み取れます。
7. まとめにかえて:長期・積立・分散を活かした資産形成戦略
ここまで、新NISAを活用した積立投資について、シミュレーションを交えながら整理してきました。
50歳から老後資金2000万円を準備しようとすると、毎月の積立額は決して小さくありません。
一方で、社会人になったばかりの若い時期から積立を始めれば、長い運用期間を活かせるため、毎月の負担を抑えながら資産形成を進めやすくなります。
また、物価上昇が続く環境では、預貯金だけに資産を置いていると、実質的な価値が少しずつ目減りしていく可能性もあります。だからこそ、「少額から始める」「早めに始める」「長く続ける」という考え方が、これからの資産形成ではますます重要になります。
新NISAは、数百円単位の少額からでも始められる非課税制度であり、長期投資との相性も良好です。最初から大きな資金を準備する必要はなく、無理のない範囲で継続していくことが、将来の資産づくりにつながっていきます。
新生活の慌ただしさが少し落ち着き始めた今だからこそ、将来のお金との向き合い方について、一度ゆっくり考えてみるのもよいでしょう。


参考資料
- 株式会社トレジャープロモート【新社会人】やってみたい資産運用の第1位は「NISA」。個人投資家が新社会人に勧めたい1位も「NISA」
- 総務省「消費者物価指数」
- 金融庁「NISAを知る」
- 金融庁「つみたてシミュレーター」
-
株式会社クロス・マーケティング「20~30代の資産運用は4割で「投資信託」「国内株式」が主流 資産運用のきっかけは、男性は能動的、女性は受動的」
マネー編集部NISA班