
新生活の慌ただしさが少しずつ落ち着き、雨上がりの空気に季節の移ろいを感じる頃となりました。暮らしのペースが整い始めたことで、「これからのお金とどう向き合っていくか」を改めて考え始めた方も多いのではないでしょうか。
一方で、食品や日用品を中心とした値上がりは続いており、毎月の生活費への負担感は依然として小さくありません。日々の家計をやりくりしながら、将来に向けた備えをどう進めていくかは、多くの人にとって現実的なテーマになっています。
そうしたなか、長期的な資産形成の手段として関心を集めているのが、運用益が非課税になる「新NISA」です。
もちろん、投資には価格変動のリスクがあります。しかし、制度の仕組みや特徴を理解したうえで活用すれば、将来に向けた資産づくりを後押しする選択肢のひとつとなります。
本記事では、投資初心者でも比較的始めやすい積立投資を中心に、新NISAの基本的な仕組みや活用イメージを、具体的なシミュレーションを交えながら整理していきます。
家で過ごす時間が増えやすいこの時期だからこそ、将来のお金との付き合い方について、一度ゆっくり考えてみてはいかがでしょうか。
1. 【新NISA】制度の基本と押さえておきたいポイントを整理
NISA(少額投資非課税制度)は、個人の資産形成を後押しするために設けられた制度です。
通常、株式や投資信託で得た利益には約20%の税金がかかります。しかし、NISA口座を利用して得た利益については、この税負担がかかりません。
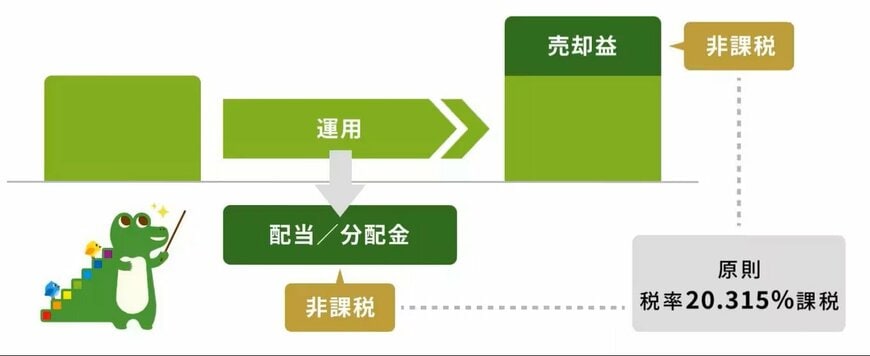
2024年からは制度内容が見直され、「新NISA」として大きく拡充されました。
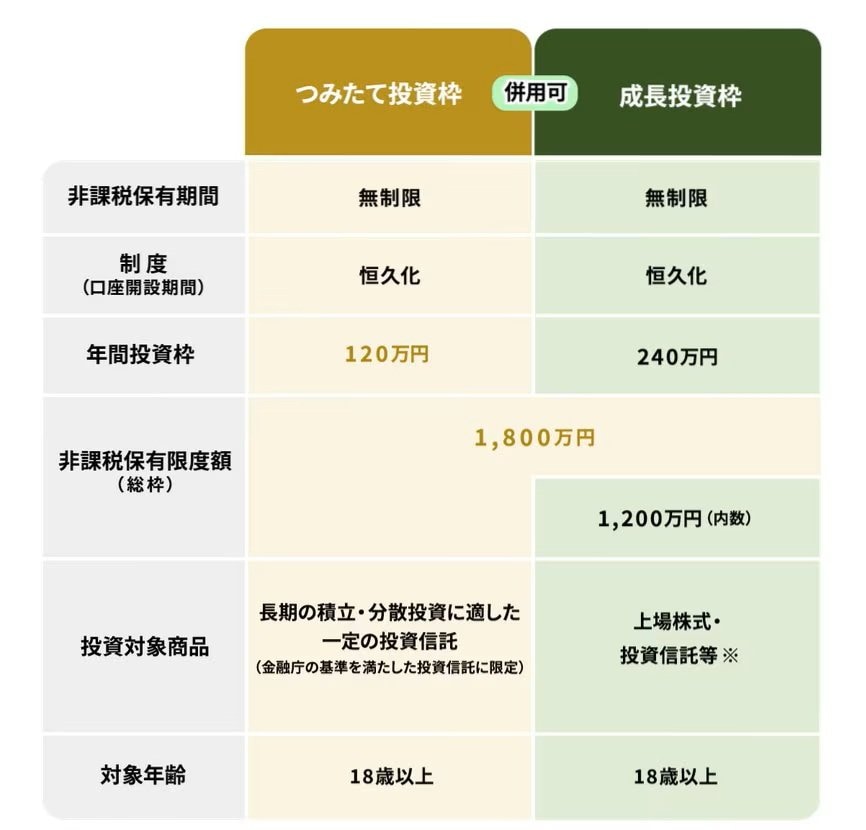
これまで期限付きだった非課税保有期間は恒久化され、年間の投資可能額も増加。短期的な売買よりも、長い時間をかけて資産を育てていく使い方に適した制度へと変わっています。
新NISAには、目的に応じて使い分けられる2つの投資枠があります。
1.1 長期・分散に適した「つみたて投資枠」
- 年間の投資限度額:120万円
- 投資対象の商品:投資信託やETF(上場投資信託)
- 非課税の保有期間:無制限
つみたて投資枠は、毎月一定額を積み立てながら、長期で資産形成を行うことを想定した仕組みです。
対象となる商品は、金融庁の基準を満たした投資信託などに限定されており、長期・分散投資を前提とした商品が中心です。
また、成長投資枠と合わせることで、生涯合計1800万円まで非課税で運用できます。旧制度のように「非課税期間が終わる前にどうするか」を気にする必要がなくなった点も、大きな変更点です。
1.2 積立・一括投資どちらも可能な「成長投資枠」
- 年間の投資限度額:240万円
- 投資対象の商品:上場株式や投資信託など
- 非課税の保有期間:無期限
成長投資枠は、より幅広い商品に投資できる制度です。
個別株なども対象になるため、大きな値上がり益を狙える可能性がある一方、価格変動も比較的大きくなりやすい特徴があります。
積立投資にも利用できるため、自分の投資経験やリスク許容度に応じて、つみたて投資枠と組み合わせながら活用することが可能です。
2. 【新NISA】月3万・5万円の積立で「15年後」はいくら?
新NISAは、長期間の積立投資と相性の良い制度です。ここでは、金融庁「つみたてシミュレーター」を参考に、年3%で運用できたケースを試算してみます。
2.1 毎月3万円を15年間ひたすら積立→年利3%で運用できたら?

- 15年後の元本:540万円
- 15年後の運用収益:139万円
- 15年後の資産額:679万円
毎月一定額を積み立てながら長期間運用することで、元本に加えて運用益が積み上がる効果が期待できます。
ただし、これは一定条件によるシミュレーションであり、将来の成果を保証するものではありません。
2.2 毎月5万円を15年間ひたすら積立→年利3%で運用できたら?

- 15年後の元本:900万円
- 15年後の運用収益:231万円
- 15年後の資産額:1131万円
積立額が増えるほど、非課税で運用できるメリットも大きくなります。
本来であれば税金が差し引かれる運用益を、そのまま資産形成に回せる点は、新NISAの大きな特徴です。
一方で、利回りを期待するほど価格変動リスクも高まりやすくなります。制度の利点だけではなく、値動きへの備えも含めて考えることが大切です。
3. 【新NISA】「すべてを任せる制度」ではないという考え方
新NISAは便利な制度ですが、老後資金をすべて投資で賄うためのものではありません。
投資には値動きがあるため、生活費そのものを全面的に支える役割とは分けて考える必要があります。
3.1 老後資金は「複数の柱」で支えるのが基本
一般的な老後の家計は、公的年金を中心に、預貯金や退職金などを組み合わせながら成り立っています。
- 年金:毎月の生活費
- 預貯金:急な支出への備え
- 退職金:まとまった支出や老後初期資金
というように、それぞれ役割が異なります。
新NISAは、その不足分を補う手段のひとつとして位置づけるほうが現実的でしょう。
3.2 新NISAは「老後資金の一部」を担う存在
新NISAは、老後資金全体を担う制度ではなく、将来に向けて資産の一部を育てていくための仕組みです。
年金だけでは不安が残る部分を補ったり、長寿化への備えを厚くしたりと、「プラスアルファ」の役割として考えることで、過度な期待や不安を抱えにくくなります。
3.3 投資に不安がある人ほど、位置づけを明確に
「老後には絶対に投資が必要」と考えすぎると、相場の値動きに振り回されやすくなります。
新NISAはあくまで選択肢のひとつであり、「生活の土台は別に確保したうえで活用する」という整理をしておくと、心理的な負担も軽減しやすくなります。
4. 【新NISA】向いている人・慎重に考えたい人の違いとは
新NISAは使いやすくなった制度ですが、すべての人に同じように向いているわけではありません。大切なのは、「できるかどうか」よりも、今の生活状況に合っているかという視点です。
4.1 比較的、取り入れやすい人の特徴
次のような条件に当てはまる場合、新NISAは比較的活用しやすい制度といえます。
- 毎月の生活費とは別に余裕資金がある
- 急な出費に備える預貯金を確保できている
- 10年以上の長期視点で考えられる
- 短期的な値動きに過度に動揺しにくい
新NISAは、「今すぐ使う予定のないお金」を時間をかけて育てる使い方と相性が良い制度です。
4.2 慎重に考えたいケース
一方で、次のような状況では、無理に始める必要はありません。
- 毎月の家計に余裕が少ない
- 数年以内に大きな支出予定がある
- 元本割れへの不安が強い
- 生活防衛資金が十分ではない
まずは日々の生活基盤を安定させることが優先になります。
4.3 「今は使わない」も立派な判断
新NISAは、「利用しないと損をする制度」というわけではありません。
制度を理解したうえで、少額から始める、時期を見送る、様子を見るといった判断も、立派なリスク管理のひとつです。
5. 【新NISA】生活リズムや家計に合わせた活用方法を考える
新NISAの特徴は、各自の生活スタイルに合わせて柔軟に使える点にあります。大切なのは、無理をせず、長く続けられる方法を選ぶことです。
5.1 「定額積立」でリズムを作る(ベース)
つみたて投資枠を使い、毎月1万円〜2万円程度から積み立てる方法があります。
あらかじめ設定しておけば、日々の値動きを気にしすぎることなく、長期的な資産形成を進めやすくなります。
5.2 「余剰資金」で柔軟に上乗せ(プラスアルファ)
ボーナス月や支出が少なかった時期には、成長投資枠を利用して追加投資を検討する方法もあります。
毎月必ず増額する必要はなく、家計の状況に合わせて柔軟に調整できる点も、新NISAの特徴です。
6. 【新NISA】暴落時はどうする?下落局面で知っておきたい積立投資の考え方
新NISAで積立投資を始めようと考えたとき、多くの人が不安を感じやすいのが「相場が大きく下落したらどうなるのか」という点です。
実際、株式市場は長期的に見ると上昇と下落を繰り返しており、短期間で大きく値下がりする局面も珍しくありません。パニックになってせっかくためた積立を売却してしまう方もいるでしょう。
しかし、積立投資は、こうした値動きを前提に設計された運用方法でもあります。特に長期運用では、「下落局面をどう乗り越えるか」が重要なポイントになります。
ここでは、過去の代表的な暴落局面を振り返りながら、積立投資の特徴について整理していきます。
6.1 リーマンショック・コロナショックでは市場はどう動いたか
過去には、世界的な株価急落が何度も発生しています。代表的なのが、2008年の「リーマンショック」と、2020年の「コロナショック」です。
リーマンショックでは、世界的な金融不安が広がり、日本株や米国株は大幅に下落しました。米国の代表的な株価指数であるS&P500は、2007年高値から2009年にかけて50%近く下落しています。
また、2020年のコロナショックでは、新型コロナウイルス拡大による経済停滞への不安から、世界の株式市場が急落しました。S&P500はわずか1か月程度で30%超下落する場面もありました。
ただし、その後の市場は時間をかけて回復しています。特にコロナショックでは、急落後に大きく反発し、数年単位で見ると高値を更新する流れとなりました。
6.2 積立投資は「価格が下がる時期」にも買い続ける
積立投資の特徴は、価格が高い時も安い時も、一定額を継続して購入する点にあります。
たとえば毎月3万円を積み立てる場合、
- 価格が高い時は少ない口数を購入
- 価格が下がった時は多くの口数を購入
という形になります。
これは「ドルコスト平均法」と呼ばれる考え方で、購入価格を平準化しやすい点が特徴です。
相場が下落している時期は不安を感じやすいものですが、積立投資では、むしろ多くの口数を買える期間でもあります。
6.3 一括投資との違いは「タイミングを分散できること」
投資では、「いつ買うか」を見極めるのは非常に難しいとされています。一括投資の場合、高値のタイミングで大きな金額を投じると、その後の下落による影響を強く受ける可能性があります。
一方、積立投資では購入時期が分散されるため、「高値づかみ」のリスクを抑えやすくなります。
もちろん、積立投資でも元本割れの可能性はありますが、「一度に大きく投資する不安」を軽減しやすい点は特徴のひとつです。
6.4 「下がった時こそ続けられるか」が長期投資では重要
積立投資では、上昇局面よりも、むしろ下落局面で継続できるかどうかが重要になります。
実際には、価格が下がると不安から積立をやめてしまうケースも少なくありません。しかし、過去の相場を見ると、大きな下落のあとに市場が回復してきた局面も多く存在します。
そのため、長期投資では「短期的な値動きに振り回されすぎないこと」が大切になります。
新NISAは非課税期間が無期限となり、長期間の積立と相性の良い制度になりました。
だからこそ、値上がりだけでなく、下落する局面もあることを前提に、「無理なく続けられる金額」で取り組む視点が重要になるでしょう。
7. まとめにかえて:長期積立を続けるために意識したいポイント
NISAは、運用益に税金がかからないという大きなメリットがある制度です。ただし、投資である以上、価格変動リスクそのものがなくなるわけではありません。
そのため、まずは生活費や緊急時の備えを確保したうえで、余裕資金の範囲で活用していく姿勢が重要になります。
生活費の負担が増えやすい今の時代だからこそ、無理のない形で長く続けられる資産形成を考えていくことが、将来への備えにつながっていくでしょう。


参考資料
マネー編集部NISA班