物価上昇が続くなか、「老後の年金だけで生活できるのか」と不安を感じる人は少なくありません。2026年度は国民年金・厚生年金ともに増額改定が予定されており、6月支給分から新しい年金額が反映されます。
2026年度(令和8年度)の公的年金額は、国民年金(基礎年金)が前年度比1.9%、厚生年金(報酬比例部分)が2.0%引き上げとなり、4年連続のプラス改定となりました。
年金は毎年6月に4・5月分の2カ月分がまとめて支給されるため、増額後の金額が実際に振り込まれるのは6月からになります。本記事では、改定後の平均月額を整理するとともに、受取額をさらに増やすための繰下げ受給と就労継続のポイントを解説します。
1. 2026年度の年金額はどう変わる?国民年金・厚生年金の増額改定を確認
2026年度の公的年金は、物価変動率3.2%に対し、名目手取り賃金変動率2.1%を基準に改定されました。さらにマクロ経済スライドによる調整を受けた結果、国民年金は1.9%、厚生年金は2.0%の引き上げとなりました。
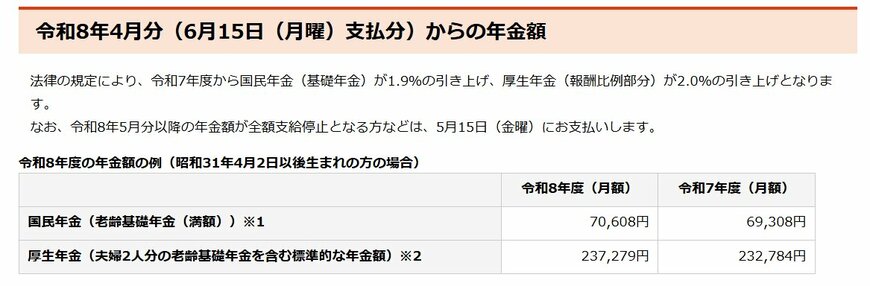
老齢基礎年金(国民年金)の満額は、月額7万608円(昭和31年4月2日以降生まれ、40年間保険料を納付した場合)です。昭和31年4月1日以前生まれの方は月額7万408円となります。
2. 年金の平均受給額は「参考程度」に
老齢厚生年金は加入期間や標準報酬月額によって個人差が大きく、厚生労働省「令和6年度厚生年金保険・国民年金事業の概況」によると、全受給権者の平均月額は男性で約16万9967円、女性で約11万1413円です(国民年金の金額を含む)。
ただし、厚生労働省が示すモデル年金は、夫が会社員、妻が専業主婦という世帯を前提にした金額であり、共働き世帯や単身世帯の実際の受給額とは異なります。
厚生労働省が公表するモデル年金も、「夫が平均標準報酬45.5万円で40年間就業し、妻がその期間ずっと専業主婦」という前提で、夫婦2人分の老齢基礎年金と夫の老齢厚生年金を合わせて月額23万7279円と試算されています。
一方、昨今は共働き世帯が主流です。夫婦それぞれが厚生年金に加入してきた世帯では、上記モデルとは受給額の構成が大きく異なります。そのため、現役世代の方にとって、これらの平均額やモデル年金額はあくまで「参考値」と捉えるのが適切です。
3. 年金繰下げのメリット・長く働くことの意義
65歳から受け取るのが原則の公的年金ですが、最大75歳まで繰下げることで受取額を増やせます。繰下げ1カ月ごとに0.7%ずつ増額され、70歳まで繰下げると42%増、75歳まで繰下げると84%増になります。
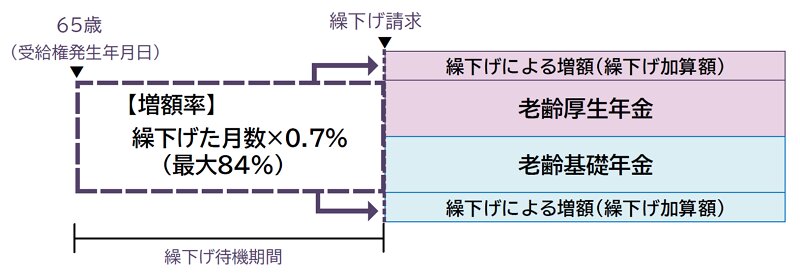
繰下げが効果的なのは、長生きリスクに備えたいと考えており、繰下げ期間中の生活費を別の収入(給与・貯蓄・配偶者の収入など)で賄える方です。65歳受給開始と比べて70歳時点での総受取額が逆転する「損益分岐点」はおおむね81〜82歳で、それより長生きするほど繰下げの効果が大きくなります。
4. 長く働くことは老後対策になる?就労継続が年金・家計に与える影響
就労を継続することも、老後の年金収入を増やすうえで有効な手段です。60歳以降も厚生年金に加入しながら働くことで、将来の年金額が増えます。また、働いている間は年金を繰下げ、将来の受取額を底上げすることもできます。
注目すべきは、2025年の年金制度改正により在職老齢年金の支給停止調整額が2026年4月から大幅に引き上げられた点です。2025年度の月額51万円から2026年度は月額65万円に引き上げられ、給与と年金を合わせて受け取りやすい環境が改善しました。

老齢厚生年金の支給停止を気にせず働き続けられる収入レンジが広がったことは、シニアの就労継続を後押しする制度変更といえます。なお、調整対象となるのは老齢厚生年金であり、老齢基礎年金や給与そのものが減額されるわけではありません。「働き損」になってしまう点を懸念していた方にとって、メリットを感じられるでしょう。
5. まとめ|平均額だけでなく「自分の年金見込み額」を把握することが重要
2026年度は年金額の増額改定が予定されているものの、実際の受給額には現役時代の働き方や加入期間などによって大きな差があります。そのため、「平均年金月額」だけを見るのではなく、自分自身が将来どのくらい受け取れるのかを把握することが大切です。
また、老後の収入を増やす方法としては、繰下げ受給や就労継続なども選択肢となります。特に長寿化が進む現在では、「できる範囲で長く働く」という考え方が、老後資金の不安軽減につながるケースもあります。
6月は年金額改定通知書などが届く時期でもあります。将来の生活設計を考えるきっかけとして、自身の年金見込み額や働き方、家計状況を改めて確認してみてはいかがでしょうか。
参考資料
柴田 充輝