


東宝の2026年2月期決算では、大ヒット作に恵まれて過去最高益を叩き出しました。
しかし株式市場の反応は冷ややかで、株価は市場平均(TOPIX)に対して弱い動きを見せています。
過去最高の利益を出したにもかかわらず、なぜ市場は東宝株を売り急いでいるのでしょうか。
そこには、会社が発表した次期の「大幅減益予想」と、プロの投資家たちが描いていた「高すぎる期待」とのギャップが隠されていました。
この理由について、元機関投資家の泉田良輔氏がYouTubeチャンネル「イズミダイズム」にて東宝の最新決算を読み解き、株価の動きと会社からのメッセージを解説します。
この記事のポイント
- 過去最高益を達成するも、次期の大幅な減収減益予想が株価の重しに
- アナリスト予想(コンセンサス)と会社予想に約94億円の乖離があり、失望売りを招いた
- 投資期間(ホライズン)の違いによって、株価下落の捉え方は大きく変わる
- 約2,700億円の現金同等物を持つ「超ネットキャッシュ企業」ゆえのROE低下リスク
- 映画のボラティリティを克服するため、IP・アニメ事業へのシフトが急務となっている
1. 過去最高益なのに株価は下落?東宝に何が起きているのか
「ゴジラ」や「名探偵コナン」など、日本を代表する映画作品を世に送り出し続ける東宝。過去最高益をたたき出したのに、なぜか株価は下落しました。東宝に何が起きているのでしょうか。
東宝の株価推移1/5

出所:TradingView(東宝 9602 日足チャート / TOPIX比較)
泉田氏は、東宝の株価推移とTOPIX(東証株価指数)の比較チャートに着目します。それまでTOPIXに連動するように上昇していた東宝の株価ですが、直近の足元ではTOPIXが上昇を続ける一方で、東宝は大きく下落する弱い展開となっています。
この株価下落の背景を知るために、まずは直近の業績を確認してみましょう。
東宝が発表した2026年2月期の通期決算は、営業収入(売上高)が3,606億円(前年比+15.2%)、親会社株主に帰属する当期純利益が約517億円(前年比+19.4%)と、過去最高益を記録する素晴らしい内容でした。
これほどの好業績を牽引したのは、やはり主力である映画事業です。国内興行収入を見ると、「鬼滅の刃」無限城編 第一章と「国宝」の二作品だけで合計600億円超を稼ぎ出し、さらに「名探偵コナン」の最新作も147.4億円の大ヒットとなりました。
東宝 業績推移と次期予想2/5

出所:出所:東宝株式会社「2026年2月期 決算短信」を基にイズミダイズム作成
しかし、問題は「次期の予想」にありました。
同時に発表された2027年2月期の会社予想は、営業収入が3,450億円(前年比-4.3%)、営業利益が620億円(前年比-8.7%)、そして当期純利益が410億円(前年比-20.8%)と、一転して大幅な減収減益を見込む内容だったのです。
帝国劇場の建て替えに伴う演劇事業の減収や、前年の映画ラインナップが「豊作すぎた」ことの反動が主な要因ですが、株式市場は過去の実績よりも「未来の数字」を重視します。この弱気な見通しが、株価の重しとなっているのです。
1.1 コンセンサスとの乖離が株価下落の圧力に
とはいえ、映画事業に当たり外れがあることは市場も承知のはずです。では、なぜここまで株価が下落しているのでしょうか。
泉田氏は、機関投資家や証券アナリストが形成する「市場の期待値(コンセンサス)」とのギャップに注目します。
次期経常利益:会社予想とコンセンサスの乖離3/5

出所:動画内の解説およびiFISデータを基にイズミダイズム作成
【元機関投資家が動画で解説】東宝、大ヒットで過去最高益を叩き出すも株価下落
証券アナリストたちの業績予想の平均値である「iFISコンセンサス」を見ると、決算発表直前の段階で、東宝の次期経常利益は約764億円と予想されていました。
しかし、会社が実際に発表した予想は670億円です。ここには約94億円ものネガティブなギャップが存在していました。
泉田氏はこの状況について、プロの投資家の心理を次のように代弁します。
「会社予想よりもコンセンサスを信じて株を持ってた機関投資家も多いと思うんで、そうすると『なんだこの数字かよ』って思って1回売る人っていうのが出てきちゃうね」
株価は常に、市場の期待を織り込んで形成されます。高い業績を期待して買われていた株が、その期待を裏切る数字を出せば、失望売りにつながるのは市場のメカニズムです。
「コンセンサスが会社予想に近づくまでは株価は下がります」
会社が業績予想を上方修正するか、あるいはアナリストたちが自らの予想を会社側の数字まで引き下げるか。両者の目線が一致するまでは、株価の調整局面が続く可能性が高いと泉田氏は指摘します。
2. 投資ホライズンで変わる判断:短期の失望か、長期の買い場か
ここでインタビュワーのウリちゃんから、「コンセンサスが高い時に買ってしまった人は、そのまま持ち続けるという選択肢もあるのか?」という疑問が投げかけられました。
これに対し泉田氏は、投資家それぞれの「投資ホライズン(投資期間)」によって判断は大きく異なると解説します。
四半期や1年といった短いスパンでリターンを求める投資家にとっては、今回の決算は間違いなく売り材料です。しかし、3年、5年という長期目線で企業価値を評価する投資家にとっては、見え方が変わってきます。
「ロングタームで東宝がいい会社で、しっかり利益を積み上げていくっていう風に信じるんであれば、絶好の買い場っていう見方もできる」
東宝は赤字に転落したわけではなく、あくまで「減益」の予想を出したに過ぎません。同社が注力しているIP(知的財産)やアニメ事業が将来的に大きな収益を生むと確信できるのであれば、一時的な株価下落はむしろ買い増しのチャンスと捉えることも理論上は可能です。
ただし、泉田氏は同時に「確固たるものがないと、なかなかこういう足場だと買い増していくっていうのはちょっと難しい」とも付け加えています。
明確な論拠と長期的な確信がなければ、下落トレンドの中でリスクを取ることは容易ではありません。株式投資においては、自らの投資期間とリスク許容度を冷静に見極める「自己責任」のスタンスが不可欠です。
3. 豊富な手元資金と株主還元策の行方
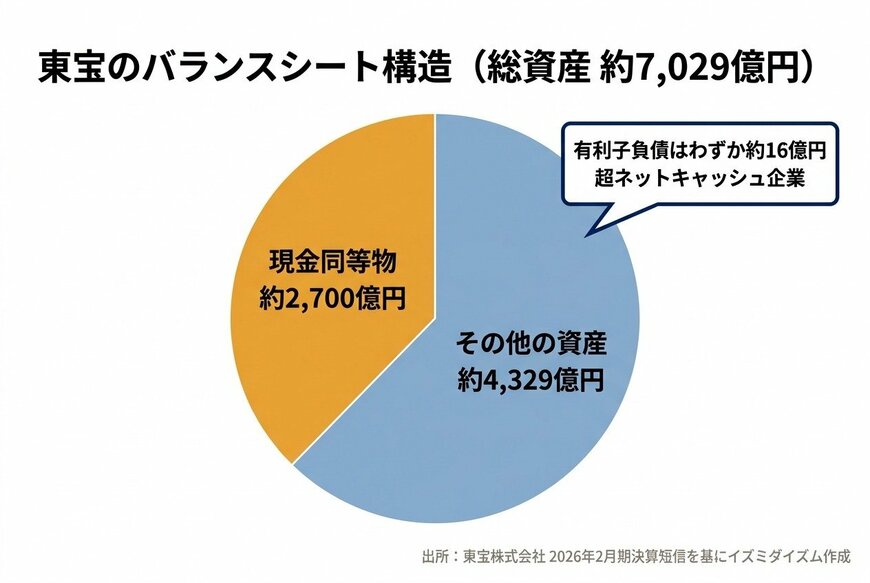
続いて泉田氏は、東宝の財務体質(バランスシート)に焦点を当てます。東宝の財務状況を一言で表すなら「圧倒的な金持ち企業」です。
東宝のバランスシート構造(総資産 約7,029億円)4/5
出所:東宝株式会社「2026年2月期 決算短信」を基にイズミダイズム作成
2026年2月期末の総資産約7,029億円のうち、現金及び預金が約509億円、有価証券が約614億円、投資有価証券が約1,642億円あり、すぐに現金化できる資産(現金同等物)が約2,700億円も積み上がっています。
一方で、銀行などからの借入金はごくわずかです。
「ざっくり言うと15、6億ぐらい借りている感じ。さっき現金同等物が2,700億なんで、いわゆる超ネットキャッシュの会社です」
ネットキャッシュとは、現金や有価証券などの手元資金が有利子負債(借入金)を大きく上回っている状態を指します。倒産リスクが極めて低い安全な会社であることは間違いありません。
しかし、株式市場では「現金を持ちすぎていること」がネガティブに評価されることがあります。それが「ROE(自己資本利益率)」の低下です。
「純資産がもう5,329億円なんでほぼほぼ純資産なんですよ。こうなってくるとROEってやっぱり低くなりがちで」
ROEは、株主から集めた自己資本(純資産)を使ってどれだけ効率よく利益を稼いだかを示す指標です。分母である純資産が大きすぎると、利益が同じでもROEは下がってしまいます。
この課題に対し、会社側も無策ではありません。東宝は、個人投資家が買いやすくなる「1対5の株式分割(2026年3月1日効力発生)」や、減益予想にもかかわらず1株当たり配当金を22円に据え置くこと(これにより配当性向は33.4%から45.0%へ上昇)、さらに上限130億円の自社株買いを発表しています。
「やっぱり自社株買いも必要だろうし、配当して内部留保って言ったりもするんだけど、キャッシュを出すみたいなことをしてROE上げていかないとちょっと説明しにくいよね」
機関投資家からの厳しい視線にさらされる中、東宝が今後どのように資本効率を改善し、株主への還元を強化していくのかが、株価回復の重要な鍵となります。
【元機関投資家が動画で解説】東宝、大ヒットで過去最高益を叩き出すも株価下落
4. まとめ:業績の波を乗り越えるIPアニメへの期待
今回の決算から見えてきたのは、映画興行というビジネスモデルが抱える宿命です。どんなに優れた映画会社でも、毎年大ヒット作を連発することは難しく、業績にはどうしてもボラティリティ(変動)が生じます。
だからこそ東宝は今、自社で権利を持つキャラクターや作品を多角的に展開する「IP・アニメ事業」を中長期的な成長ドライバーに据えようとしています。
「毎年当たった外れたをしなくて済むじゃない。なのでここに事業の中心を持っていこうとしていると思います」
サンリオやバンダイナムコのように、一つのIPが何十年にもわたって安定的な収益を生み出すビジネスモデルを構築できるか。短期的にはコンセンサス未達による株価の調整圧力がかかっていますが、長期的にはこのIPビジネスの成否が東宝の企業価値を左右することになりそうです。
投資判断を下す際は、市場の短期的な反応に振り回されることなく、企業の事業構造の変化と財務体質を冷静に分析し、ご自身の投資スタイルに合ったリスク管理を行うことが大切です。
【元機関投資家が動画で解説】東宝、大ヒットで過去最高益を叩き出すも株価下落
東宝の決算分析やIP事業の今後の展望について、さらに詳しい解説を知りたい方は、ぜひ「イズミダイズム」の動画本編をご覧ください。
5. イズミダイズムとは
イズミダイズムは、元機関投資家である泉田良輔の個人YouTubeチャンネルです。プロの視点で金融や経済に関する様々なニュースの解説や、資産形成に役立つトピックをお届けします。
新NISAの開始やインフレを背景に、個人の資産運用への関心が高まる中、機関投資家と個人投資家の「視点の違い」や、経済ニュースの裏側にある「構造」をロジカルに解説します。
教科書的な知識だけでなく、プロの実体験に基づいた分析を通じて、ビジネスパーソンや個人投資家に役立てていただけるコンテンツをお届けしています。



参考資料
※リンクは記事作成時点のものです。



