
来月6月は年金支給日が15日にあります。日本の公的年金を構成するのは、ベースとなる「国民年金(基礎年金)」と、上乗せ部分の「厚生年金」です。そのため「年金制度は2階建て構造」などと表現されることがあります。

今回は、厚生労働省の「令和6年度 厚生年金保険・国民年金事業の概況」の調査結果をもとに、いまのシニア世代が実際にもらっている年金の平均額について解説します。6月に届く年金通知書の見方や天引きされるお金についても紹介するので、ぜひ将来の参考にしてみてください。
1. 6月4日(木)から順次送付《年金額改定通知書》6月から「年金額をいくら増える?」
公的年金の年金額は、賃金や物価の動きを反映して年度ごとに見直されます。2026年度は、前年度から国民年金(基礎年金)が 1.9%、厚生年金(報酬比例部分)が2.0%の引上げとなります。
この改定率は、すでに6月に支給される「4月・5月分の年金」から適用されます。すでに年金を受給している人には、6月の支給タイミングに合わせて日本年金機構から新しい年金額が記載された通知書類が届きます。
1.1 2026年度「国民年金の満額&厚生年金モデル夫婦世帯の年金額」

2026年度の国民年金と厚生年金の年金額例
- 国民年金(老齢基礎年金(満額):1人分)(※1):7万608円
厚生年金:(夫婦2人分)(※2):23万7279円
※1 昭和31年4月1日以前生まれの方の老齢基礎年金の満額は月額7万408円(対前年度比+1300円)
※2 厚生年金は「男性の平均的な収入(平均標準報酬(賞与含む月額換算)45万5000円)」で40年間就業した場合に受け取り始める年金(老齢厚生年金と2人分の老齢基礎年金(満額))の給付水準
1.2 6月に届く「年金額改定通知書・年金振込通知書」
すでに年金を受給している人に、毎年6月に日本年金機構から届くのが「年金額改定通知書」「年金振込通知書」です。
年金額改定通知書:今年度(4月分以降)の年金額がいくらになったかが分かります。
年金振込通知書:年金から天引き(特別徴収)される税金や社会保険料の内訳と、実際に振り込まれる手取り額(振込額)が記載されています。
1.3 年金からの天引き内容が分かる「年金振込通知書」
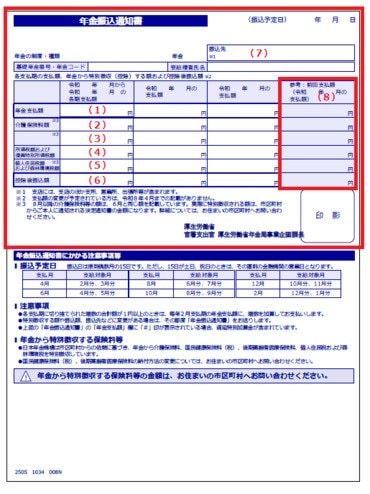
老齢年金から天引きされる税や社会保険料
- 介護保険料
- 公的医療保険(国民健康保険・後期高齢者医療制度)の保険料
- 個人住民税および森林環境税
- 所得税および復興特別所得税
このように、年金からも、現役時代と同様に介護保険料、医療保険料、住民税、所得税など特別徴収(天引き)されるお金があります(※)。
「ねんきん定期便」や「ねんきんネット」で確認できるのはあくまで「額面の見込み額」であり、手取り額はそれより少ない点に注意が必要です。
※ただし、年金の受給額が年額18万円未満の場合など、年金からの天引きとならないケースもあります。
2. 60~69歳の受給世代「厚生年金と国民年金」平均受給額をみる【一覧表】
ここからはいまのシニア世代が実際どの程度の老齢年金を受け取れているかを見ていきましょう。
厚生年金と国民年金の「各年齢(1歳刻み)」の平均年金月額を、年齢層の一覧表形式で確認します。
なお、記事内で紹介する厚生年金の月額には、国民年金の月額部分が含まれています。
2.1 【厚生年金一覧表】60歳代の平均月額《1歳刻みで見る》
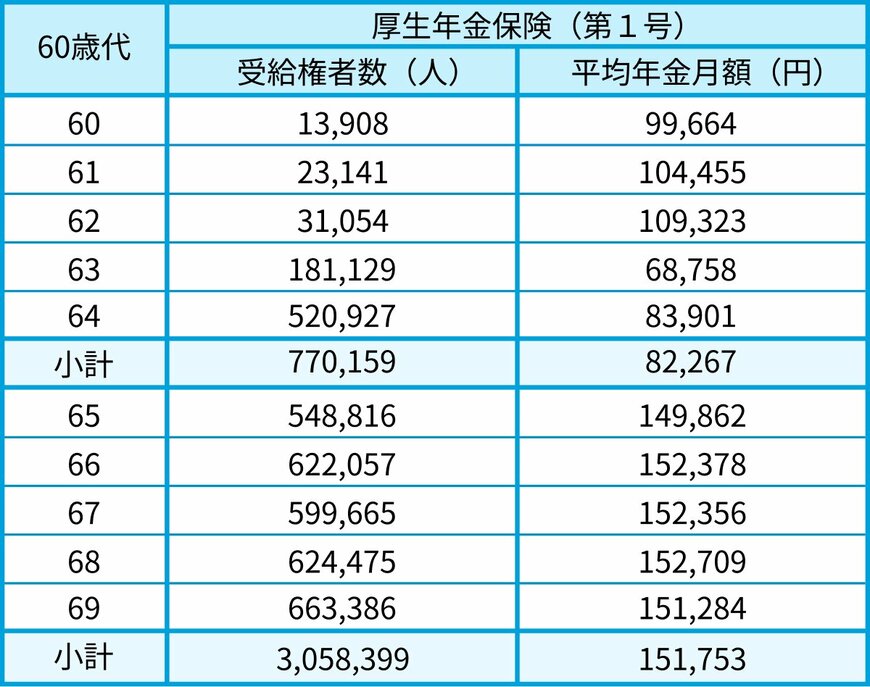
- 60歳:9万9664円
- 61歳:10万4455円
- 62歳:10万9323円
- 63歳:6万8758円
- 64歳:8万3901円
- 65歳:14万9862円
- 66歳:15万2378円
- 67歳:15万2356円
- 68歳:15万2709円
- 69歳:15万1284円
2.2 【国民年金一覧表】60歳代の平均月額《1歳刻みで見る》

- 60歳:4万5186円
- 61歳:4万6371円
- 62歳:4万7784円
- 63歳:4万7258円
- 64歳:4万7896円
- 65歳:6万1240円
- 66歳:6万1369円
- 67歳:6万1345円
- 68歳:6万1293円
- 69歳:6万978円
65歳~69歳の平均年金月額は、厚生年金14~15万円台、国民年金6万円台です。
64歳までは、繰上げ受給(※1)を選んだ人や、特別支給の老齢厚生年金(※2)の報酬比例部分のみを受給している人の年金額です。そのため、厚生年金・国民年金ともに平均年金月額は65歳以降よりも少なめです。
※1 繰上げ受給:老齢年金を60歳~64歳までで前倒しして受け取ること。繰上げた月数に応じて年金が減額(0.4%/月)され、一度決まった減額率は生涯変わりません。
※2 特別支給の老齢厚生年金:昭和60年の法改正により厚生年金の受給開始年齢が60歳から65歳に引き上げられた際、受給開始年齢を段階的に引き上げるために設けられた制度。年齢など一定条件を満たす場合に受け取ることができます。
3. 70~79歳の受給世代「厚生年金と国民年金」平均受給額をみる【一覧表】
続いて、70歳代の各年齢の年金月額を見ていきます。
3.1 【厚生年金一覧表】70歳代の平均月額《1歳刻みで見る》
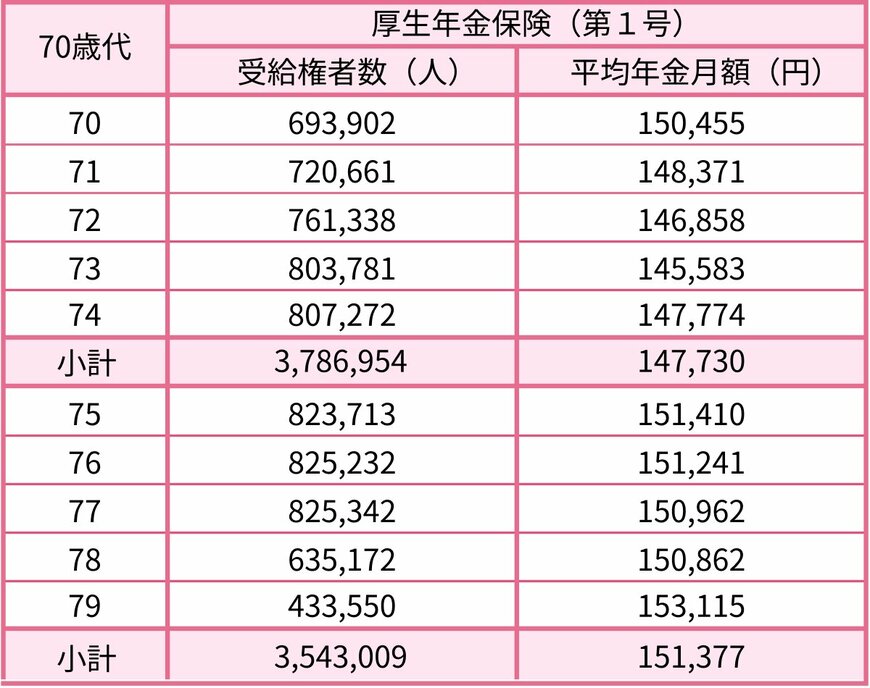
- 70歳:15万455円
- 71歳:14万8371円
- 72歳:14万6858円
- 73歳:14万5583円
- 74歳:14万7774円
- 75歳:15万1410円
- 76歳:15万1241円
- 77歳:15万962円
- 78歳:15万862円
- 79歳:15万3115円
3.2 【国民年金一覧表】70歳代の平均月額《1歳刻みで見る》
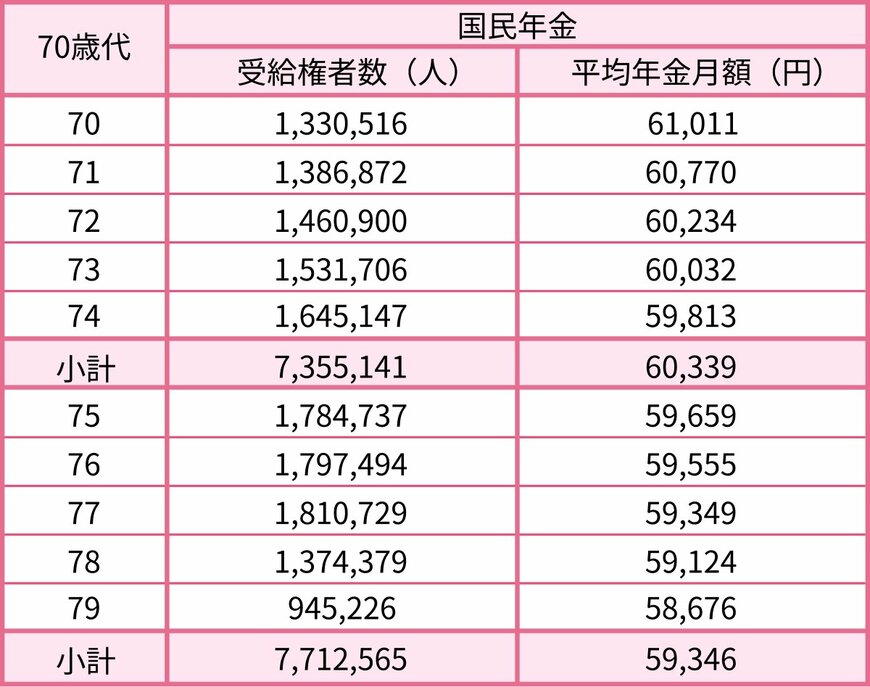
- 70歳:6万1011円
- 71歳:6万770円
- 72歳:6万234円
- 73歳:6万32円
- 74歳:5万9813円
- 75歳:5万9659円
- 76歳:5万9555円
- 77歳:5万9349円
- 78歳:5万9124円
- 79歳:5万8676円
70歳代の平均年金月額は、厚生年金で14~15万円台、国民年金で5~6万円台でした。
4. 80~89歳の受給世代「厚生年金と国民年金」平均受給額をみる【一覧表】
次に、80歳代の各年齢の年金月額を見ていきましょう。
4.1 【厚生年金一覧表】80歳代の平均月額《1歳刻みで見る》

- 80歳:15万3729円
- 81歳:15万5460円
- 82歳:15万7744円
- 83歳:15万9994円
- 84歳:16万2555円
- 85歳:16万3947円
- 86歳:16万5577円
- 87歳:16万5557円
- 88歳:16万6200円
- 89歳:16万6767円
4.2 【国民年金一覧表】80歳代の平均月額《1歳刻みで見る》
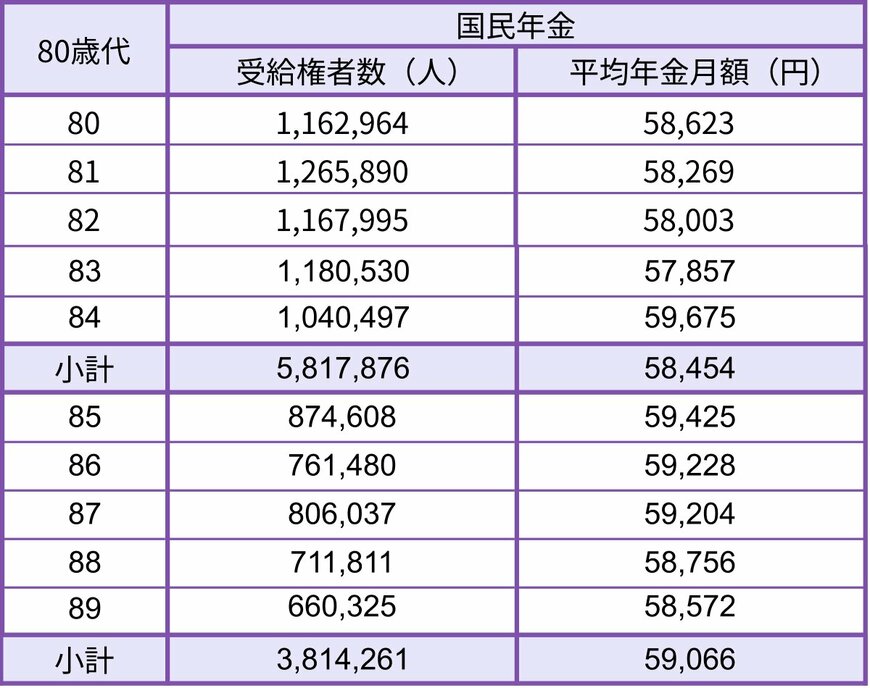
- 80歳:5万8623円
- 81歳:5万8269円
- 82歳:5万8003円
- 83歳:5万7857円
- 84歳:5万9675円
- 85歳:5万9425円
- 86歳:5万9228円
- 87歳:5万9204円
- 88歳:5万8756円
- 89歳:5万8572円
80歳代の平均受給額は、厚生年金が15万円~16万円台、国民年金が5万7000円~9000円台です。
ただし、ご紹介したデータはあくまでも「各年齢の平均」です。実際の年金額は、現役時代の働き方や年金保険料の納付状況により、一人ひとり異なります。
5. まとめにかえて
本記事では、公的年金の仕組みや年代別の平均年金受給額について解説していきました。昨今の物価上昇の影響から、受け取れる年金額も増額となっております。
しかし、物価上昇率に追いついていない増額のため、実質的には目減りしているといえます。今後も物価上昇していくことを鑑みると、年金だけでは安心と考えるのは難しいでしょう。
年金だけに頼らず、自助努力をしていくことが必要な時代です。資産運用や保険で将来に向けて備えておくことで、老後への安心に繋がるでしょう。早めのうちから対策をしていきましょう。


参考資料
- 日本年金機構「公的年金制度の種類と加入する制度」
- 日本年金機構「厚生年金保険の保険料」
- 日本年金機構「令和8年4月分からの年金額等について」
- 厚生労働省年金局「令和6年度 厚生年金保険・国民年金事業の概況」
- 厚生労働省「年金制度改正法が成立しました」
- 厚生労働省「社会保険の加入対象の拡大について」
- 日本年金機構「在職老齢年金の計算方法」
- 厚生労働省「年金制度改正法が成立しました」
- 厚生労働省「社会保険の加入対象の拡大について」
- 日本年金機構「在職老齢年金の計算方法」
菅原 美優