
会社員は年末調整があるから確定申告は要らない。そう聞いていても、条件によっては自分で申告することになります。
国税庁「No.1900 給与所得者で確定申告が必要な人」によると、給与の年間収入金額が2000万円を超える人は確定申告が必要です。また、給与を1か所から受けている場合でも、給与所得と退職所得を除く各種の所得金額の合計額が20万円を超える人は申告が必要とされています。
この記事では、申告が必要になる7つの条件と、2か所以上から給与を受ける人だけに置かれた例外を確認します。記事後半では、年収と手取りの差がどこで生まれるのかを見ていきます。
1. 【確定申告が必要な人】2000万円、20万円、150万円
一つの基準で決まるわけではありません。まず、給与そのものの額で決まる線から確かめます。
なお国税庁は、これから挙げる条件について「確定申告をすれば税金が還付される人は除きます」と断っています。当てはまっても、還付になる人は申告義務の対象から外れます。
給与所得者でも確定申告が必要になる条件。数字で決まるもののほかに4項目ある1/1
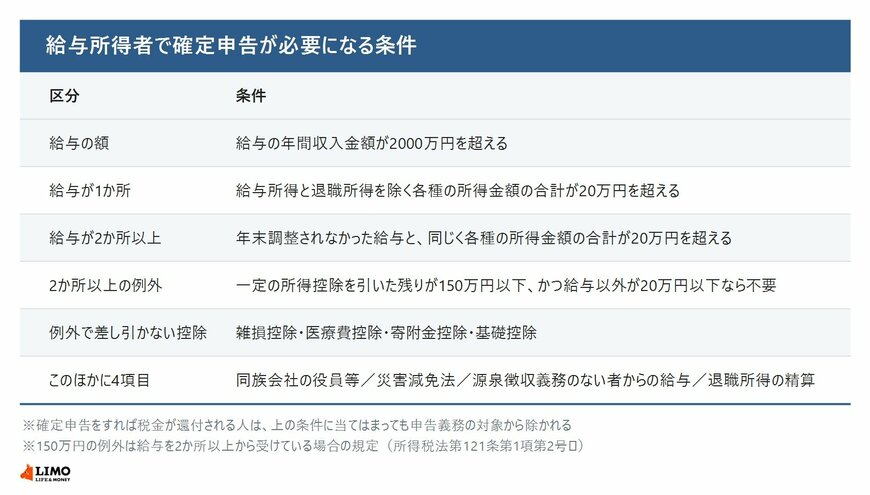
出所:国税庁「No.1900 給与所得者で確定申告が必要な人」・e-Gov法令検索「所得税法」をもとにLIMO編集部作成
1.1 給与の年間収入が2000万円を超える人
国税庁「No.1900 給与所得者で確定申告が必要な人」によると、給与の年間収入金額が2000万円を超える人は確定申告が必要です。
この場合は年末調整の対象から外れます。勤務先で精算されないため、自分で申告して税額を確定させることになります。給与以外の収入があるかどうかにかかわらず、この線に当たれば申告が必要です。
1.2 給与を1か所から受けている場合は20万円が線になる
給与を1か所から受けており、その給与の全部が源泉徴収の対象となる場合で、給与所得と退職所得を除く各種の所得金額の合計額が20万円を超える人は申告が必要とされています。
副業の収入や不動産の所得、原稿料などがここに当たります。給与の額がいくらであっても、この20万円を超えれば対象になります。
1.3 20万円の合計に入らない所得が決められている
ただし、何でも足すわけではありません。国税庁は、この合計額に含まれない所得を6つ挙げています。
- 上場株式等の配当等や非上場株式の少額配当等で確定申告をしないことを選択したもの
- 特定口座の源泉徴収選択口座内の上場株式等の譲渡による所得で、確定申告をしないことを選択したもの
- 特定公社債の利子で確定申告をしないことを選択したもの
- 源泉分離課税とされる預貯金や一般公社債等の利子等
- 源泉分離課税とされる抵当証券などの金融類似商品の収益
- 源泉分離課税とされる一時払養老保険の差益(保険期間等が5年以下のもの、および保険期間等が5年超で5年以内に解約されたもの)
源泉徴収ありの特定口座で株式の売却益が20万円を超えても、申告不要を選んでいればこの合計には入りません。証券口座の利益だけを理由に申告が必要だと考える必要はない、ということです。
1.4 給与を2か所以上から受けている場合は数え方が変わる
掛け持ちで働いている場合は、足す対象が違います。給与を2か所以上から受けている場合は、年末調整されなかった給与の収入金額と、給与所得と退職所得を除く各種の所得金額との合計額が20万円を超える人が対象です。
年末調整を受けていない側の給与そのものが、合計に入ってくるという点が違いです。どの勤務先で年末調整を受けたかによって、判定に使う金額が変わります。
1.5 2か所以上の場合には150万円という例外が置かれている
ここに、見落とされやすい例外があります。
給与の収入金額の合計額から、雑損控除、医療費控除、寄附金控除、基礎控除以外の各所得控除の合計額を差し引いた残りの金額が150万円以下で、かつ給与所得と退職所得を除く各種の所得金額の合計額が20万円以下の場合は、申告は必要ありません。
この例外は、給与を2か所以上から受けている場合の規定です。国税庁も2か所以上の項目の注記として置いており、所得税法でも第121条第1項第2号ロに定められています。同項第1号が1か所から給与を受ける場合の規定なので、1か所の人にこの150万円の線はありません。
1.6 例外の判定から外れる控除が決められている
差し引くのは、雑損控除、医療費控除、寄附金控除、基礎控除以外の各所得控除の合計額とされています。
つまりこの4つは差し引かずに計算します。医療費控除を使っているから150万円を下回るはず、という考え方は通りません。どの控除を引くかまで指定されているのは、この例外の特徴です。
2. 金額以外の条件で申告が必要になる人もいる
ここまでは金額で決まる線でした。国税庁が挙げている条件は全部で7つあり、残りの4つは金額とは別の切り口です。
2.1 金額以外で挙げられているのは4項目
国税庁が挙げているのは次の4つです。
- 同族会社の役員などで、その同族会社から貸付金の利子や資産の賃貸料などを受け取っている人
- 災害減免法により源泉徴収の猶予などを受けている人
- 源泉徴収義務のない者から給与等の支払を受けている人
- 退職所得について正規の方法で税額を計算した場合に、その税額が源泉徴収された金額よりも多くなる人
3つ目は、常時2人以下の家事使用人だけに給与を支払う人など、源泉徴収の義務がない支払者から給与を受けているケースです。額の大小にかかわらず対象になります。
1つ目も、勤務先に自分の不動産を貸している場合などが当たります。所得税法第121条第1項のただし書きにも、不動産その他の資産を給与の支払者の事業の用に供して対価を受ける場合が除外として置かれています。
2.2 判定に使う3つの要素を分けて考える
金額で決まる部分については、給与の額、給与の支払先の数、給与以外の所得の額という3つの要素が効いてきます。
どれか一つだけを見て判断すると、必要な申告を落とすことになります。給与が2000万円以下でも、副業の所得が20万円を超えていれば対象です。
2.3 源泉徴収票の数字を手元に置いて計算する
判定に使うのは、給与の年間収入金額と所得控除の合計額です。いずれも源泉徴収票に記載されています。
給与以外の所得については、自分で1年分を集計することになります。収入から必要経費を引いた金額が所得なので、売上そのものではありません。
2.4 申告が必要かどうかは、年が明けてからでは遅いこともある
確定申告が必要かどうかは、その年の収入が確定して初めて分かります。ただし必要経費の記録や支払調書は、年の途中から残しておかないと後から揃えるのが難しくなります。
自分が申告の対象になりそうかは、年内のうちに一度見積もっておくと慌てずに済みます。
3. 7つの条件のうち、自分に当たるものがあるか
給与所得者で確定申告が必要になるのは、給与の年間収入金額が2000万円を超える場合、給与を1か所から受けていて給与所得と退職所得を除く各種の所得金額の合計額が20万円を超える場合、給与を2か所以上から受けていて年末調整されなかった給与と各種所得の合計額が20万円を超える場合です。
このほかに、同族会社の役員などで貸付金の利子や資産の賃貸料を受け取っている人、災害減免法により源泉徴収の猶予などを受けている人、源泉徴収義務のない者から給与を受けている人、退職所得を正規の方法で計算すると源泉徴収額より多くなる人の4項目があります。
給与を2か所以上から受けている場合は、給与の収入金額の合計額から雑損控除、医療費控除、寄附金控除、基礎控除以外の各所得控除の合計額を差し引いた残りが150万円以下で、かつ各種所得が20万円以下なら申告は必要ありません。1か所から受けている人に、この線はありません。
いずれも、確定申告をすれば税金が還付される人は除かれます。自分が対象になるかは、源泉徴収票の給与の年間収入金額と所得控除の合計額を手元に置き、給与以外の所得を1年分集計するところから確かめてください。判断に迷うときは、税務署または税理士にご相談ください。
なお、申告の判定に使う給与の年間収入金額は、口座に振り込まれる金額とは違います。次のページからは年収と手取りの差がどこで生まれるのかに関する詳しい解説を見ていきます。なお、下記の記事より一部を引用・参照しています。