【住宅ローン】金利上昇でどう変わる?日銀「政策金利0.75%」変動金利から固定金利へ借り換えるメリット・デメリット
人気の金利タイプ「変動金利」だが、返済負担増への不安が高まる
mapo/istockphoto.com


2025年12月、日本銀行は政策金利を0.75%に引き上げることを決定しました。長らく続いた超低金利時代から大きく舵が切られ、住宅ローンを借りている人の間で今後の返済負担への関心が高まっています。
ここでは、金利上昇が住宅ローンに与える影響や、変動型から固定型への借り換えを検討する際に知っておきたいポイントについて元銀行員の筆者が解説します。
1. 【住宅ローン】金利上昇でどう変わる?日銀「政策金利0.75%」30年ぶりの水準に
2025年12月19日、日本銀行は金融政策決定会合で政策金利を0.25%引き上げ、0.75%とすることを決定しました。これは1995年以来、30年ぶりの高い水準となります。
直近の2026年1月・3月の会合では政策金利は0.75%に据え置かれていますが、日銀は経済・物価情勢が想定通りに推移すれば、引き続き金利を調整していく姿勢を示しており、市場では次回の追加利上げ時期への関心が高まっています。
今後さらに利上げが見込まれるなかで、多くの人に影響を与えるのが住宅ローンの金利についてです。
2. 【住宅ローン】人気の金利タイプ「変動金利」だが、返済負担増への不安が高まる
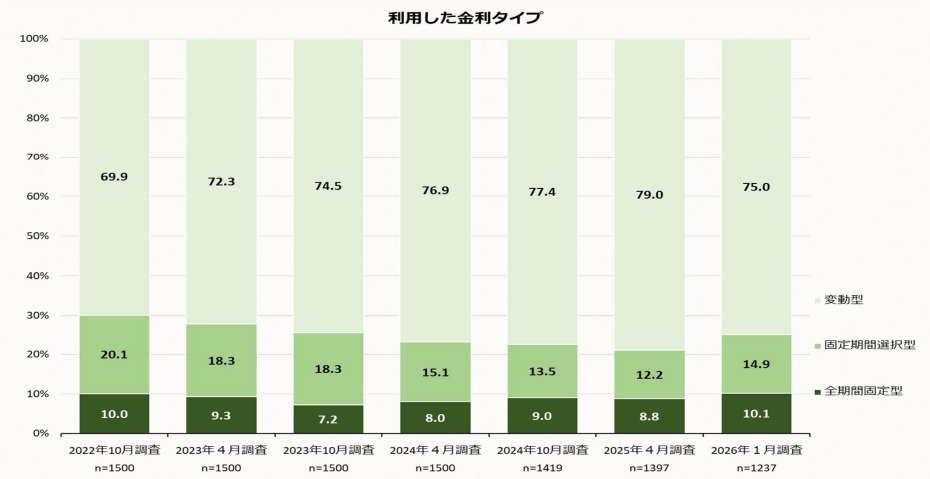
住宅金融支援機構の「住宅ローン利用者の実態調査(2026年1月調査)」によると、2025年4月から9月に住宅ローンを借り入れた人が利用した金利タイプは以下のとおりです。
- 変動型:75.0%
- 固定期間選択型:14.9%
- 全期間固定型:10.1%
金融政策の転換によって固定型を選ぶ人がやや増えているものの、依然として変動型を選ぶ人が大多数を占めています。
変動型は金利が低い時期に借り入れる際のメリットが大きく、多くの人が「利息負担を抑えられる」という判断で選んできた金利タイプです。リスクを想定して借り入れた方であっても、実際に利上げが続く局面を迎えると、今後の家計への影響に不安を感じるのは無理のないことです。
こうした状況を受けて、同調査では新たに住宅ローンを借り入れた人の73.7%が「今後1年間で金利は現状よりも上昇する」と見通しており、月々の返済額が増えるほど固定金利型への借り換えを検討する人が増加することが分かっています。
ただし、変動型から固定型へと借り換える際は、そのメリット・デメリットをきちんと知っておく必要があります。次の章でくわしく解説していきましょう。
3. 【住宅ローン】手数料だけで数十万?「固定金利」へ借り換えるメリット・デメリット
3.1 【メリット】金利の動きに左右されず、家計の見通しが立てやすい
固定金利に借り換える最大のメリットは、金利の変動に家計が左右されず、毎月の返済額が完済まで固定されることです。今後どれだけ金利が上昇しても返済額が変わらないため、家計の見通しが立てやすくなります。
「金利が上がったらどうしよう」という不安から解放されることで、精神的なゆとりが生まれるという面も大きいでしょう。子どもの教育費や老後資金など、将来に向けた資金計画を立てやすくなるのも固定金利ならではのメリットです。
3.2 【デメリット】借り換え費用と毎月の返済額増加に注意
一方でデメリットとして押さえておきたいのが、借り換えにかかる諸費用と毎月の返済額の増加です。
借り換え時には、事務手数料や登記費用、印紙代などの諸費用が発生します。金融機関や借入条件によって異なりますが、数十万円規模になるケースも珍しくありません。
また、現在の変動金利よりも固定金利のほうが一般的に高い水準にあるため、借り換え後は毎月の返済額が増加する可能性があります。月々の家計への影響を事前にシミュレーションしておくことが重要です。
4. 【住宅ローン】借り換えを検討する前に知っておきたいこと
金利は、経済の動向によって上昇と低下を繰り返すものです。足元の利上げニュースを見て焦って借り換えを行っても、その後金利が落ち着いた場合には固定に切り替えたメリットが薄れてしまうこともあります。
また、借り換えには相応のコストがかかるため、頻繁な借り換えは慎重に検討すべきでしょう。
借り換えを検討する際は、現在の残債や残りの返済期間、諸費用などを総合的に比較したうえで判断することが大切です。
5. 【住宅ローン】固定金利への借り換えは、メリット・デメリットをよく理解して判断しよう
2026年1月の調査結果からも分かる通り、多くの利用者が今後の金利上昇を確信し、対策を模索しています。しかし、周囲の不安に流されて結論を急ぐのは禁物です。
固定金利への借り換えは、いわば「金利上昇に対する保険料」を払って安心を買う行為です。まずは現在の残債や期間を確認し、「諸費用を払ってでも家計の安定を優先したいか」を家族で話し合ってみてください。
「あの時、慌てて変えなければよかった」「もっと早く動けばよかった」と後悔しないために、まずはシミュレーションから一歩を踏み出してみましょう。これからの豊かな暮らしを守るために、冷静な判断が求められています。
関連記事
住宅ローンの繰上返済で減る利息は金利で変わる。残高3000万円で100万円を返すと、金利1.25%なら約35万9000円、2.0%なら約63万2000円減る試算
11月2日に短期プライムレートが引き上げられ、住宅ローンの変動金利も12月から見直されます。金利が上がるほど、繰上返済で減らせる利息は大きくなります。残高3000万円・残り25年で100万円を期間短縮型で繰上返済すると、金利1.25%なら約35万9000円、2.0%なら約63万2000円の利息が減る試算です。毎月の返済額を下げる返済額軽減型との違いもあわせて解説します。
「日銀利上げで住宅ローンはどうなる?」2026年は2回引き上げ!変動金利の返済額がいきなり2倍にならない理由と「未払利息」の注意点
日本銀行は2026年10月30日に政策金利を1.25%程度で据え置きましたが、6月と9月に引き上げています。住宅金融支援機構の調査では、2025年4〜9月に借りた人の75.0%が変動型でした。変動金利は通常半年ごとに見直され、元利均等返済の返済額は通常5年ごと、増加は1.25倍までです。返済額が変わらなくても元金の減り方は変わります。すでに借りている人が確かめたい点を、FPの視点で整理します。
住宅ローンの完済は何歳?【フラット35】利用者の平均43.3歳から35年なら78歳、3000万円を11月の金利年3.810%で借りると65歳でも約1590万円が残る
金融経済教育推進機構の2025年の調査では、世帯主が公務・教育・電気水道業で働く二人以上世帯のうち、住宅ローンなどの借入金がある世帯は20.9%で、住宅ローン残高は平均1380万円、中央値1000万円でした。住宅金融支援機構の調査では【フラット35】利用者の平均年齢は43.3歳で、この年齢から35年で借りると完済の予定は78歳になります。
参考資料
椿 慧理