
- プライベートクレジット市場は機関投資家の資金で約250兆円規模に急成長したが、すでに資金流入は限界に達しつつある
- 次の資金源として個人の退職金口座が狙われる「投資の民主化」が進んでいるが、インデックスファンドとは質が全く異なる
- 資産価値をファンド自身が決める「マーク・トゥ・モデル(自己評価)」により、運用益を伴わない実質的な元本払戻しが生み出されている
- 貸出先を倒産させないための「ゾンビ企業延命」が横行し、リーマンショック時以上にチェック機能が働いていない
- 日本の投資信託にも組み込まれている可能性があり、目論見書でのキーワードチェックが必要である
約250兆円という巨大な規模に膨れ上がり、年利8〜12%という魅力的なリターンを叩き出している「プライベートクレジット」。
機関投資家がこぞって資金を投じ、近年では個人の退職金口座にまでその対象が広がる「投資の民主化」が進んでいます。
一見すると安定して高利回りを生み出しているように見える金融商品ですが、内在するリスクを見落としているとしたらどうでしょうか。
一体なぜ、プロの投資家たちが熱狂する市場に「合法ポンジ」とも呼ばれる構造的リスクが潜んでいるのでしょうか。
この理由について、元機関投資家の泉田良輔氏がYouTubeチャンネル「イズミダイズム」にてプライベートクレジットの事業構造とリスクを分析し、業績好調の裏にある本当の理由を解説します。
1. 急成長するプライベートクレジット市場の「今」をおさらい
本題に入る前に、まずはプライベートクレジット市場の現状を簡潔に振り返りましょう。
プライベートクレジットとは、銀行を介さずに投資ファンドなどが企業(主に中堅・中小企業)に直接資金を貸し付ける仕組みのことです。
2008年のリーマンショック以降、銀行への規制(バーゼルIIIなど)が強化され、リスクの高い中堅企業にお金を貸しづらくなりました。
その受け皿としてファンドが台頭し、市場規模は2008年の約45兆円(0.3兆ドル)から、2026年には約250兆円(1.7兆ドル)へと約5.7倍に急拡大すると予測されています。
このファンドの多くは、5〜10年間は資金を引き出せない「クローズドエンド型」という仕組みをとっています。
一見すると不便ですが、超低金利時代に年利8〜12%という高い利回りを求めた年金基金や保険会社などの機関投資家にとって、長期運用が前提であれば資金が拘束されることは大きな問題ではありませんでした。
しかし現在、機関投資家が社内規定で定めている「高リスク資産枠(全体の5〜15%程度)」は、すでにプライベートクレジットで満杯になりつつあります。
市場の拡大を支えてきた機関投資家のお腹がいっぱいになった今、次なる資金の出し手として白羽の矢が立っているのが、私たち一般個人の資金なのです。
2. 「投資の民主化」という建前と本音がある?
機関投資家の資金が限界に達する中、業界が新たな資金源として狙いを定めているのが、一般市民の退職金や年金です。
アメリカでは、401k(企業型確定拠出年金)やIRA(個人型確定拠出年金)といった個人の退職金口座でプライベートクレジットを買えるようにする動きが急ピッチで進んでいます。
インタビュワーが、プロしか買えなかった高利回り商品が一般層にも開放されるのは良いことではないかと尋ねると、泉田氏はある思惑を指摘します。
「今まで機関投資家、限られたお金を持った限られた人しかアクセスできなかったものを、より一般に公開することによって、さらに新しいお金を集めてくるというのが『投資の民主化』になります」
「投資の民主化」という言葉は、かつて機関投資家向けだったインデックスファンドが個人に普及した際にも使われました。しかし、泉田氏はインデックスファンドとプライベートクレジットでは「決定的な違い」があると警鐘を鳴らします。
「インデックスファンドが投資しているのは基本、上場企業なんでいろんな人の目があってインデックスに入る、入らないというのが決まっています。ただ、このプライベートクレジットってそもそもプライベートなんで、どういった人が見極めて貸し付けをしているのかというのもよく見えてこない」
上場企業の株式で構成されるインデックスファンドは、世界中の投資家による厳しい監視の目に晒されており、透明性が担保されています。
一方、プライベートクレジットの貸出先は未上場の中小企業であり、どのような基準で融資が行われているのか、その実態は外部から不透明な状態なのです。
【動画で解説】なぜ250兆円市場に急拡大?プライベートクレジットの仕組みを元機関投資家が解説
3. 資産評価の3レベルと「マーク・トゥ・モデル」の罠
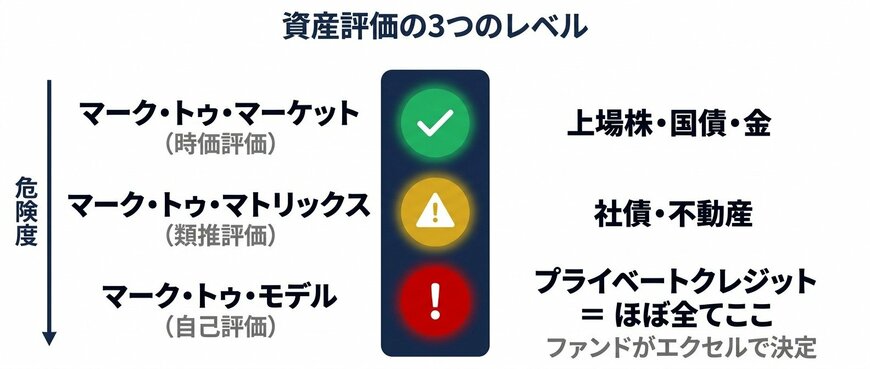
では、その密室の中で、ファンドの資産価値はどのように決められているのでしょうか。泉田氏は金融の世界における「資産評価の3レベル」を解説し、プライベートクレジットが抱える根本的な欠陥を指摘します。
1つ目は「マーク・トゥ・マーケット(時価評価)」です。上場株式や金のように、市場で日々明確な値段がつく最も透明性の高い評価方法です。
2つ目は「マーク・トゥ・マトリックス(類推評価)」で、不動産のように、近隣の類似物件の取引価格などを参考に「だいたいこれくらい」と見積もる方法です。
そして3つ目が、プライベートクレジットで用いられている「マーク・トゥ・モデル(自己評価)」です。泉田氏はこの仕組みの異常性を、初心者にもわかりやすくこう表現します。
「自分の持っているものを自分が値段決めるってことよ」
資産評価の3つのレベル1/4
出所:イズミダイズム作成
つまり、客観的な市場価格が存在しない未上場企業への貸付債権に対して、ファンド自身が「この債権にはこれだけの価値がある」と自己申告で値段をつけているのです。
世界的な投資家であるウォーレン・バフェット氏が、これを「マーク・トゥ・ミス(妄想の値付け)」と皮肉ったことからも、その危うさが窺えます。
泉田氏は、この状況を2008年のリーマンショックと比較して、現在の状況がいかに異常であるかを強調します。リーマンショックの原因となったサブプライムローンも危険な商品でしたが、当時はまだ格付け機関という第三者が審査を行っていました。
リーマン・ショックとの構造比較2/4
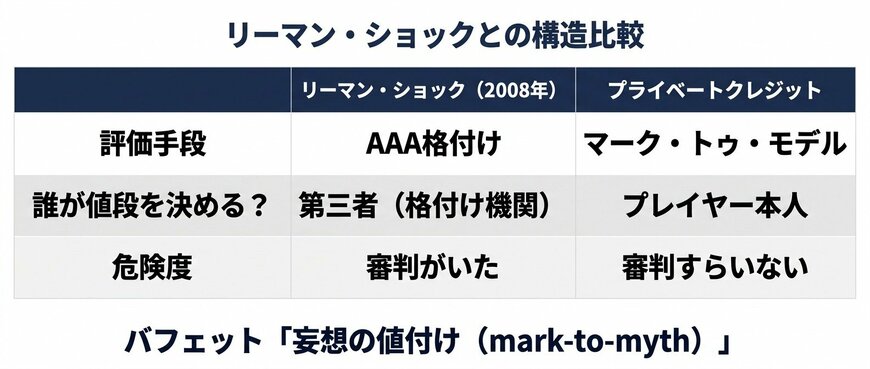
出所:イズミダイズム作成
4. 銀行も巻き込む「NAVローン」と合法ポンジの仕組み
評価が自己申告であるなら、貸出先の業績が悪化して返済が滞った場合、すぐに破綻してしまうのではないでしょうか。
この疑問に対し、泉田氏は「NAV(純資産価値)ローン」という仕組みが、破綻を先送りにして実態のないお金を回していると解説します。
NAVローンとは、ファンドが保有する資産(貸付債権)の価値を担保にして、銀行からお金を借りる仕組みです。
ここで問題となるのが、担保の価値を決めるのが前述の「マーク・トゥ・モデル(自己評価)」であるという点です。ファンドが「うちの資産はこれだけの価値がある」と計算した数字を基に、銀行が融資を行ってしまうのです。
ファンドは銀行から借りたお金を使って、投資家に配当を出します。運用益が出ていないのにお金だけが回っているこの状態を、泉田氏は「ポンジスキームに似た構造」と一部で揶揄されるほどのリスクも含んでいると指摘します。
さらに恐ろしいのが、「ゾンビ企業の延命」メカニズムです。ファンドにとって最も避けたいのは、貸出先の企業が倒産することです。
倒産すれば債権の価値がゼロになり、自己評価であるNAVが大きく下がって銀行からお金を借りられなくなってしまうからです。
【動画で解説】なぜ250兆円市場に急拡大?プライベートクレジットの仕組みを元機関投資家が解説
「業績がおかしくなった会社に対しては、できるだけ潰さないようにお金をさらにどんどん貸していくわけです。それはまた利子を生むかもしれないので、要は殺さないようにしてちゃんと利子をもらう。延命させることによってNAVを維持できるっていうインセンティブが働いてしまうんです」
NAVローン — 合法ポンジの構造3/4
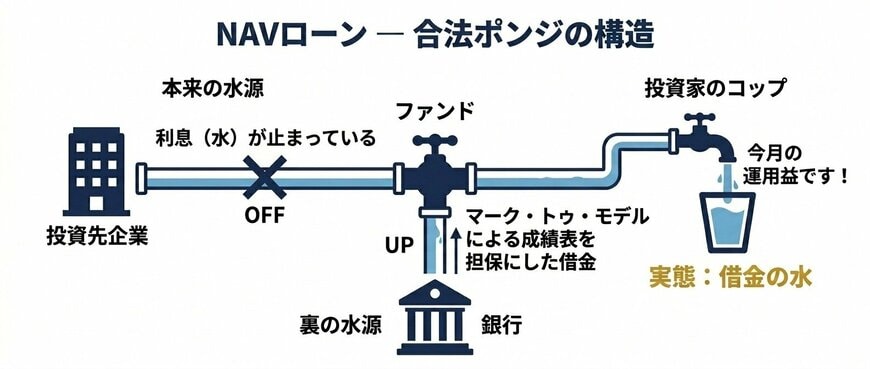
出所:イズミダイズム作成
本来であれば市場から退場すべき経営不振の企業に対し、ファンドが追加融資を行って利子だけを払わせる。その利子と銀行からの借入金で投資家に配当を出し、表面上の健全性を装う……。
この歪んだ構造により、リーマンショックの反省から生まれたはずの「銀行からリスクの高い企業への融資を制限する」という規制が形骸化し、ファンドを経由した間接融資が拡大していると泉田氏は警鐘を鳴らします。
5. なぜ止められないのか?総量規制の不在と最悪のシナリオ
このような危険な状態を、なぜ規制当局は止めないのでしょうか。インタビュワーが疑問を投げかけると、泉田氏は日本のバブル崩壊の教訓を引き合いに出します。
1980年代後半の日本でも、不動産価格の永遠の上昇を前提とした異常な融資が行われていました。これを見かねた大蔵省(当時)が不動産向け融資に「総量規制」をかけた結果、お金の流れが急激に止まり、バブル崩壊という大惨事を招きました。
「お金が回らなくなるとやっぱり経済っていうのは崩れる。株価も下がる。さらに資産効果として消費が落ち込むみたいな、そんなループなんですよ」
現在のプライベートクレジット市場に対しても、当局が融資の総量規制をかければ、延命していたゾンビ企業が一斉に倒産し、深刻な不況を引き起こすことは目に見えています。
政治的なハレーションを恐れるあまり、誰もその市場の急収縮を招く引き金を引けず、リスクだけが雪だるま式に先送りされている側面もあるようです。
では、このまま膨張を続けた先に待っている「最悪のシナリオ」とはどのようなものでしょうか。泉田氏は、リーマンショックのような一夜にして世界が変わる急激なパニックではなく、じわじわと実体経済へ深刻な悪影響を波及させる「L字型の長期大不況」を危惧します。
「投資の民主化」によって個人の退職金や年金がこの市場に組み込まれた後、自己評価のメッキが剥がれ、資産価値が大きく目減りしたとします。
「運用して増やしてるって思ってた年金が全然価値がなくて、本来もらえる額よりも目減りしちゃう。これ、年金、退職金として運用してたとしたら、老後にもらうはずのお金じゃないですか」
最悪のシナリオ — 4段階の連鎖4/4
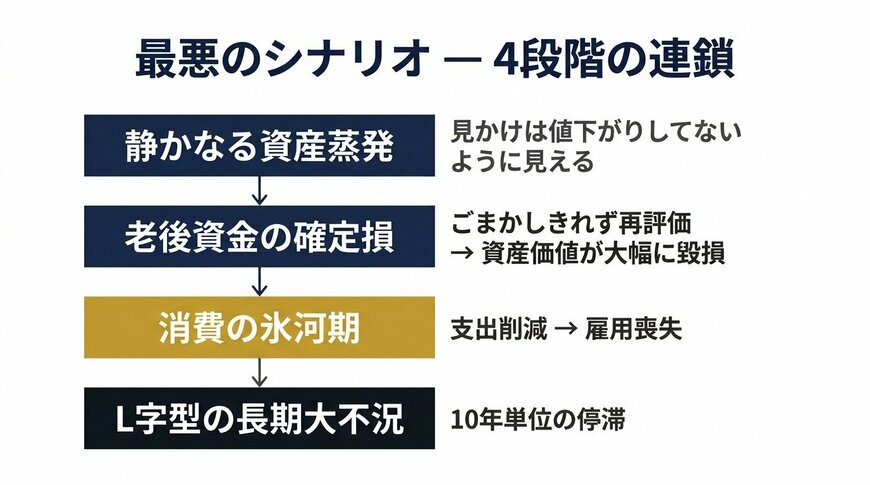
出所:イズミダイズム作成
リタイア世代は失われた資金を労働で取り戻すことができません。結果として深刻な消費の冷え込みが起き、日本が経験した「失われた30年」のような、底を這うような長期停滞がアメリカ経済を襲う可能性もあるのです。
【動画で解説】なぜ250兆円市場に急拡大?プライベートクレジットの仕組みを元機関投資家が解説
6. 私たちの年金・投資信託は大丈夫か?目論見書のチェックポイント
これは決してアメリカだけの対岸の火事ではありません。泉田氏は、日本の証券会社で買える一般的な投資信託の中にも、プライベートクレジットが組み込まれているものがあると指摘します。
過去にはS&P500を上回る高いリターンを出していた時期もあるため、利回りの高さだけを見て安易に投資してしまった個人投資家も少なくないはずです。
自分の投資先が安全かどうかを確認するためには、投資信託の「目論見書」をチェックすることが重要です。泉田氏は、目論見書の中に以下のようなキーワードが含まれていないかを確認するようアドバイスしています。
- オルタナティブ(伝統的な株や債券とは異なる代替資産)
- バンクローン / レバレッジドローン(金融機関からの借り入れを活用している)
- CLO(ローン担保証券)
- BDC(事業開発会社)
もしこれらの単語が含まれている場合、それは一般的な株式のインデックスファンドとは毛色の違う、リスクを伴う仕組みの上に成り立っている商品である可能性が高いと言えます。
7. まとめ
機関投資家の資金で急拡大したプライベートクレジット市場は、今や「投資の民主化」という名の下に、個人の退職金や年金へと伸ばしています。
しかし、その実態は客観的な評価機能を持たない「マーク・トゥ・モデル」に依存し、ゾンビ企業の延命とNAVローンによって実態のないお金を回し続ける危うい構造を抱えています。
利回りの高さには、必ずそれに見合ったリスクが存在します。金融商品の複雑な仕組みを理解し、自分が何に投資しているのかをしっかりと見極めることが、これからの時代において自分の資産を守る最大の防衛策となるでしょう。