

物価高が長引く中、日々の生活費のやりくりに頭を悩ませている方も多いのではないでしょうか。特に新年度は教育費や新生活の準備などで出費がかさむため、お住まいの自治体による金銭的なサポートが大きな助けとなります。
現在、国の交付金を活用しつつ、それぞれの地域の実情に寄り添った独自の給付金や支援策を展開する自治体があります。
すでに振込が完了したところが多いですが、一方で「期限内に必要書類を提出しないと受け取れない」というケースも存在し、その申請期限が迫る自治体もあるので注意が必要です。
この記事では、令和8年度(2026年度)において大阪府内で独自の支援や給付を実施している自治体(松原市、堺市、吹田市)のピックアップ事例を紹介します。
記事の後半では、給付対象の基準としてよく用いられる「住民税非課税世帯」の仕組みについても見ていきましょう。
1. 【2026年最新】大阪府の自治体で給付金を支給する例を3つ紹介
国の交付金を活用し、令和8年度(2026年度)に独自の給付や支援策を行っている大阪府の自治体から、松原市、堺市、吹田市の事例をご紹介します。
1.1 松原市:物価高騰対応臨時給付金事業
松原市では、物価高騰による家計の負担軽減を目的として、全市民を対象とした現金の給付を行っています。
- 支給対象:令和7年12月31日時点で松原市の住民基本台帳に記録されている方。
- 支給額:市民1人当たり5000円。
- スケジュール・手続方法:3月下旬頃から順次案内が送付されます。松原市の特徴は「届いた案内文の色」によって手続きが異なる点です。
- 「ピンク色」の案内文が届いた世帯: 記載されている口座への振り込みで問題がなければ、申請は不要です。ただし、口座変更や受給を辞退したい場合は4月30日(木)までに手続きが必要です。
- 「薄紫色」の案内文が届いた世帯: 給付を受け取るために、6月10日(水)までに申請が必要となります。
1.2 堺市:こども・大学生等への食費支援事業(独自上乗せ)
堺市では、大阪府が実施する食費支援事業に市独自の予算を上乗せし、子育て世帯や若者に対して手厚い支援を行っています。

- 支給対象:平成15年4月2日以降に生まれ、申請日において堺市に住んでいる方。または、申請日において堺市に住んでいる妊婦の方。
- 支給内容:大阪府の支援に加え、対象者1人あたり5000円分(送料含む)の上乗せ支援が受けられます。「お米クーポン(市内参加店舗で利用可能)」または、特設サイトから選べる「食料品セット」のいずれかを選択できます。
- スケジュール・手続方法:支援を受け取るためには、指定された期間内(3月26日〜6月25日)に申請が必要です。大阪府の事業とまとめて一度に申し込めるため、手続きの負担が少ない仕組みになっています。
1.3 吹田市:物価高対応子育て応援手当(追加分)
国の「令和7年度物価高対応子育て応援手当」にて、対象児童1人につき2万円の支給がありました。こちらへの追加として、吹田市は独自の「1万円上乗せ」を行います。
- 支給対象:令和7年9月分(9月生まれは10月分)の児童手当を受給した方や、令和7年10月1日~令和8年3月31日生まれの児童を養育している方など(高校生年代まで対象)。
- 支給額:対象児童1人当たり1万円(国の手当と合計して3万円)
- スケジュール・手続方法:市から児童手当を受給している方などは、原則として「申請不要」で3月上旬から順次振り込まれます(※令和7年10月以降に生まれた子どもも、市へ児童手当の請求をして認定されれば本手当の申請は不要です)。一方で、公務員など市から直接児童手当を受給していない方は、自ら「申請が必要」となります。
2. 期限内に手続きしないと「辞退した」と見なされるケースもある
給付金の支給対象に該当していても、お住まいの自治体から「確認書」が郵送されてきた場合は注意が必要です。
書類の中身を確認し、振込先の口座情報などを記入して期限内に返送(またはオンラインでの申請)を行わないと、給付金を受け取る権利を失ってしまいます。
決められた提出期限を過ぎてしまうと、自動的に「給付金の受け取りを辞退した」として扱われると明記している自治体もあります。お知らせの書類が届いた場合は後回しにせず、できるだけ早く手続きを済ませるようにしてください。
また、現金の振り込みだけでなく、商品券や電子クーポンなどを配布する自治体も存在します。
こういった支援策には利用できる有効期限が設けられているケースが多いため、期限切れで無駄にしないよう気をつけましょう。
3. 給付金の対象となりやすい「住民税非課税世帯」の要件を解説
今回の記事で紹介した給付金は、特定の自治体に居住する全住民や子育て世帯が対象となるものです。
しかし給付金の支給対象は各自治体の制度ごとに異なり、「住民税非課税世帯」「住民税均等割のみ課税世帯」のみに限定されることも少なくありません。
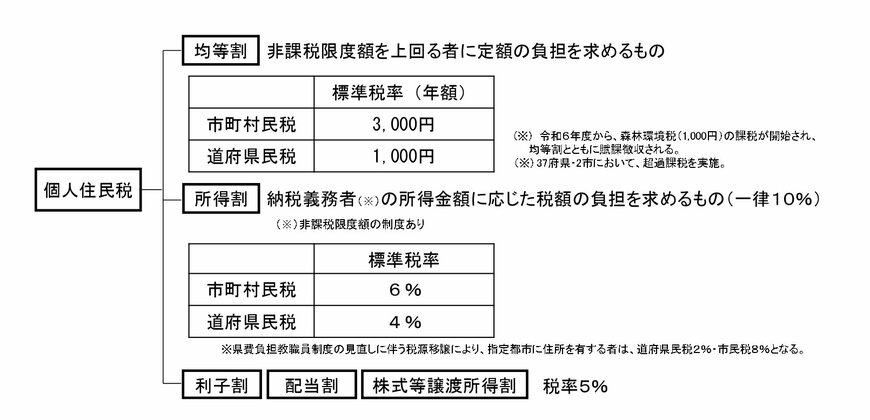
そこで本章では、「住民税非課税世帯」について深堀りします。「住民税非課税世帯」とは、住民税における「均等割」と「所得割」の両方が全額免除されている世帯のことです。
3.1 住民税は「均等割」と「所得割」の2層構造
- 均等割:所得の額に関係なく、一定以上の所得がある人に一律で定額課税されるものです。
- 所得割:前年の所得額に応じて課税されるもので、所得が多いほど税金の負担額も増加します。
この均等割と所得割の両方が課税されない状態を「住民税非課税」と言い、世帯の構成員全員がこの要件を満たしている場合、「住民税非課税世帯」として扱われることになります。
3.2 住民税非課税になるケース
具体的には、次のような条件に当てはまると非課税の対象となります。
- 生活保護(生活扶助)を受給している場合
- 障害者、未成年者、ひとり親、寡婦に該当し、前年の合計所得金額が一定の基準以下の場合
- 前年の合計所得金額が、各自治体の定める非課税限度額を下回っている場合
1と2の条件については全国共通ですが、3の所得基準額はお住まいの市区町村によって異なるケースがあります。
たとえば大阪市などの都市部(1級地)において、同一生計配偶者や扶養親族がいない単身者の場合、「合計所得金額45万円以下」が非課税となる一つの目安です。
給与収入のみであれば年収110万円以下、65歳以上で年金収入のみであれば年収155万円以下が基準となります。
一方で、配偶者や扶養親族がいる世帯においては、非課税となる収入上限額が引き上げられます。
扶養親族が1人いるケースでは、給与収入なら年収166万円以下、65歳以上の年金収入のみなら211万円以下となり、単身世帯と比較して基準が大幅に緩和されるのが特徴と言えます。
このように、住民税が非課税になるかどうかの基準は、世帯の人数や収入の種類によって大きく異なっています。
※同一生計配偶者:納税者と生計を一つにする配偶者で、前年の合計所得金額が58万円以下の人を指します。
※上記は東京23区や神戸市などの都市部(1級地)の例です。お住まいの自治体(2級地・3級地など)によっては、非課税となる目安の金額がこれより低くなる場合がありますので、必ず各市区町村のホームページ等でご確認ください
単身世帯の場合:合計所得金額が45万円以下
- 給与収入のみ:年収110万円以下
- 65歳以上で年金収入のみ:年金収入155万円以下
- 65歳未満で年金収入のみ:年金収入105万円以下
同一生計配偶者か扶養親族が1人いる場合:合計所得金額が101万円以下
- 給与収入のみ:年収166万円以下
- 65歳以上で年金収入のみ:年金収入211万円以下
- 65歳未満で年金収入のみ:年金収入171万3334円以下
このように、住民税が非課税になるかどうかは、世帯の構成や収入源によって大きく左右されます。
4. まとめにかえて
長引く物価高の中で、国の交付金を活用した各自治体の独自支援策は、家計を助ける心強い味方です。
しかし、今回ご紹介した大阪府の事例のように、「申請が必要な世帯と不要な世帯が混在している」「市が独自に現金や手当を上乗せしている」など、支援の仕組みや対象者、スケジュールの詳細は自治体ごとに大きく異なります。
給付対象であるにもかかわらず手続き漏れでもらい損ねることがないように、お住まいの自治体から送られてくる郵便物や公式ホームページの案内をしっかり確認し、必要な手続きは確実に行いましょう。



参考資料
- 総務省「個人住民税」
- 大阪市「個人市民税の概要」
- 松原市「松原市物価高騰対応臨時給付金事業」
- 堺市「堺市こども・大学生等への食費支援事業」
- 吹田市「【市独自】令和7年度物価高対応子育て応援手当(追加分)について」
太田 彩子


