【スバル株価低迷の謎】売上横ばいで利益82%減!? 元機関投資家が暴く「米国関税リスク」の痛手
売上横ばいでも利益は82%減へ
出所:イズミダイズム


- スバル(SUBARU)の株価は日本市場全体(TOPIX)と比較して大きく低迷している
- 売上高はほぼ横ばいにもかかわらず、営業利益は前年同期比で82%も減少する厳しい決算となった
- 利益激減の最大の要因は「米国の追加関税」であり、約2,166億円もの減益要因となっている
- スバルの主戦場は日本ではなく米国であり、販売台数の半分を日本から輸出している構造がリスクを直撃した
- 事業構造が自動車に集中してシンプルであるため、投資初心者にとっても業績と株価の関係が分析しやすい企業である
直近の株式市場において、スバルの株価は厳しい状況に立たされています。一体なぜ、スバルの株価は低迷しているのでしょうか。
YouTubeチャンネル「イズミダイズム」において、元機関投資家の泉田良輔氏が、プロの目線から企業の決算や株価の動向を分かりやすく解説しています。
今回のテーマは、熱狂的なファンを持つ自動車メーカー「スバル(SUBARU)」です。
泉田氏が最新の決算資料を読み解きながら、その背景にある「米国関税リスク」と、スバル特有のビジネスモデルについて深掘りした内容をご紹介します。
1. TOPIXを大きく下回るスバルの株価推移
まず泉田氏は、スバルの直近の株価推移を示すチャートを提示して解説します。
日本の株式市場全体の値動きを示すTOPIX(東証株価指数)のグラフと比較すると、スバルの株価は市場平均を大きく下回って推移しています。株式用語でいう「アンダーパフォーム(市場平均より成績が悪い状態)」の状況です。
インタビュアーが、他の自動車メーカーの株価も似たような厳しい状況にあったことに触れ、自動車業界全体の環境について尋ねると、泉田氏も現在の自動車業界が置かれている環境の厳しさに同意しました。
では、なぜスバルの株価はここまで市場の期待を下回ってしまっているのでしょうか。その答えを探るため、泉田氏は直近の決算数値の分析をしつつ説明します。
2. 売上横ばいでも利益は82%減。注目の決算数値
泉田氏が注目したのは、2026年2月6日に発表されたスバルの2026年3月期 第3四半期累計(3Q累計)の決算短信です。そこに記されていたのは、投資家にとって非常に衝撃的な数字でした。
まず売上高にあたる「売上収益」は、3兆5190億円でした。これは前年同期比でマイナス0.5%と、ほぼ横ばいの数字です。車は前年と同じくらい売れている、という事実がここで確認できます。
しかし本業の儲けを示す「営業利益」に目を向けると、事態は一変します。前年同期が3692億円だったのに対し、今期はわずか663億円。なんと前年同期比で82.0%もの大幅な減益となっていたのです。
売上が変わらないのに利益だけが吹き飛んでいる不思議な状況。さらに、株主にとって最も重要な最終的な儲けである「当期利益」も831億円にとどまり、前年同期比で73.8%減という厳しい結果でした。
売上横ばいでも利益は激減(3Q累計)1/4
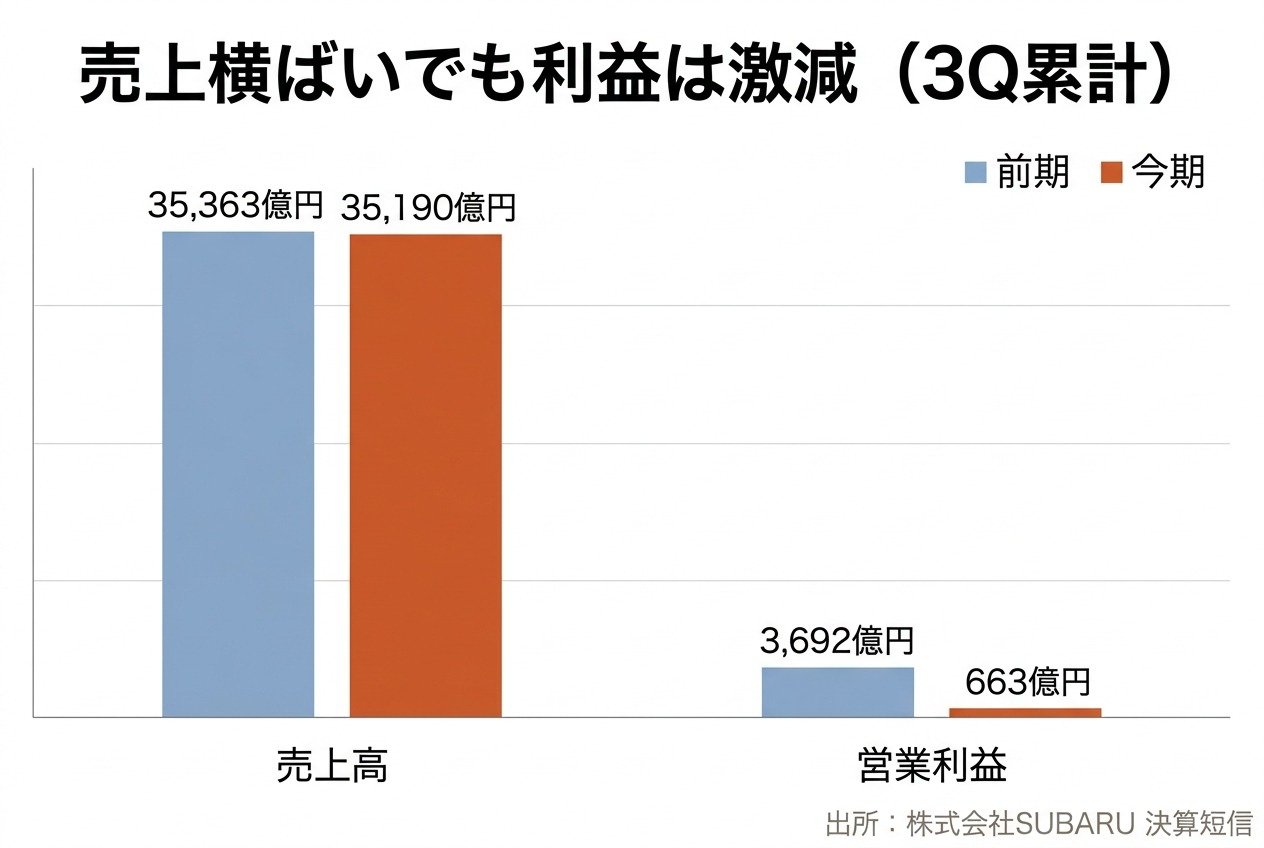
出所:株式会社SUBARU 決算短信を基にイズミダイズム作成
なぜ、売上が落ちていないのに利益だけがこれほどまでに減少してしまったのか。その謎を解き明かすカギは、スバルが「どこで車を売っているのか」という事業の構造にありました。
【動画で解説】スバル、利益激減の真犯人は「米国の追加関税」か
3. スバルの主戦場は「日本」ではなく「アメリカ」
スバルと聞いて、皆さんはどのようなイメージを持つでしょうか。インタビュアーは、熱狂的なファンである「スバリスト」の存在や、ラリーで活躍する四輪駆動車のイメージ、そして特定の層に深く刺さるニッチなメーカーという印象を語りました。
しかし、泉田氏はこの「日本人が抱くスバルのイメージ」が、実際のビジネスの姿とは大きく異なっていると指摘します。
「日本人も好きな人はいるけど、スバルの車に乗ってる人は海外の人が多いです。むしろ海外の方がファンがいる。しかも海外の中でもどこが一番多いかっていうとアメリカです」
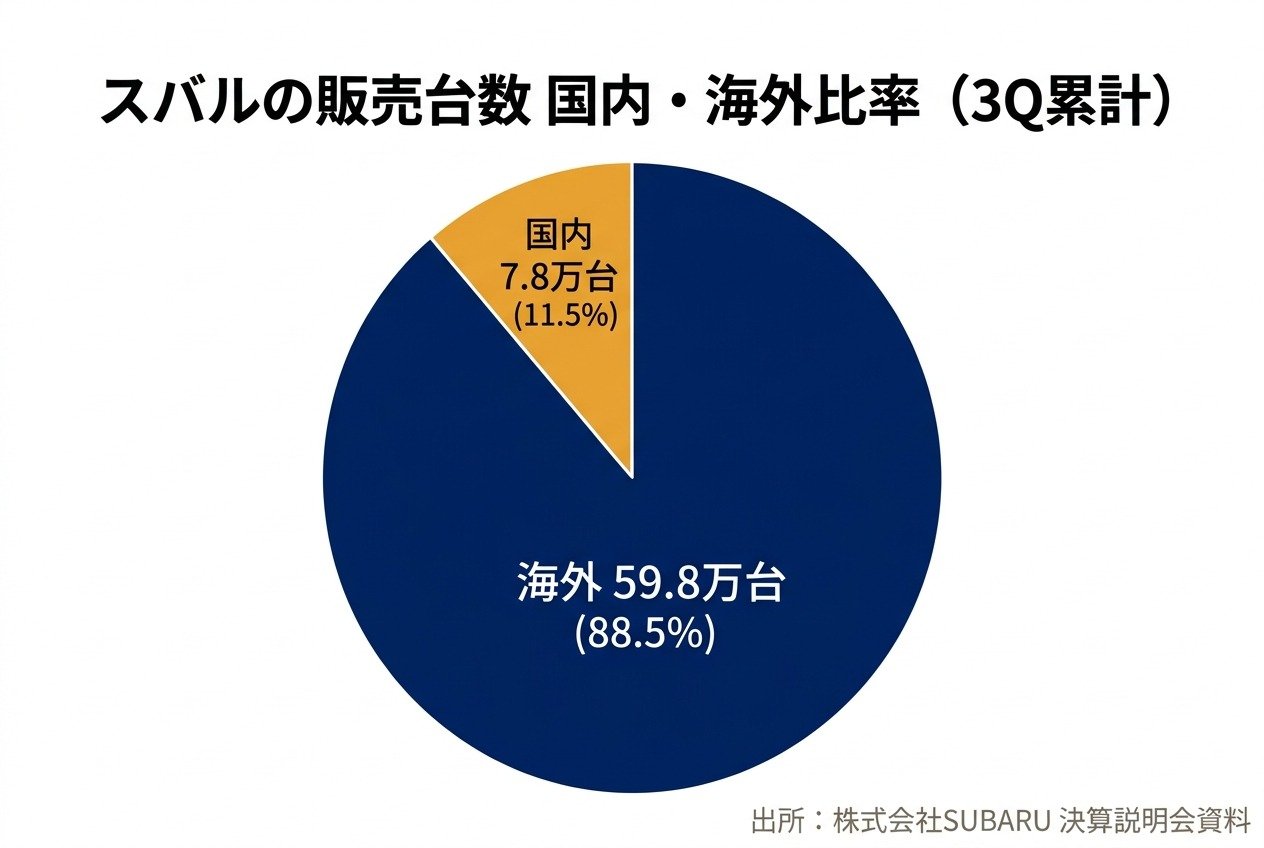
事実、決算説明会資料に記載された第3四半期累計の販売台数データを見ると、その構造は一目瞭然です。
総販売台数67.6万台のうち、日本国内での販売はわずか7.8万台。残りの59.8万台はすべて海外で販売されています。スバルの主戦場は、日本ではなく圧倒的に海外、それも米国市場なのです。
スバルの販売台数 国内・海外比率(3Q累計)2/4
出所:株式会社SUBARU 決算説明会資料を基にイズミダイズム作成
では、なぜスバルの車はアメリカでこれほどまでに売れるのでしょうか。
泉田氏は、スバルが採用している「水平対向エンジン」という独自の技術に言及します。これはピストンが横に動く構造のエンジンで、高級スポーツカーのポルシェなどでも採用されている技術です。
縦に動く一般的なエンジンに比べて振動が少なく、高い技術力が求められます。
泉田氏はこの技術的特徴が、アメリカの消費者にどう映っているのかを分かりやすく解説します。
「車って言うとエンジンですよね。ガソリン車だとポルシェが高嶺の花でなかなか買えないけど」「同じ仕組みで動いてるのが日本車で、しかもポルシェよりも安い値段で買えるってなると、買いたくなるじゃない」
世界有数の投資家であるウォーレン・バフェット氏も、かつてスバルの「レガシィ」に乗っていたことで知られています。バフェット氏といえば、物の本来の価値と価格の差を見極める「バリュー投資」の神様です。
「アメリカ人の中でも燃費効率が良くて、そしてスペックが高いものを好きな人っているんですよ。逆にそういう人が一番多い国かもしれない」
泉田氏は、アメリカ人は大きな車ばかり乗るというステレオタイプとは異なり、高いスペックと手頃な価格のバランス、つまり「コストパフォーマンスの良さ」を合理的に評価する層がアメリカには多く存在し、そこにスバルの車が深く刺さっていると分析しています。
【動画で解説】スバル、利益激減の真犯人は「米国の追加関税」か
4. 利益激減の真犯人は「米国の追加関税」か
スバルの主戦場がアメリカであるという前提を踏まえた上で、泉田氏は再び「なぜ利益が82%も減ったのか」という核心に迫ります。
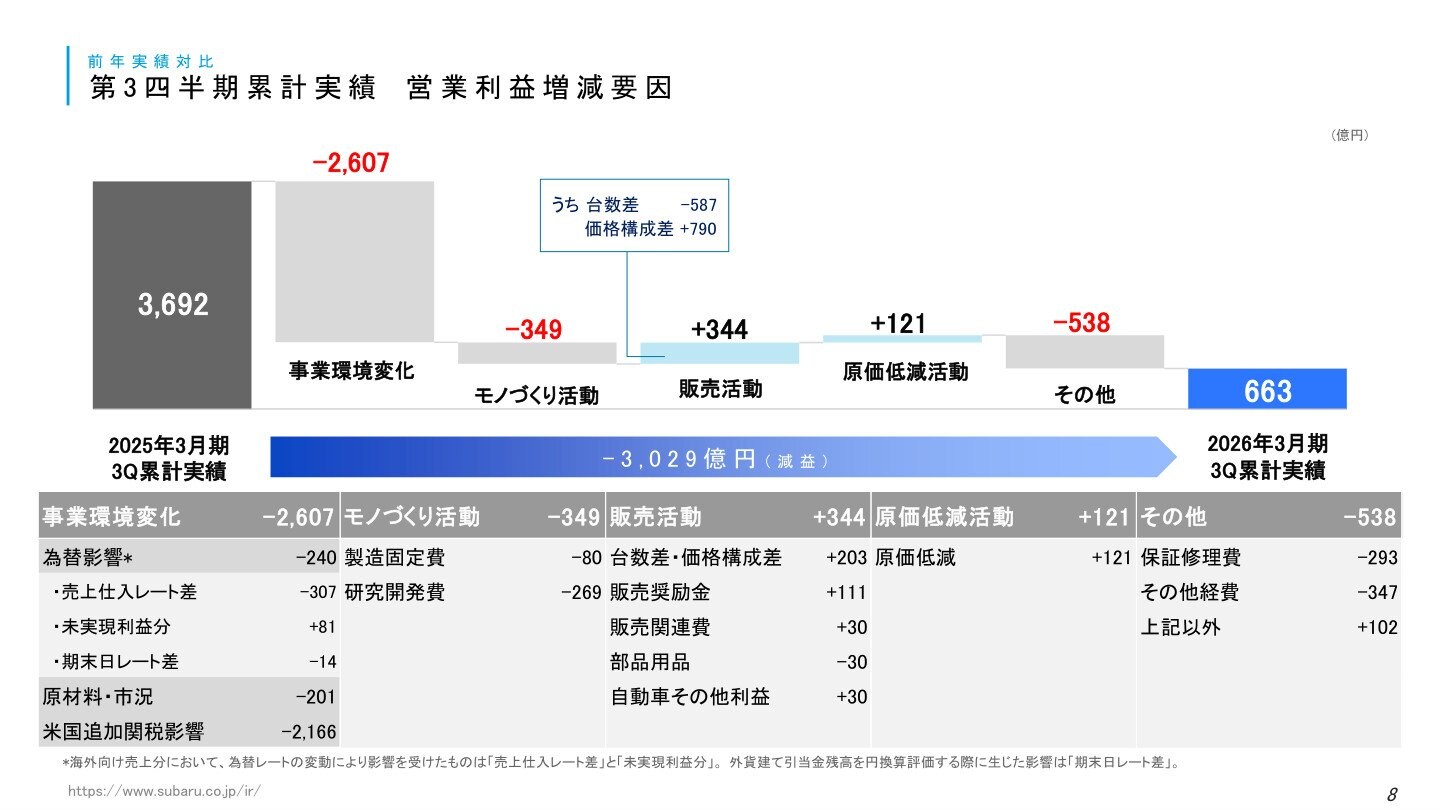
ここで泉田氏が用いたのが、決算説明会資料にある「営業利益のウォーターフォールチャート」です。これは、前年の利益から今年の利益に至るまでに、どのような要因で利益が増減したのかを階段状に示したグラフです。
このチャートを見ると、前年同期の3692億円から今期の663億円へと利益が減少した最大の要因が「事業環境変化」という項目であり、ここで2607億円もの利益が失われていることが分かります。
そして、会社側が説明するその内訳こそが、今回の決算の最大のハイライトでした。
事業環境変化によるマイナス2607億円のうち、なんと2166億円が「米国追加関税影響」だったのです。
営業利益の増減要因(ウォーターフォールチャート)3/4
出所:株式会社SUBARU「2026年3月期 第3四半期 決算説明会資料」(2026年2月6日)
泉田氏も、スバル特有の弱点が顕在化したと指摘します。
自動車事業にほぼ特化し、かつアメリカで最も車が売れているスバルにとって、米国の関税引き上げは日本の自動車メーカーの中でも最も深刻なダメージとなります。
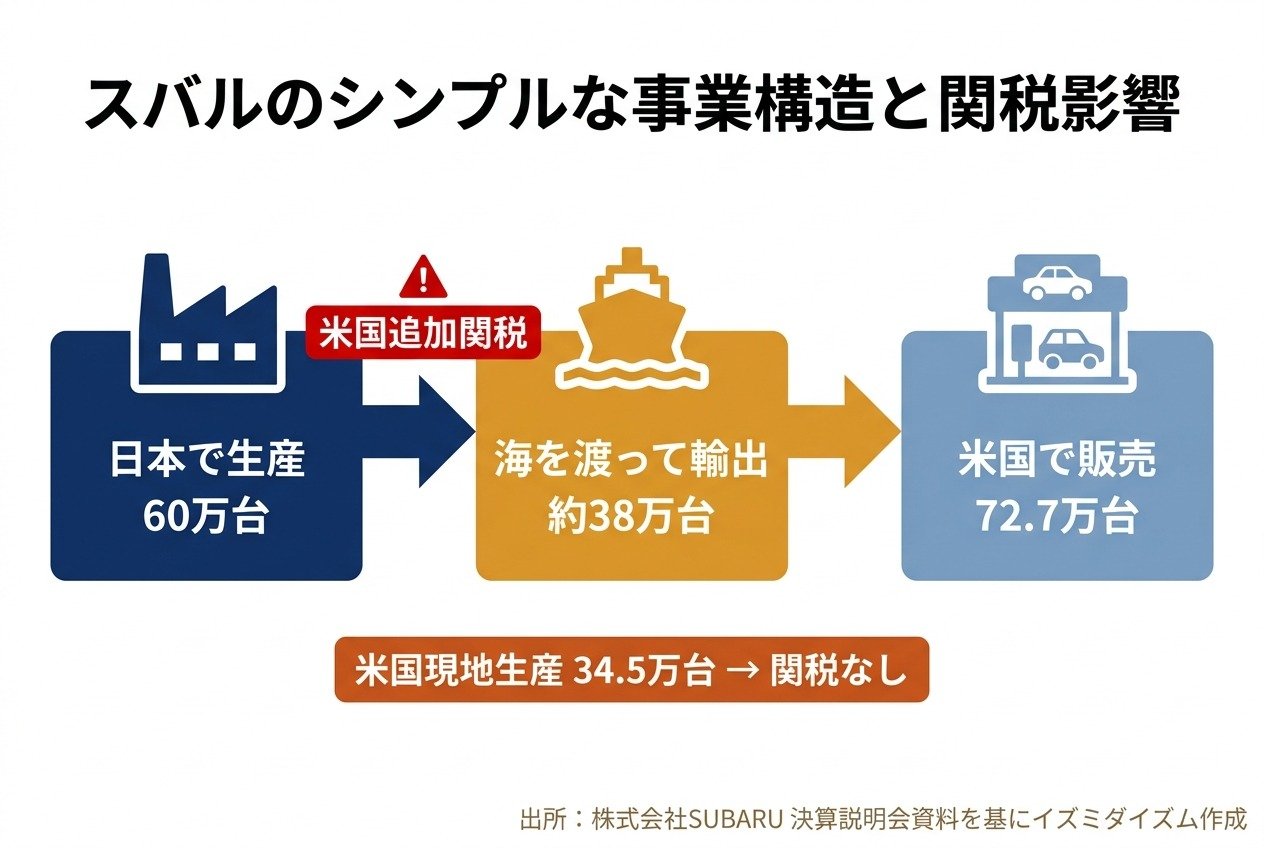
ここで重要になるのが、スバルの「生産と輸出の構造」です。アメリカで売る車をすべてアメリカで作っていれば、関税の影響は受けません。しかし、スバルの生産体制はそうなっていませんでした。
通期の見通しデータを見ると、海外での販売台数見通しが72.7万台であるのに対し、アメリカ工場での生産見通しは34.5万台にとどまっています。一方、日本国内での生産見通しは60万台です。
つまり、アメリカで販売する車のざっくり半分は現地で生産しているものの、残りの半分は日本で生産し、海を渡ってアメリカに輸出しているのです。この「日本からの輸出分」に対して重い追加関税が課せられた結果、利益が吹き飛んでしまったという構造です。
泉田氏は、この状況を機関投資家の冷徹な視点でこう総括します。
「グローバルで展開してると、一国の国や地域にベットして事業してることのリスク、特に消費大国として一番大きなアメリカで商売してることのリスクっていう風にはなっちゃったよね」
【動画で解説】スバル、利益激減の真犯人は「米国の追加関税」か
5. 今後の見通しと「分析しやすい」スバルの魅力
米国の追加関税という重い足かせをはめられたスバルですが、今後の見通しはどうなっているのでしょうか。
会社側が発表した通期の業績見通し(下方修正後)では、営業利益は1300億円と予想されています。そして、ここでも利益を押し下げる「事業環境変化」のマイナス2859億円のうち、米国の追加関税影響が2290億円を占めると試算されています。
泉田氏は、アメリカの工場の生産能力を急激に引き上げることは難しく、当面はこの関税の影響を受け続ける厳しいシナリオがメインになると分析しています。
しかし、泉田氏はスバルという企業を投資対象として見た場合、特有の「分かりやすさ」という魅力があるとも語ります。
複数の異なる事業を展開するコングロマリット企業(例えば日立製作所など)は、ある事業が良くても別の事業が悪ければ業績が相殺され、株価の動きを読むのが非常に困難です。
しかし、スバルはほぼ「自動車事業」一本であり、しかも「アメリカ市場」という明確な主戦場を持っています。
泉田氏はこのシンプルな事業構造について、投資家の心理を交えてこう解説します。
「よかったらすぐ投資家が反応できる。分析しやすいのですぐ株価が上がる。逆に今回みたいに悪いってなると、すぐ売られちゃうというデメリットがあります」
業績の良し悪しがそのまま株価に直結しやすいため、投資初心者にとっても決算書を読み解き、業績と株価の関係を学ぶのに非常に適した企業だと言えます。
スバルのシンプルな事業構造と関税影響4/4
出所:株式会社SUBARU 決算説明会資料を基にイズミダイズム作成
最後に泉田氏は、今後のスバルの株価を左右する最大のターニングポイントについて言及しました。現在の関税政策は米国の政治動向(トランプ政権の意向)に強く依存しています。
「トランプさんじゃなくなればこの方針が変わる可能性もあるので、その時はこの会社の大きなターニングポイントかな」
もし将来的に関税が撤廃されるようなニュースが飛び込んでくれば、現在利益を圧迫している数千億円のマイナス要因が一気に消え去り、業績と株価が急回復するシナリオも十分に考えられます。
スバルの株価動向を追うことは、そのままアメリカの政治経済の動きを学ぶことにもつながるのです。
6. まとめ
今回は、YouTubeチャンネル「イズミダイズム」から、元機関投資家の泉田良輔氏によるスバル(SUBARU)の決算と株価分析をご紹介しました。
売上が横ばいであるにもかかわらず利益が激減した背景には、スバルがアメリカ市場に大きく依存し、かつ日本からの輸出比率が高いというビジネスモデルの構造がありました。そこに米国の追加関税が直撃したことが、現在の株価低迷の最大の要因です。
しかし、その事業構造のシンプルさゆえに、投資家にとってはニュースや外部環境の変化が業績にどう影響するかを予測しやすいというメリットもあります。
今後の米国の政治動向や関税政策のニュースが出た際、スバルの株価がどう反応するのかを観察することは、株式投資の生きた教材となるでしょう。
関連記事
なぜディスコは稼げるのか?元機関投資家が分析する強固な事業構造と財務
半導体製造装置メーカーのディスコ。好決算を叩き出す裏にはどんなビジネスモデルがあるのでしょうか。元機関投資家の泉田良輔氏らが、機械と消耗品の両輪で稼ぐ仕組みや、業績予想を1四半期先しか出さない分厚い財務体質の秘密を初心者向けに解説します。
【連続増配株を20年持つと配当の合計はいくら?】プライム市場の平均利回り約2.36%で買い、配当が年約9.6%ずつ増えれば投資額の約129%。10年で増配が止まると約91%の試算
連続増配株の配当は、増配が続くかどうかで20年間に受け取る合計が変わります。プライム市場の有配会社平均利回り約2.36%(2026年10月末時点)で買い、配当が企業全体の配当金の伸びの平均と同じ年約9.6%ずつ増えた場合、20年の合計は投資額の約129%(NISAの場合)。11年目から増配が止まると約91%、減配すると約87%の計算です。
Anthropicの上場申請(S-1)を元機関投資家が分析、売上14倍・初黒字の裏に潜む「巨額支払い」
AI企業Anthropicが上場に向けS-1を提出。売上は前年同期比1,300%増、4〜6月期に営業黒字。一方で計算資源には使わなくても払う長期契約が並びます。元機関投資家の泉田良輔氏が、売上と支払いのアンバランスという事業の要を分析します。
参考資料
- 株式会社SUBARU「2026年3月期 第3四半期 決算短信」(2026年2月6日)
- 株式会社SUBARU「2026年3月期 第3四半期 決算説明会資料」(2026年2月6日)
- Youtubeチャンネル「イズミダイズム」
※リンクは記事作成時点のものです。