

桜の季節を迎え、今月15日は2025年度最後の年金支給日ですね。新年度の家計をチェックしながら「結局、自分たちの老後資金は足りるの?」と不安を感じていませんか?かつて世間を騒がせた「老後2000万円問題」から数年。物価高が進む今、その基準は大きく変わりつつあります。
今回は2026年2月に公表された最新の家計調査をもとに、令和時代の「本当の老後必要額」をシミュレーション。今の私たちが準備すべき金額の正体を探ります。
1. 「老後2000万円問題」の根拠はもう古い?2017年データと今を比較
この問題は、2019年6月の金融庁ワーキンググループ報告書から始まりました。その中身は、当時の平均的な家計収支(2017年データ)において、毎月約5.5万円の赤字が30年続くと仮定した場合、合計で約2000万円(5.5万円 × 12ヶ月 × 30年)が必要になるというものでした。
報告書の金額は、2017年の家計調査のデータ(高齢夫婦無職世帯)にもとづいて計算されていました。当時の平均的な収支は以下の通りです。
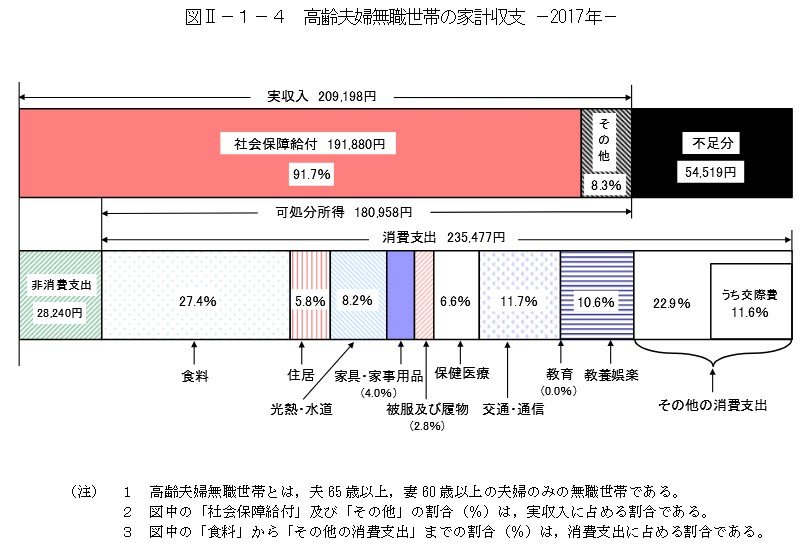
- 実収入:20万9198円
- 支出合計:26万3717円
- 毎月の不足分(赤字):5万4519円
この毎月約5.5万円の赤字が、老後の30年間続くと仮定して導き出されたのが、約2000万円(5.5万円×12ヶ月×30年)という金額でした。あくまで当時の「モデルケース」による平均値に過ぎませんでしたが、これが大きな波紋を呼びました。
2. 【2026年最新】家計収支から見る「毎月の赤字額」はいくら?
では、最新の家計収支を見てみましょう。総務省が2026年2月に発表した「2025年(令和7年)平均結果」のデータに基づき、現在の実態を探ります。
2.1 ケース1:夫婦世帯(65歳以上・無職世帯)
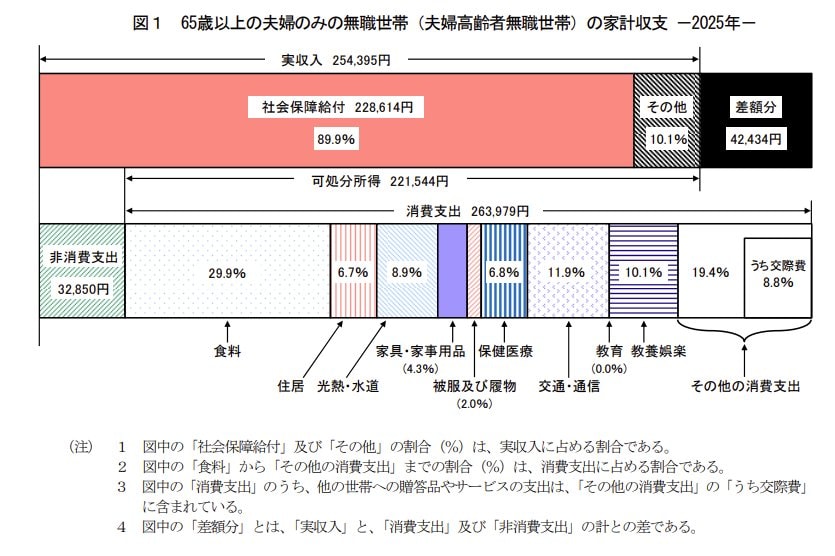
- 実収入:25万4395円(うち年金等 22万8614円)
- 支出合計:29万6829円(生活費 26万3979円 + 税金・保険料 3万2850円)
- 毎月の赤字額:4万2434円
2.2 ケース2:単身世帯(65歳以上・無職世帯)

- 実収入:13万1456円(うち年金等 12万212円)
- 支出合計:16万1435円(生活費 14万8445円 + 税金・保険料 1万2990円)
- 毎月の赤字額:2万9980円
2017年当時に比べると、夫婦世帯の赤字額は5.5万円から約4.2万円へと縮小しています。しかし、これは年金額の微増だけでなく、物価高による生活防衛(節約)や統計対象の変化も含まれており、依然として「年金だけで生活するのは厳しい」現実に変わりはありません。
3. 生活費以外に潜む「2つの大きな落とし穴」とは?
最新の赤字額をもとに、老後30年間(95歳まで)の不足額を改めてシミュレーションします。
3.1 生活費の不足分(30年間)
- 夫婦世帯:4万2434円 × 12ヶ月 × 30年 = 約1528万円
- 単身世帯:2万9980円 × 12ヶ月 × 30年 = 約1079万円
一見すると「1500万円程度で済むのでは?」と感じるかもしれません。しかし、ここには落とし穴があります。この金額には「予期せぬ大きな支出」が含まれていないからです。
3.2 介護費用と緊急予備資金という「盲点」
老後資金を考える上で、毎月の生活費以上に見落とせないのが介護や住宅の維持費です。
1. 介護費用の現実
生命保険文化センターの2024年度調査によると、1人あたりの介護費用は以下の通りです。
- 一時費用(住宅改修等):平均47万円
- 月額費用:平均9.0万円 × 平均期間55.0ヶ月 = 495万円
- 合計:約542万円(1人あたり)
2. 緊急予備資金
30年間の暮らしの中では、住宅のリフォーム、家電の買い替え、自身の冠婚葬祭なども発生します。これらを考慮し、年間10万円程度の備えを持つとすると、30年間で300万円が必要になります。
4. 結論:令和の老後、最低限の目標は「2370万円」へ
最新データに基づいて算出した「夫婦世帯」の合計必要額は以下のようになります。
-
 生活費の不足分(30年分):約1528万円
-
介護費用(1人分):約542万円
-
緊急予備資金:300万円
- → 合計 : 約2370万円
 生活費の不足分(30年分):約1528万円
今回の試算では、夫婦のうち一人が介護を必要とした場合を想定していますが、将来的に二人とも介護が必要になれば、負担はさらに数百万単位で膨らみます。2370万円という数字は、あくまで「最低ライン」の備えとして捉えるのが賢明です。
また、今回の試算はあくまで「平均値」です。持ち家か賃貸か、趣味にどれだけお金をかけるかによって、必要な金額は数千万円単位で変動します。
2026年4月、新しい年度が始まった今こそ、「自分たちの場合はいくら必要なのか」を具体的にシミュレーションし、新NISA等の活用も含めた資産形成を検討してみてはいかがでしょうか。



参考資料
- 総務省統計局「家計調査報告(家計収支編)ー平成29年(2017年)平均速報結果の概要―」
- 総務省統計局「家計調査報告 家計収支編 2025年(令和7年)平均結果の概要」
- 金融庁「金融審議会「市場ワーキング・グループ」報告書の公表について」」
- 衆議院「第198回国会/質問の一覧・令和元年六月六日提出/質問第二一〇号」
- 衆議院「第198回国会/質問の一覧・令和元年六月十八日受領/答弁第二一〇号」
- 生命保険文化センター「2024(令和6)年度 生命保険に関する全国実態調査」
村岸 理美


