
給付金や手当は「住民税非課税世帯を対象としている」というイメージを持つ人も少なくないでしょう。
しかし、実際には課税世帯であっても利用できる制度が数多くあります。
今回は、子育て・教育・医療・住まいの4つの分野について、住民税課税世帯でも利用できる給付金や手当を10種類紹介します。
受け取りには申請手続きが必要となる制度も多いため、ぜひ参考にしてみてください。
1. 【課税世帯も対象】子育て関連の給付金・手当
まずは、課税世帯も対象となる子育て関連の支援制度を紹介します。
1.1 出産育児一時金
公的医療保険の加入者が出産した場合に支給される給付金です。
〈支給要件〉
- 出産時点で日本の公的医療保険に加入していること
- 妊娠4ヶ月(85日)以上で出産していること
〈支給金額〉
- 子ども1人につき50万円
出産方法・出産場所を問わず、出産育児一時金の支給対象となります。
1.2 出産手当金
健康保険の加入者が出産のために仕事を休んだ場合に支給される手当です。
〈支給要件〉
- 健康保険に加入していること
- 出産のために仕事を休んで給与の支払いを受けられなかったこと(※給与が支払われていても、出産手当金の額より少ない場合は差額が支給されます)
〈支給金額〉
- 1日あたり標準日額の約3分の2
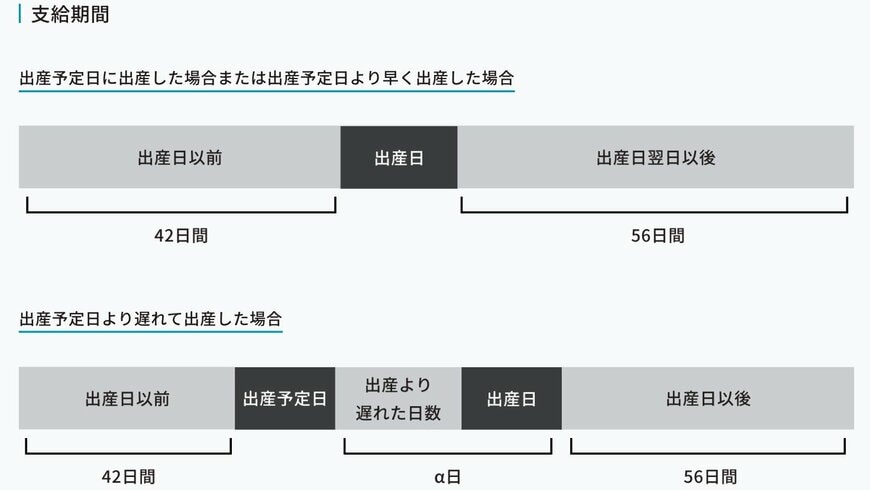
支給の対象となるのは、出産の日以前42日(多胎妊娠では98日)から出産日の翌日以後56日目までの範囲で会社を休んだ期間です。
1.3 育児休業等給付
子どもの年齢や養育状況に応じて受け取れる育児のための給付金であり、以下の4種類に分けられます。
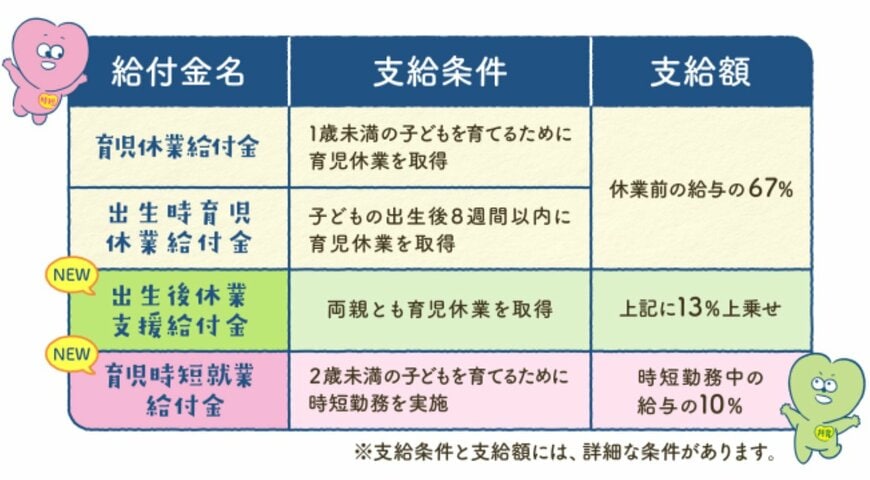
- 育児休業給付金
- 出生時育児休業給付金
- 出生後休業支援給付金
- 育児時短就業給付
支給要件や支給金額は給付金ごとに異なりますが、育児休業の取得者や時短勤務の実施者を対象としています。
1.4 児童手当
0歳から18歳までの児童を養育している人に支給される手当です。
〈支給要件〉
- 0歳から18歳(高校卒業年度)までの児童を養育していること
〈支給金額〉
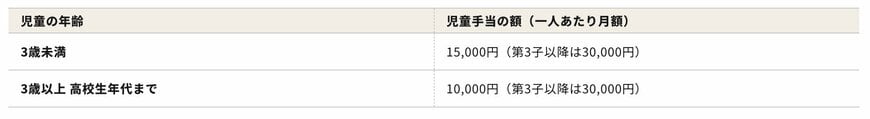
- 3歳未満:月額1万5000円(第3子以降は3万円)
- 3歳以上:月額1万円(第3子以降は3万円)
支給は年6回であり、偶数月に2ヶ月分がまとめて振り込まれます。
2. 【課税世帯も対象】教育関連の給付金・手当
課税世帯も対象となる教育関連の支援制度を紹介します。
2.1 高等学校等就学支援金
高等学校などの授業料に充てるために支給される支援金です。

〈支給要件〉
- 高等学校、中等教育学校(後期課程)、特別支援学校(高等部)、高等専門学校(1〜3年)などに在学していること
- 日本国内に住所を有し、国籍や永住権などについて一定の要件を満たすこと
〈支給金額〉
- 公立:年間上限額11万8800円
- 私立:年間上限額45万7200円
- 私立高校等の通信制課程:33万7200円
2.2 高等学校等で学び直す者に対する修学支援
高校などを中途退学したものの、再び高校などで学び直す場合に支給される支援金です。
〈支給要件〉
- 高校等を中途退学後に再び高校等で学び直していること
〈支給金額〉
- 就学支援金新制度の対象生徒:学び直す学校の種類(公立・私立全日制・通信制など)によって上限額が異なります。(※私立通信制の場合は年間上限33万7200円)
- 就学支援金新制度の対象外となる生徒:学び直し時期によって上限額・所得制限の扱いが異なる
3. 【課税世帯も対象】医療関連の給付金・手当
続いて、課税世帯も対象となる医療関連の支援制度について確認します。
3.1 高額療養費制度
長期入院などで1ヶ月に支払った医療費の自己負担額が高額となった場合に、限度額を超えた部分について払い戻しを受けられる制度です。

自己負担限度額は、年齢と所得をもとに算出されます。
また、医療費が高額になることがわかっている場合には、あらかじめ医療機関に「限度額適用認定証」を提出すると、1ヶ月の医療費負担が自己負担限度額までとなります。
さらに、マイナ保険証を利用すれば事前の手続きなしで限度額を超える支払いが免除されるため、限度額適用認定証の提出は不要です。
3.2 高額介護サービス費制度
1ヶ月に支払った介護費の自己負担額が高額となった場合に、限度額を超えた部分について払い戻しを受けられる制度です。
自己負担限度額は、所得をもとに算出されます。

ただし、以下の料金は対象外となるため注意しましょう。
- 福祉用具購入費用
- 住宅改修費用
- 施設における居住費(短期入所の場合は滞在費)および食費
- 理美容代など日常生活における実費
- 配食サービス費用
高額介護サービス費制度の利用申請は初回のみ必要であり、以後は限度額を超過した月に自動的に超過分が振り込まれます。
4. 【課税世帯も対象】住まい関連の給付金・手当
最後に、課税世帯も対象となる住まい関連の支援制度をチェックしましょう。
4.1 みらいエコ住宅2026事業
カーボンニュートラルの実現に寄与する良質なストック形成を図るため、一定の基準に当てはまる住宅の新築や改修を対象とした支援です。
物価高の影響を受けやすい住宅分野において、省エネ投資をサポートすることを目的としています。
〈補助対象〉
- ZEH水準住宅の新築
- 長期優良住宅の新築
- GX志向型住宅の新築
- 省エネ改修
〈補助金額〉
地域や住宅の種類、工事内容によって異なる
なお、ZEH水準住宅・長期優良住宅の新築においては、子育て世帯または若者夫婦世帯のみが対象となります。
着工期間は2025年11月28日以降であり、交付申請の受付は2026年3月31日から開始予定です。
4.2 給湯省エネ2026事業
住宅に高効率給湯器を導入する際に利用できる支援です。
〈補助対象〉
- 戸建住宅・共同住宅のどちらも可
- 新築・既存住宅のどちらも可
- 高効率給湯器の購入・リースのどちらも可
〈補助金額〉
- 給湯器の種類に応じた「基本額」
- 給湯器の性能による「性能加算額」
- 電気蓄熱暖房機または電気温水器の撤去を伴う場合の「撤去加算額」
上記1〜3の合計を補助
着工期間は2025年11月28日以降であり、交付申請の受付は2026年3月31日から開始予定です。
5. おわりに
今回は、住民税課税世帯でも対象となる支援制度を10種類紹介しました。
当記事で紹介した以外にも、自治体独自の制度などで課税世帯を対象とした支援は数多くあります。
制度によっては申請が必要となるものもあるため、要件や期限をしっかりと確認して早めに手続きを済ませるのがおすすめです。
家計の負担を軽減するためにも、利用できる支援がないか定期的にチェックしてみるとよいでしょう。


参考資料
- 厚生労働省「出産育児一時金について」
- 協会けんぽ「出産手当金 」
- 厚生労働省「育児休業等給付について」
- こども家庭庁「児童手当制度のご案内」
- 文部科学省「高校生等への修学支援 令和8年度予算額(案)」
- 文部科学省「高校等で学び直すものに対する修学支援 令和8年度予算額(案)」
- 協会けんぽ「高額療養費」
- 岐阜市公式ホームページ「高額療養費」
- 厚生労働省「令和3年8月利用分から高額介護サービス費の負担限度額が見直されます」
- 千葉市「高額介護サービス費等の支給について」
- みらいエコ住宅2026事業【公式】「事業概要」
- 給湯省エネ2026事業【公式】「事業概要」
池田 夕華