
4月は新年度の始まりとともに、家計や資産状況を見直すタイミングでもあります。最近は「年金崩壊」といった不安をあおる言葉も目立ちますが、実際の高齢者世帯の家計はどうなっているのでしょうか。
70歳代の二人以上世帯の貯蓄中央値は800万円で、65歳以上の無職夫婦世帯では毎月約3万4000円の赤字が生じているのが現実です。
一方で、夫婦ともに厚生年金を受け取れる世帯では、年金だけで基礎生活費をほぼ賄えるケースも少なくありません。「老後が不安」と感じる前に、まず自分たちの数字をしっかり把握しておくことが大切です。
本記事では、リアルな貯蓄データと家計収支をもとに、老後生活の実態と安心して暮らすためのポイントを整理します。
1. 「70歳代・二人以上世帯」の平均貯蓄額と中央値を確認
70歳代の方は実際にどれだけの資産を持っているのか、分布をみてみましょう。
※なお、これから確認する金融資産保有額には、預貯金以外に株式や投資信託、生命保険なども含まれます。また、日常的な出し入れ・引落しに備えている普通預金残高は含まれません。
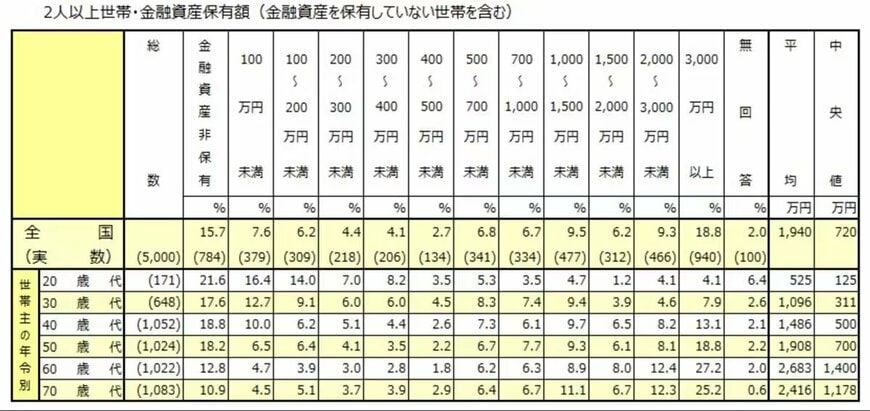
- 金融資産非保有:10.9%
- 100万円未満:4.5%
- 100〜200万円未満:5.1%
- 200〜300万円未満:3.7%
- 300〜400万円未満:3.9%
- 400〜500万円未満:2.9%
- 500〜700万円未満:6.4%
- 700〜1000万円未満:6.7%
- 1000〜1500万円未満:11.1%
- 1500〜2000万円未満:6.7%
- 2000〜3000万円未満:12.3%
- 3000万円以上:25.2%
- 無回答:0.6%
平均値と中央値に1000万円以上の開きがあるのは、一部の富裕層が平均を大きく押し上げているからです。「自分もそのくらいあるはず」と平均値を鵜呑みにするのは危険で、より実態に近い中央値の1178万円を参考にするのが現実的です。
老後に必要な資金は「いつまで生きるか」「どんな生活をするか」によって大きく変わります。まずは自分の年金見込み額と毎月の生活費を試算し、不足分を逆算してみましょう。「なんとかなる」という感覚ではなく、具体的な数字を把握することが、老後の安心を得るために欠かせません。
2. 高齢者世帯の家計収支の実態|収入と支出のバランスを見る
総務省の家計調査(2024年平均)によると、65歳以上の無職夫婦世帯では、毎月約3万4000円の赤字が生じています。年金収入だけでは生活費を賄いきれず、資産の取り崩しや配当・利息といった資産所得で補填しているのが実態です。

月3万4000円の赤字は、年間で約41万円。仮に30年間この状態が続けば、それだけで1200万円超の資産が失われていく計算になります。
赤字幅を縮める方法は大きく2つです。支出を見直して生活コストを下げるか、資産運用や就労で収入を補うかです。どちらか一方に頼るのではなく、両面から対策しておくと、老後の家計はぐっと安定します。
3. 厚生年金夫婦世帯の生活水準|老後は本当に不安なのか
夫婦ともに会社員として厚生年金を受け取れる場合、合計の年金月額は22〜25万円前後になるケースも珍しくありません。

令和6年度における、男女別の厚生年金受給額は以下のとおりでした。
- 全体の平均年金月額:15万289円
- 男性の平均年金月額:16万9967円
- 女性の平均年金月額:11万1413円
基礎生活費が、25万~30万円程度であれば、年金収入だけでほぼ生活費をカバーできる可能性があるのです。
もちろん医療費や介護費など、年齢とともに増える出費への備えは必要です。しかし「毎月の赤字を貯蓄で補い続ける」という最悪のシナリオは、夫婦2人で厚生年金を受け取れる世帯では回避できる可能性が高いといえます。
4. 老後を安定させるカギは厚生年金|加入期間と収入の重要性
国民年金のみの自営業世帯などと比べると、厚生年金加入者は老後の収入基盤が格段に安定しているのが実情です。貯蓄が「平均より少ない」と感じていても、年金収入の水準次第では必要以上に悲観しなくてよいケースも多いでしょう。
メディアでは「年金崩壊」「老後2000万円問題」といった不安をあおる報道が繰り返されます。しかしそうした情報の多くは、あらゆる世帯を一括りにした「最悪のケース」を強調しがちです。自分たちの状況とかけ離れた話に、必要以上に焦る必要はありません。
老後の生活設計に必要なのは、漠然とした不安ではなく自分たちの数字を起点にした冷静な計画です。
5. 貯蓄800万円の現実と年金収入から考える老後生活の安心ライン
老後の家計を正確に把握するために、まず「ねんきん定期便」で夫婦それぞれの年金見込み額を確認し、毎月の生活費との差額を書き出してみましょう。
貯蓄の平均値は一部の富裕層に引き上げられているため、中央値を参考にするのが現実的です。
月3万4000円の赤字を放置すると30年間で1200万円超の資産が失われる計算になるため、支出の見直しと収入の補強を両面から検討することが重要です。
4月の新年度は家計の見直しに適した時期ですので、自身の貯蓄額や年金収入を確認し、無理のない生活設計を立てることが安心につながります。
過度な不安に流されず、現実的なデータをもとに冷静に判断していきましょう。


参考資料
- J-FLEC(金融経済教育推進機構)「家計の金融行動に関する世論調査 2025年」
- 総務省統計局「家計調査報告 家計収支編 2024年(令和6年)平均結果の概要」
- 厚生労働省年金局「令和6年度 厚生年金保険・国民年金事業の概況」
柴田 充輝