新たな年度を迎えるにあたり、家計や貯蓄を見直しているという方も多いのではないでしょうか。
将来のお金について考える際に「老後にはどれくらいのお金がかかるのか」という点は非常に重要なポイントとなります。
早いうちからシニア世代のリアルなお金事情を把握し、計画的に準備を進めていくことが大切です。
今回は、75歳以上の平均的なシニア夫婦の生活費や年金月額、貯蓄状況をデータでご紹介します。
75歳から加入する「後期高齢者医療制度」による医療費負担の割合も解説していくので、ぜひ本記事を参考に高齢期のお金事情をチェックしましょう。
1. 後期高齢シニア夫婦の生活費はどれくらい?
75歳以上のシニア夫婦は、毎月どれくらいの生活費がかかっているのでしょうか。
ここでは、総務省統計局の「家計調査報告〔家計収支編〕2025年」から、二人以上世帯のうち75歳以上の無職世帯の家計収支を見ていきます。
1.1 【二人以上世帯】75歳以上の無職世帯の家計収支
二人以上世帯のうち75歳以上の無職世帯の平均的な家計収支は以下の通りです。
実収入:25万2798円
- うち社会保障給付:21万1289円
実支出:28万23円
- 消費支出:24万8460円
・食料:8万33円
・住居:1万6257円
・光熱・水道:2万4312円
・家具・家事用品:1万547円
・被服及び履物:5142円
・保健医療:1万7213円
・交通・通信:2万6294円
・教育:142円
・教養娯楽:2万2322円
・その他の消費支出:4万6198円 - 非消費支出:3万1563円
・直接税:1万1663円
・社会保険料1万9894円
・他の非消費支出:83円
支出の内訳を見ると、食料にかかる費用が大きな割合を占めています。
一方で教育に関する支出は少なく、シニア世帯のリアルなお金の使い道が分かります。
収支を比較すると、収入に対して支出が約2万7000円ほど高くなっており、毎月赤字が発生する計算です。
平均的なシニア夫婦は、毎月少しずつ貯蓄を取り崩して生活しているようです。
2. 後期高齢シニアの平均的な年金月額はいくら?
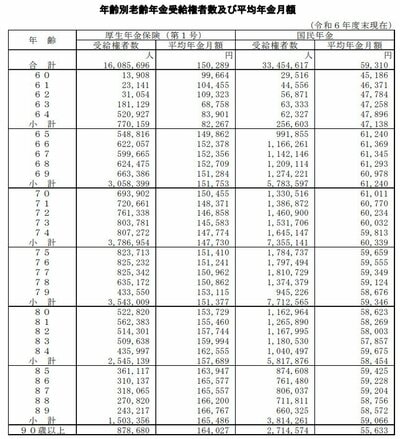
次に、75歳以上のシニア世帯の年金平均受給額をご紹介します。
厚生労働省年金局の「令和6年度厚生年金保険・国民年金事業の概況」から、厚生年金・国民年金の平均受給額を見ていきましょう。
2.1 【厚生年金】75歳以上の平均受給額
75歳以上の厚生年金保険(第1号)の平均受給額(2024年度末時点)は以下の通りです。
- 75歳〜79歳:15万1377円
- 80歳〜84歳:15万7689円
- 85歳〜89歳:16万5486円
- 90歳以上:16万4027円
平均的に15万〜16万円ほどの年金を受給していることが分かります。
ただし、受給額は厚生年金の加入期間と報酬に応じて変化するため、必ずしも上記の金額をもらえるわけではありません。
厚生年金への加入期間が短い方や期間中の報酬が少ない方は、年金受給額が少ない可能性があるため注意が必要です。
2.2 【国民年金】75歳以上の平均受給額
75歳以上の国民年金の平均受給額(2024年度末時点)は以下の通りです。
- 75歳〜79歳:5万9346円
- 80歳〜84歳:5万8454円
- 85歳〜89歳:5万9066円
- 90歳以上:5万5633円
国民年金のみの受給額を見ると、厚生年金保険(第1号)の被保険者の受給額に比べて少ないことが分かります。
厚生年金にほとんど加入していない人は、老齢年金だけで老後の生活費をカバーすることは難しいでしょう。
自営業者や農業・漁業者など、厚生年金への加入期間が短い方は、特に年金だけに頼らない資金準備を進めていく必要があります。
3. 75歳以上で加入する「後期高齢者医療制度」とは

75歳の誕生日を迎えると、それまで加入していた国民健康保険や健康保険から、自動的に後期高齢者医療制度へと移行します。
後期高齢者医療制度では、医療費の窓口負担が原則1割となりますが、所得によっては2割・3割の負担となる場合があります。
医療費の負担割合について見ていきましょう。
3.1 【後期高齢者医療制度】医療費の窓口負担割合

後期高齢者医療制度の窓口負担割合を決める基準は以下の通りです。
- 3割負担:現役並み所得者(単身世帯で年収約383万円以上、複数人の世帯で年収約520万円以上が目安)
- 2割負担:一定以上の所得がある方(単身世帯で年収約200万円以上、複数人の世帯で年収約320万円以上が目安)
- 1割負担:一般の所得者(上記の2割・3割の基準を満たさない場合)
ある程度の所得を得ている場合、75歳以上になっても医療費の負担が2割・3割となる可能性があります。
老後に収入を得る見込みがある方は、医療費負担が重くなる可能性があることを頭に入れておくと良いでしょう。
4. 後期高齢シニア夫婦の貯蓄状況は?
75歳以上のシニア夫婦世帯は、どれくらいの貯蓄を保有しているのでしょうか。
ここでは、総務省統計局の「家計調査〔貯蓄・負債編〕2024年」から、二人以上世帯のうち世帯主が75歳以上の世帯の貯蓄状況をご紹介します。
4.1 【二人以上世帯】75歳以上の無職世帯の貯蓄
二人以上世帯のうち、世帯主が75歳以上の世帯の平均貯蓄額と貯蓄内訳は以下の通りです。
平均貯蓄額:2367万円
- 金融機関:2360万円
・通貨性預貯金:772万円
・定期性預貯金:805万円
・生命保険など:341万円
・有価証券:442万円
・貸付信託・金銭信託:6万円
・株式:247万円
・債券:39万円
・投資信託:150万円 - 金融機関外:7万円
平均貯蓄額は2000万円を超えており、そのほとんどが金融機関で運用されています。
75歳以上の平均的なシニア夫婦であれば、毎月の生活費を取り崩しても問題ない程度の貯蓄を準備できているようです。
しかし、上記のデータはあくまでも平均値であり、十分な貯蓄ができていない世帯も少なからず存在します。
毎月の生活費が不足しても大丈夫なように、計画的に貯蓄を準備しておくことが大切です。
5. 高齢期のリアルなお金事情を踏まえて資金を準備しましょう
今回は、75歳以上のシニア世代の家計収支や年金月額、医療費、貯蓄状況などをご紹介しました。平均的なシニア夫婦の家計収支では、毎月赤字が発生しています。
生活費の不足分をカバーするためにも、十分な貯蓄を準備しておくことが大切です。また、75歳以上で加入する後期高齢者医療制度により、医療費の窓口負担は原則1割となります。
しかし所得によっては2割・3割の負担となる場合もあるため、医療費の見通しも立てておく必要があります。本記事でご紹介したシニア世代のリアルなお金事情を踏まえ、計画的に老後資金を準備していきましょう。

参考資料
丸山 大輝