
5月下旬から6月にかけては、自動車税や固定資産税の納付書、そして「住民税決定通知書」など、税金に関するお知らせが次々と手元に届く時期です。
まとまった出費や税負担の重さを目の当たりにし、家計のやりくりに頭を悩ませている方も多いのではないでしょうか。
これに追い打ちをかけるように、日々の買い物でも「また値上がりしたな」と感じることが増えています。
税負担は軽くならず、物価は上がり続ける。このままでは、銀行に預けているだけの「現金」は実質的な価値が目減りしてしまいます。
こうした中、働き盛り世代の資産形成は新たな局面を迎えています。
J-FLEC(金融経済教育推進機構)が発表した最新の「家計の金融行動に関する世論調査(2025年)」によると、二人以上世帯の金融資産保有額は平均1940万円と、前回調査(2024年)から大きく伸びました。
この躍進を支えたのは給与増ではなく、新NISAなどを通じた「株価上昇」や「配当・利子収入」といった『運用益』であることが分かっています。
「投資の有無」が資産格差の決定打となりつつある今、この平均値の急上昇という現実を最もシビアに受け止めるべきなのは、リタイア後の生活に向けたラストスパート期である「50歳代」かもしれません。
本記事では、J-FLECの調査から50歳代の貯蓄のリアルを紐解くとともに、65歳までの15年間で資産をどう作っていくべきかを考えてみましょう。「毎月5万円の積立投資」の利回り別シミュレーション結果もご紹介します。
1. 【50歳代の貯蓄実態】平均1908万円という数字の背景にある「資産運用の差」
J-FLEC(金融経済教育推進機構)が公表した「家計の金融行動に関する世論調査(2025年)」によれば、50歳代の二人以上世帯における金融資産の保有額は平均で1908万円となっています。
しかし、実態に近い中央値は700万円で、平均との差は1200万円以上に広がっています。
また、金融資産を持たない(貯蓄0円)世帯が18.2%ある一方で、3000万円以上を保有する世帯も18.8%にのぼり、50歳代の貯蓄状況は大きな差が見られる「二極化」の傾向にあります。
ここで注目したいのが、金融資産が増えた理由です。
まずは20歳代から70歳代までの全体傾向を確認します。
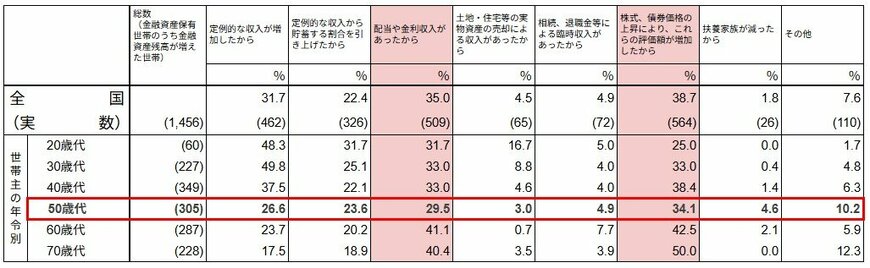
20歳代から70歳代までの全体を見ると、「株式や債券の価格上昇(38.7%)」や「配当・利子収入(35.0%)」が主な理由として挙げられており、資産形成の中心が「働いて貯める」ことから「資産を運用して増やす」方向へ移りつつあることがうかがえます。
1.1 50歳代・二人以上世帯の「資産が増えた理由」
ここからは、50歳代に焦点を当てて状況を見ていきます。
- 定例的な収入が増加したから:26.6%
- 定例的な収入から貯蓄する割合を引き上げたから:23.6%
- 配当や金利収入があったから:29.5%
- 土地・住宅等の実物資産の売却による収入があったから:3.0%
- 相続、退職金等による臨時収入があったから:4.9%
- 株式、債券価格の上昇により、これらの評価額が増加したから:34.1%
- 扶養家族が減ったから:4.6%
- その他:10.2%
「給与の増加」よりも「運用による利益」の影響が大きくなっています。
役職定年などによって労働収入の伸びが緩やかになるこの世代では、資産を増やす力が「働いて得る収入」から「資産を運用して生み出す収益」へ移りつつあるのかもしれません。
新NISAを活用して、これまでに蓄えた資金をどう運用していくかは、セカンドライフの家計に影響する要素の一つといえそうです。
2. 【みんなの本音】約7割が資産形成を未実施。最大の不安は「元本割れリスク」
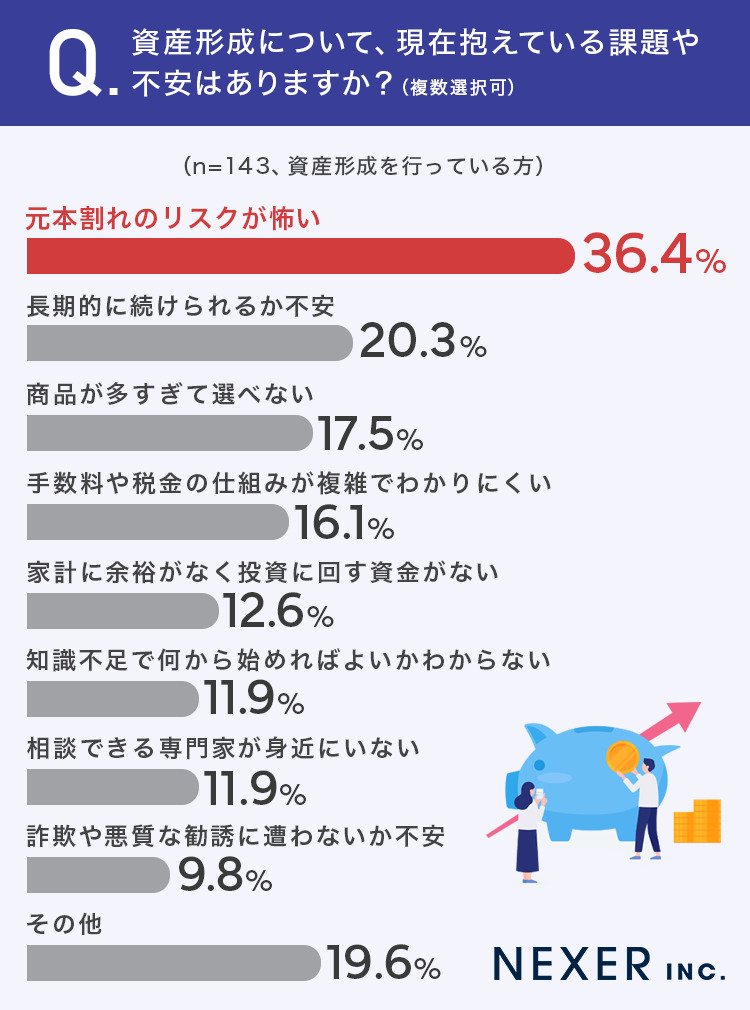
株式会社NEXERとくらすサポート秋田が全国の男女500名を対象に実施した「資産形成に関するアンケート」(2026年5月)によると、資産形成の実施状況は以下のようになっています。
- 行っている:28.6%
- 行っていない:71.4%
このように、全体の約7割が資産形成を行っていない状況にあります。 また、資産形成を行っている層においても、以下のように資産減少に対する警戒感が強いことがデータとして示されています。
- 投資において最も重視する要素:「リスクの低さ・安全性」(40.6%で最多)
- 抱えている課題や不安の第1位:「元本割れのリスクが怖い」(36.4%)
2.1 投資を「行っていない理由」と潜在的な投資意欲
一方、資産形成を行っていない層のうち、16.8%が「始めた方が良いと思いつつまだ始められていない」と回答しており、一定の潜在的な投資意欲が存在することが確認できます。
投資に踏み出せない具体的な理由としては、以下のような声が挙げられています。
- 「何から始めればよいのかわからないから。」
- 「何をどうすればいいのか ネットの情報が溢れすぎていてよくわからない。」
- 「知識がないから何から始めてよいのかわからない。」
これらの回答傾向から、資金面の問題以前に、「正しい知識がないこと」や「情報が多すぎて判断できないこと」が、資産形成を始める際の心理的ハードルになっている様子がうかがえます。
だからこそ、やみくもにリスクを恐れたり、不確かな情報に振り回されたりするのではなく、まずは国が用意した非課税制度である「新NISA」の基本的な仕組みを正しく理解することが、無理のない確実な第一歩になります。
そこで次章では、制度開始から3年目を迎えた「新NISA」の基本的な仕組みについて、分かりやすく整理していきましょう。
3. 【新NISAの基本】「成長投資枠+つみたて投資枠」両方使えて生涯非課税
ここで、新NISA制度の基本的な内容を確認しておきましょう。
NISAは、通常であれば運用によって得た利益に約20.315%の税金がかかるところを、非課税で運用できる仕組みです。
この制度は2014年に始まり、2024年から制度内容が見直された「新NISA」へと移行しています。
3.1 新NISAの「成長投資枠」と「つみたて投資枠」の違いをおさらい
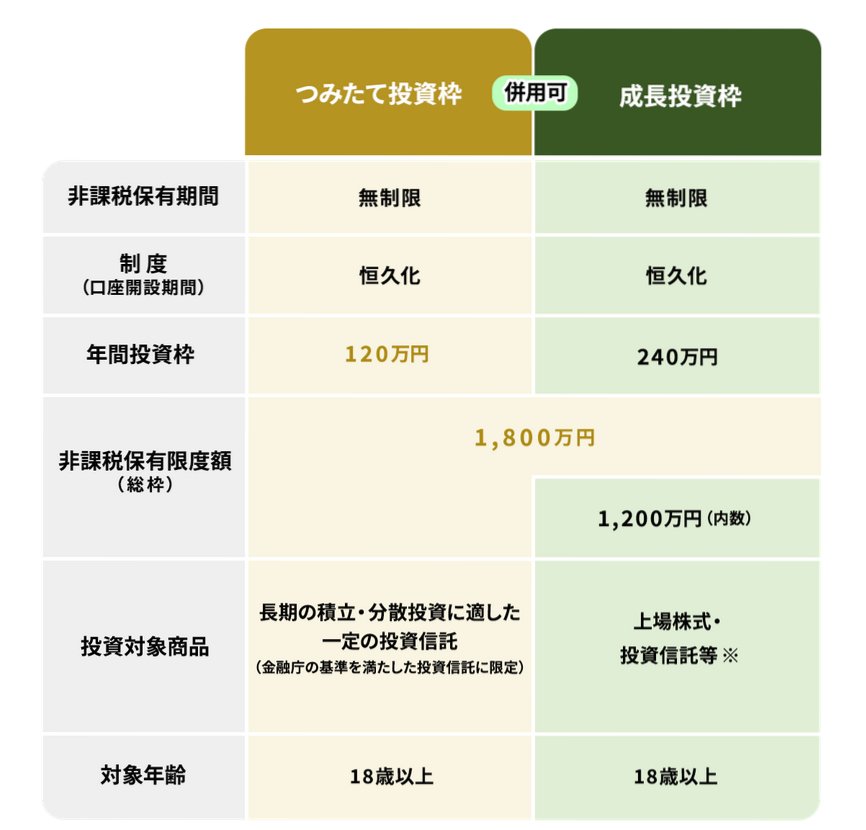
新NISA「成長投資枠」
- 年間投資上限額:240万円
- 非課税保有期間:無期限
- 投資対象商品:上場株式・投資信託など
新NISA「つみたて投資枠」
- 年間投資上限額:120万円
- 非課税保有期間:無期限
- 投資対象商品:投資信託やETF
非課税保有限度額(総枠):1800万円(うち成長投資枠1200万円)※枠の再利用が可能
新NISAの大きな特徴は、運用によって得られる売却益や配当金にかかる約20%の税金が非課税になる点です。
本来であれば運用益には税金がかかりますが、この制度を利用すれば課税されないため、資産形成を考える際には新NISAの活用を選択肢の一つとして検討する価値があります。
また、新NISAでは「つみたて投資枠」と「成長投資枠」を併用することができ、資金状況や将来の計画に合わせた投資が可能です。
毎月コツコツと積み立てたい場合は「つみたて投資枠」、まとまった資金を活用したい場合は「成長投資枠」というように、目的に応じて使い分けられる点も特徴です。
さらに、非課税で保有できる期間が無期限となったことで、長期的な視点で運用しやすい制度となっています。
4. 《50歳からの新NISA》月5万円の積立で元本900万円はどう化ける?想定利回り別【1~5%】15年シミュレーション
ここでは具体的な数値を用いたシミュレーションを行い、実際に運用した場合に資産がどの程度まで増える可能性があるのかを確認していきます。
- 期間:50歳から65歳までの15年間
- 積立額:毎月5万円
- 年利:1~5%
4.1 「毎月5万円」×15年×想定利回り「年率1~5%」の試算結果を見る
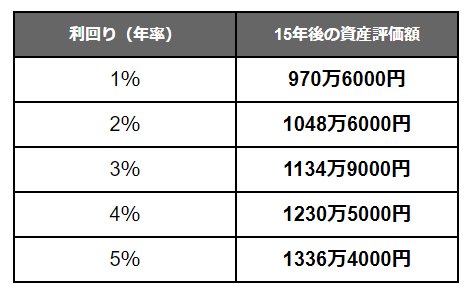
想定利回り:資産評価額※元本は900万円
- 年1%:970万6000円
- 年2%:1048万6000円
- 年3%:1134万9000円
- 年4%:1230万5000円
- 年5%:1336万4000円
元本900万円を年1~2%程度で運用できた場合、最終的な資産額はおおむね1000万円前後になると見込まれます。
仮に年4%で運用できれば約1200万円、年5%であれば1300万円を超える水準となり、利回りの違いによって結果には大きな差が生じます。
ただし、利回りは事前に確定しているものではなく、投資には元本割れの可能性も伴います。
許容できるリスクの範囲は家庭や個人によって異なるため、複数のシミュレーションを試しながら、自分に合ったリスク水準で運用を検討することが大切です。
5. まとめにかえて
今回見てきたように、これからの時代は「投資の有無」が将来の資産格差を分かつ決定的な要因になりつつあります。
冒頭で触れた税負担や物価の上昇が示す通り、長引くインフレ環境下において、預貯金だけで資産の価値を守り切ることはもはや容易ではありません。
リタイアに向けたラストスパート期に当たる50歳代にとって、定年までの15年間をいかに運用の味方につけるかは、セカンドライフの質を左右する大きなポイントとなります。
「税金や出費が重なり、投資に回す余裕がない」と感じる時期かもしれませんが、だからこそ、現状の家計を丁寧に見直し、少額からでも「お金にも働いてもらう」仕組みを作ることが重要です。
もちろん、投資には相場変動による元本割れのリスクも伴います。ご自身のリスク許容度を冷静に見極めつつ、目前に迫る夏のボーナスなどを機に、新NISAのような税制優遇制度を活用して、将来の自分を助ける資産づくりを始めてみてはいかがでしょうか。